W skrócie
Controlling najczęściej odpowiada za siedem procesów: raportowanie zarządcze, budżetowanie, prognozowanie, alokację kosztów, KPI, analizy ad hoc oraz komentarze i rekomendacje dla zarządu. Model IGC/ICV (Controlling Process Model 2.0) opisuje dziesięć procesów, w tym planowanie strategiczne, controlling inwestycji, controlling ryzyka i zarządzanie danymi. Im więcej pracy z danymi przejmie system, tym więcej czasu controlling ma na analizę i doradzanie menedżerom.
7 głównych procesów, za które najczęściej odpowiada dział controllingu
Stworzyliśmy ten artykuł, myśląc o odbiorcach poszukujących informacji na temat tego, czym zajmuje się controlling. Uważamy, że jest to znakomite opracowanie dla właścicieli firm i kadry kierowniczej rozważających utworzenie oddzielnej funkcji controllingu w swoim przedsiębiorstwie.
Lista procesów controllingu, którą przedstawiamy poniżej, stanowi cenne źródło wiedzy dla pracowników i menedżerów działów controllingu. Mogą oni skorzystać z przedstawionej listy przy mapowaniu, opisie czy optymalizacji obecnych procesów biznesowych przedsiębiorstwa związanych z planowaniem, raportowaniem i analizą.
Nasz artykuł „Po co w firmie jest controlling?” doskonale uzupełnia prezentowane tutaj informacje. Oferuje on wysokopoziomowy przegląd celów i funkcji controllingu w przedsiębiorstwie. Prezentujemy w nim szerokie spektrum operacyjnych zagadnień, które obejmuje controlling – znajdziesz tu także eksperckie opinie naszych menedżerów i konsultantów, ukazujące różnorodne sposoby postrzegania controllingu przez właścicieli i menedżerów.
1. Raportowanie zarządcze
Raportowanie zarządcze stanowi kluczowe zadanie controllingu, który angażuje się w ten proces przez cały rok. Jest to działanie cykliczne, zwykle miesięczne. Zespół controllingu sporządza raporty dla właścicieli, zarządu oraz menedżerów operacyjnych, dostosowując zakres i format do specyficznych potrzeb firmy i odbiorców. Głównie raporty dotyczą:
- wyników finansowych firmy, analizowanych według kluczowych linii biznesowych lub segmentów,
- danych sprzedażowych (ilość, wartość, marża), rozłożonych na klientów, przedstawicieli handlowych, sklepy, produkty lub projekty,
- kosztów operacyjnych, najczęściej przedstawionych według rodzajów kosztów przypisanych do konkretnych jednostek organizacyjnych (centrów kosztów, MPK).
Raporty, tworzone przez zespół controllingu, są następnie dystrybuowane lub udostępniane zainteresowanym stronom, w zależności od ich informacyjnych potrzeb i roli w zarządzaniu przedsiębiorstwem.
W wielu firmach raportowanie zarządcze jest ściśle powiązane z procesami budżetowania i prognozowania. Raporty zarządcze porównują rzeczywiste wykonanie z danymi historycznymi (np. z poprzedniego roku lub miesiąca), budżetami i prognozami, co umożliwia monitoring realizacji budżetów i analizę odchyleń. To sprawia, że raportowanie zarządcze i budżetowanie są często postrzegane jako wzajemnie uzupełniające się elementy pracy controllingu.
2. Budżetowanie
Budżetowanie, zajmujące drugie miejsce w naszym rankingu procesów kontrolnych, to coroczna praktyka większości firm. Celem tego procesu jest opracowanie rocznego planu finansowego przedsiębiorstwa. Zadania controllingu realizowane w procesie budżetowania to najczęściej:
- dostosowanie modelu budżetowania do obecnych potrzeb firmy (m.in. aktualizacja słowników i struktur planowania oraz rewizja reguł i formuł wykorzystywanych przy wyliczaniu określonych pozycji budżetowych),
- przygotowanie formatek do planowania, które będą wypełniane przez menedżerów (osoby posiadające merytoryczną wiedzę na temat danego obszaru działalności firmy),
- wsparcie menedżerów w pracy z formatkami planistycznymi – udzielanie wyjaśnień i porad w zakresie przełożenia predykcji, planów i założeń biznesowych na konkretne wartości wpisywane do modelu budżetowego,
- koordynacja procesu budżetowego – zapewnienie odpowiedniego przepływu informacji pomiędzy wszystkimi uczestnikami oraz wyznaczanie i monitorowanie harmonogramu pracy nad przygotowaniem budżetu,
- konsolidacja i synteza danych – połączenie danych z formatek poszczególnych menedżerów i obszarów w zbiorczy budżet całej firmy, który może zostać zaprezentowany Zarządowi, Radzie Nadzorczej i Właścicielom,
- udział w przeglądach budżetowych i praca ze wszystkimi uczestnikami procesu w celu wypracowania finalnej wersji planu finansowego.
Proces budżetowania jest dostosowywany do indywidualnych potrzeb przedsiębiorstwa, a zadania controllingu w jego ramach mogą znacząco różnić się w zależności od firmy. Metoda pracy controllingu będzie się różnić, zależnie od tego, czy budżet jest tworzony od dołu do góry (bottom-up), czy odgórnie (top-down).
Naturalną konsekwencją przygotowania budżetu jest potrzeba monitorowania jego realizacji. Jest to jedno z ważniejszych zadań controllingu. Budżetowanie i monitorowanie realizacji są nierozłączne. Projektując proces budżetowania, należy go rozważać w kontekście sposobu późniejszej kontroli wykonania.
3. Prognozowanie
Prognozowanie to kolejny z procesów biznesowych znajdujący się w kompetencji controllingu. Podobnie jak w przypadku budżetowania, rolą controllingu jest przygotowanie i koordynacja procesu. Prognozowanie to również proces planistyczny, w którym podstawowym źródłem informacji są projekcje dotyczące przyszłości dostarczane przez „biznes”.
Główna różnica pomiędzy prognozowaniem i budżetowaniem to częstotliwość procesu. Firma przygotowuje budżet zazwyczaj raz do roku. Z kolei prognozy mogą (powinny!) być tworzone zdecydowanie częściej. W niektórych firmach odbywa się to co miesiąc lub nawet co tydzień. Stąd też wynika główna różnica w podejściu do organizacji procesu.
Prognozowanie musi odbywać się w sposób względnie mało obciążający dla organizacji. Stąd niezwykle istotnym zadaniem controllingu jest stała optymalizacja procesu planowania. Skuteczne prognozowanie sprzedaży czy kosztów wymaga najczęściej wykorzystania odpowiednich narzędzi, które zapewnią automatyzację planowania i efektywny przepływ informacji w procesie.
4. Alokacja kosztów
Nie każda firma wdraża proces alokacji kosztów do monitorowania pełnej rentowności klientów, produktów czy projektów. Jeżeli jednak w firmie funkcjonuje ten proces, to praktycznie zawsze zajmuje się nim controlling.
Alokacja kosztów to proces dzielenia ogólnych wydatków przedsiębiorstwa na konkretne obiekty kosztowe, takie jak produkty, projekty, czy klienci. Jej celem jest przybliżenie całkowitego kosztu sprzedaży lub obsługi związanej z danym fragmentem działalności przedsiębiorstwa.
Dobrze zaprojektowany i sprawnie działający model alokacji kosztów dostarcza menedżerom odpowiedzi na pytanie „gdzie powstają zyski przedsiębiorstwa” (lub gdzie je tracimy w wyniku różnych nieefektywności wewnętrznych). Efektywny model alokacji kosztów umożliwia przypisanie całkowitych kosztów wykorzystania zasobów organizacji do konkretnych obiektów, co ułatwia zarządzanie finansami i optymalizację działalności.
Controlling jest naturalnym właścicielem procesu alokacji kosztów. To controlling uczestniczy w projektowaniu modelu, doborze kluczy podziałowych i ustalaniu reguł alokacji. Zazwyczaj także to właśnie controlling zajmuje się utrzymaniem modelu i przygotowaniem rozliczeń w kolejnych miesiącach. W ten sposób alokacja kosztów przenika się z procesem raportowania zarządczego – tam, gdzie jest stosowana, raporty przygotowywane przez controlling prezentują wyniki już po rozliczeniu kosztów z wykorzystaniem modelu alokacyjnego.
Proces alokacji kosztów, podobnie jak prognozowanie, wymaga specjalistycznego wsparcia narzędziowego. Arkusze kalkulacyjne często nie są wystarczająco efektywne przy rozliczaniu kosztów, zwłaszcza w przypadku dużych zbiorów danych lub skomplikowanych modeli biznesowych. W takich sytuacjach stosowanie dedykowanego oprogramowania staje się kluczowe.
5. KPI
Kluczowe wskaźniki efektywności (ang. Key Performance Indicators) to jedno z narzędzi wykorzystywanych do monitorowania efektywności. Wskaźniki KPI stanowią syntetyczną formę pomiaru i oceny określonych procesów, funkcji czy wyników przedsiębiorstwa.
Odpowiedzialność za monitorowanie KPI może zostać przypisana do zadań controllingu. W takim scenariuszu to controlling zajmuje się gromadzeniem i przetwarzaniem niezbędnych danych, wyliczeniem wartości KPI i przygotowaniem raportów dla odbiorców. Częstotliwość raportowania KPI wynika z potrzeb biznesu i kadry zarządzającej. Zwyczajowo jest to zadanie powtarzane co miesiąc i silnie powiązane z przygotowaniem raportów zarządczych.
W przypadku stosowania KPI jako narzędzia wspierającego zarządzanie, duże znaczenie ma odpowiednia prezentacja wartości wskaźników. Raporty zarządcze i finansowe prezentowane są bardzo często w postaci tabel uzupełnianych jedynie odpowiednimi wykresami.
KPI świetnie łączą się z wizualizacją w postaci dashboardów, prędkościomierzy czy wykresów. Tablica ze wskaźnikami KPI ma często za zadanie zebrać na jednej stronie (jednym ekranie) kluczowe informacje o osiągnięciach spółki.
6. Analizy ad hoc
Omówione do tej pory zadania controllingu związane były z cyklicznymi, powtarzalnymi procesami. Jednak controlling w przedsiębiorstwie zajmuje się nie tylko procesami wynikającymi wprost z ustalonego harmonogramu raportowania czy planowania. W codziennej pracy controllingu często pojawiają się „wrzutki” – pytania lub zadania od menedżerów wymagające wykonania określonych analiz lub symulacji ad hoc.
Controlling bardzo często pracuje blisko z zarządem czy kadrą menedżerską wyższego szczebla. Dlatego w naturalny sposób „skazany” jest na poszukiwanie odpowiedzi na pytania niezbędne do podejmowania istotnych decyzji firmowych. Wspomniane analizy i symulacje ad-hoc zazwyczaj są związane z wymienionymi powyżej procesami raportowania, budżetowania, prognozowania czy alokacji kosztów.
Najczęściej pytania, które trafiają do controllingu, zaczynają się od „dlaczego” lub „co by było gdyby”. By odpowiedzieć na pierwsze z nich, controlling musi najczęściej sięgnąć w głąb danych – zajrzeć w szczegóły, by znaleźć przyczynę zjawiska lub anomalii, o którą pyta menedżer. Pytanie „co by było gdyby” oznacza najczęściej konieczność szybkiego przygotowania nowej wersji planu – prognozy, w której podstawimy nowe parametry (ceny, ilości, koszty, projekty) zgodnie z intencją pytającego.
Te zadania controllingu często związane są z presją czasu. Zarząd czy menedżerowie oczekują szybkiej odpowiedzi na zadane pytania lub problemy. I bardzo często ocena skuteczności i jakości pracy controllingu odbywa się przez pryzmat tego jak szybko i jak wyczerpująco jest on w stanie odpowiadać na te potrzeby.
7. Przygotowanie komentarzy, wniosków i rekomendacji
Ten punkt listy przenika wszystkie procesy, które zaprezentowaliśmy powyżej. To prawda, że w większości firm controlling zajmuje się raportowaniem, budżetowaniem, prognozowaniem, alokacją kosztów czy analizą danych. Jednak rola controllingu jako partnera biznesowego nie powinna ograniczać się wyłącznie do przetwarzania danych czy koordynacji procesu.
Gdyby tak było, to w nieodległej przyszłości taki controlling mógłby zostać zastąpiony robotami czy sztuczną inteligencją. Controlling powinien dostarczać wartości dla tych procesów poprzez uzupełnianie suchych danych własnymi komentarzami, wnioskami czy rekomendacjami.
W gestii osób mających wpływ na funkcjonowanie controllingu w przedsiębiorstwie pozostaje takie dopasowanie procesów, narzędzi i kompetencji pracowników, by controlling jako funkcja był w stanie interpretować i wyjaśniać dane i informacje w kontekście realnych potrzeby i wyzwań decyzyjnych właścicieli i menedżerów.
Taka praca wymaga oczywiście odpowiednich kompetencji od pracowników controllingu oraz narzędzi, dzięki którym kontrolerzy będą mogli zajmować się działaniami dostarczającymi wartość dodaną, a nie mechaniczną obróbką danych w bazach i arkuszach kalkulacyjnych.
Pozostałe procesy, którymi zajmuje się controlling
Przedstawiona powyżej lista zawiera typowe procesy, którymi zajmuje controlling. Nie jest to jednak w żadnym wypadku zestawienie zamknięte i w wielu firmach zakres zadań i obowiązków controllingu zawiera dodatkowe pozycje. Bardzo często są to procesy realizowane na styku controllingu i Zarządu, księgowości czy innych działów biznesowych.
Dlatego, próbując stworzyć kompletną listę zadań, którymi zajmuje się controlling, wymienić można również procesy takie jak:
- planowanie strategiczne,
- controlling inwestycji (analiza opłacalności i kontrola ponoszonych nakładów),
- wsparcie księgowości w procesie zawiązywania rezerw,
- udział we wdrożeniach systemów informatycznych (nie tylko narzędzi do planowania finansowego i analizy danych FP&A ale również oprogramowania ERP, systemów księgowych czy narzędzi Business Intelligence).
Czym zajmuje się controlling? Procesy controllingu według IGC/ICV
Przedstawione powyżej zadania controllingu opisują typową praktykę działów controllingu. W wielu miejscach jest ona zbieżna z najlepszymi praktykami czy rekomendacjami ekspertów. Szukając dodatkowych informacji na temat tego czym zajmuje (lub powinien zajmować) się controlling warto powołać się na procesowy model controllingu przygotowany wspólnie przez IGC (International Group of Controlling) oraz ICV (Internationaler Controller Verein).
Zaproponowany tam procesowy model controllingu (Controlling Process Model 2.0) składa się z 10 głównych procesów:
- Planowanie strategiczne
- Planowanie, budżetowanie, prognozowanie
- Controlling inwestycji
- Rachunek kosztów
- Raportowanie zarządcze
- Partnerstwo biznesowe
- Controlling projektów
- Controlling ryzyka
- Zarządzanie danymi
- Dalsze doskonalenie (organizacji, procesów, narzędzi i systemów)
Zainteresowanych pogłębieniem tematu odsyłamy do lektury. Opracowanie dostępne online jest w wersji angielskiej oraz jako książka przetłumaczona na język polski.
Narzędzia informatyczne w pracy controllingu
W wielu firmach zespoły controllingu postrzegane są jako eksperci od arkusza kalkulacyjnego. To bardzo często prawda, bowiem Excel jest jednym z głównych narzędzi wykorzystywanych w codziennej pracy controllingu.
Praca controllingu musi jednak wykraczać poza same arkusze kalkulacyjne. Controlling (jeśli chce być postrzegany jako partner biznesowy dla zarządu i menedżerów) powinien skupiać się na analizie danych, symulacjach i przedstawianiu wniosków. Dlatego zajęcia związane z przygotowaniem raportów, formatek, kalkulacji czy alokacji powinny być realizowane automatycznie przez odpowiednie do tego narzędzia.
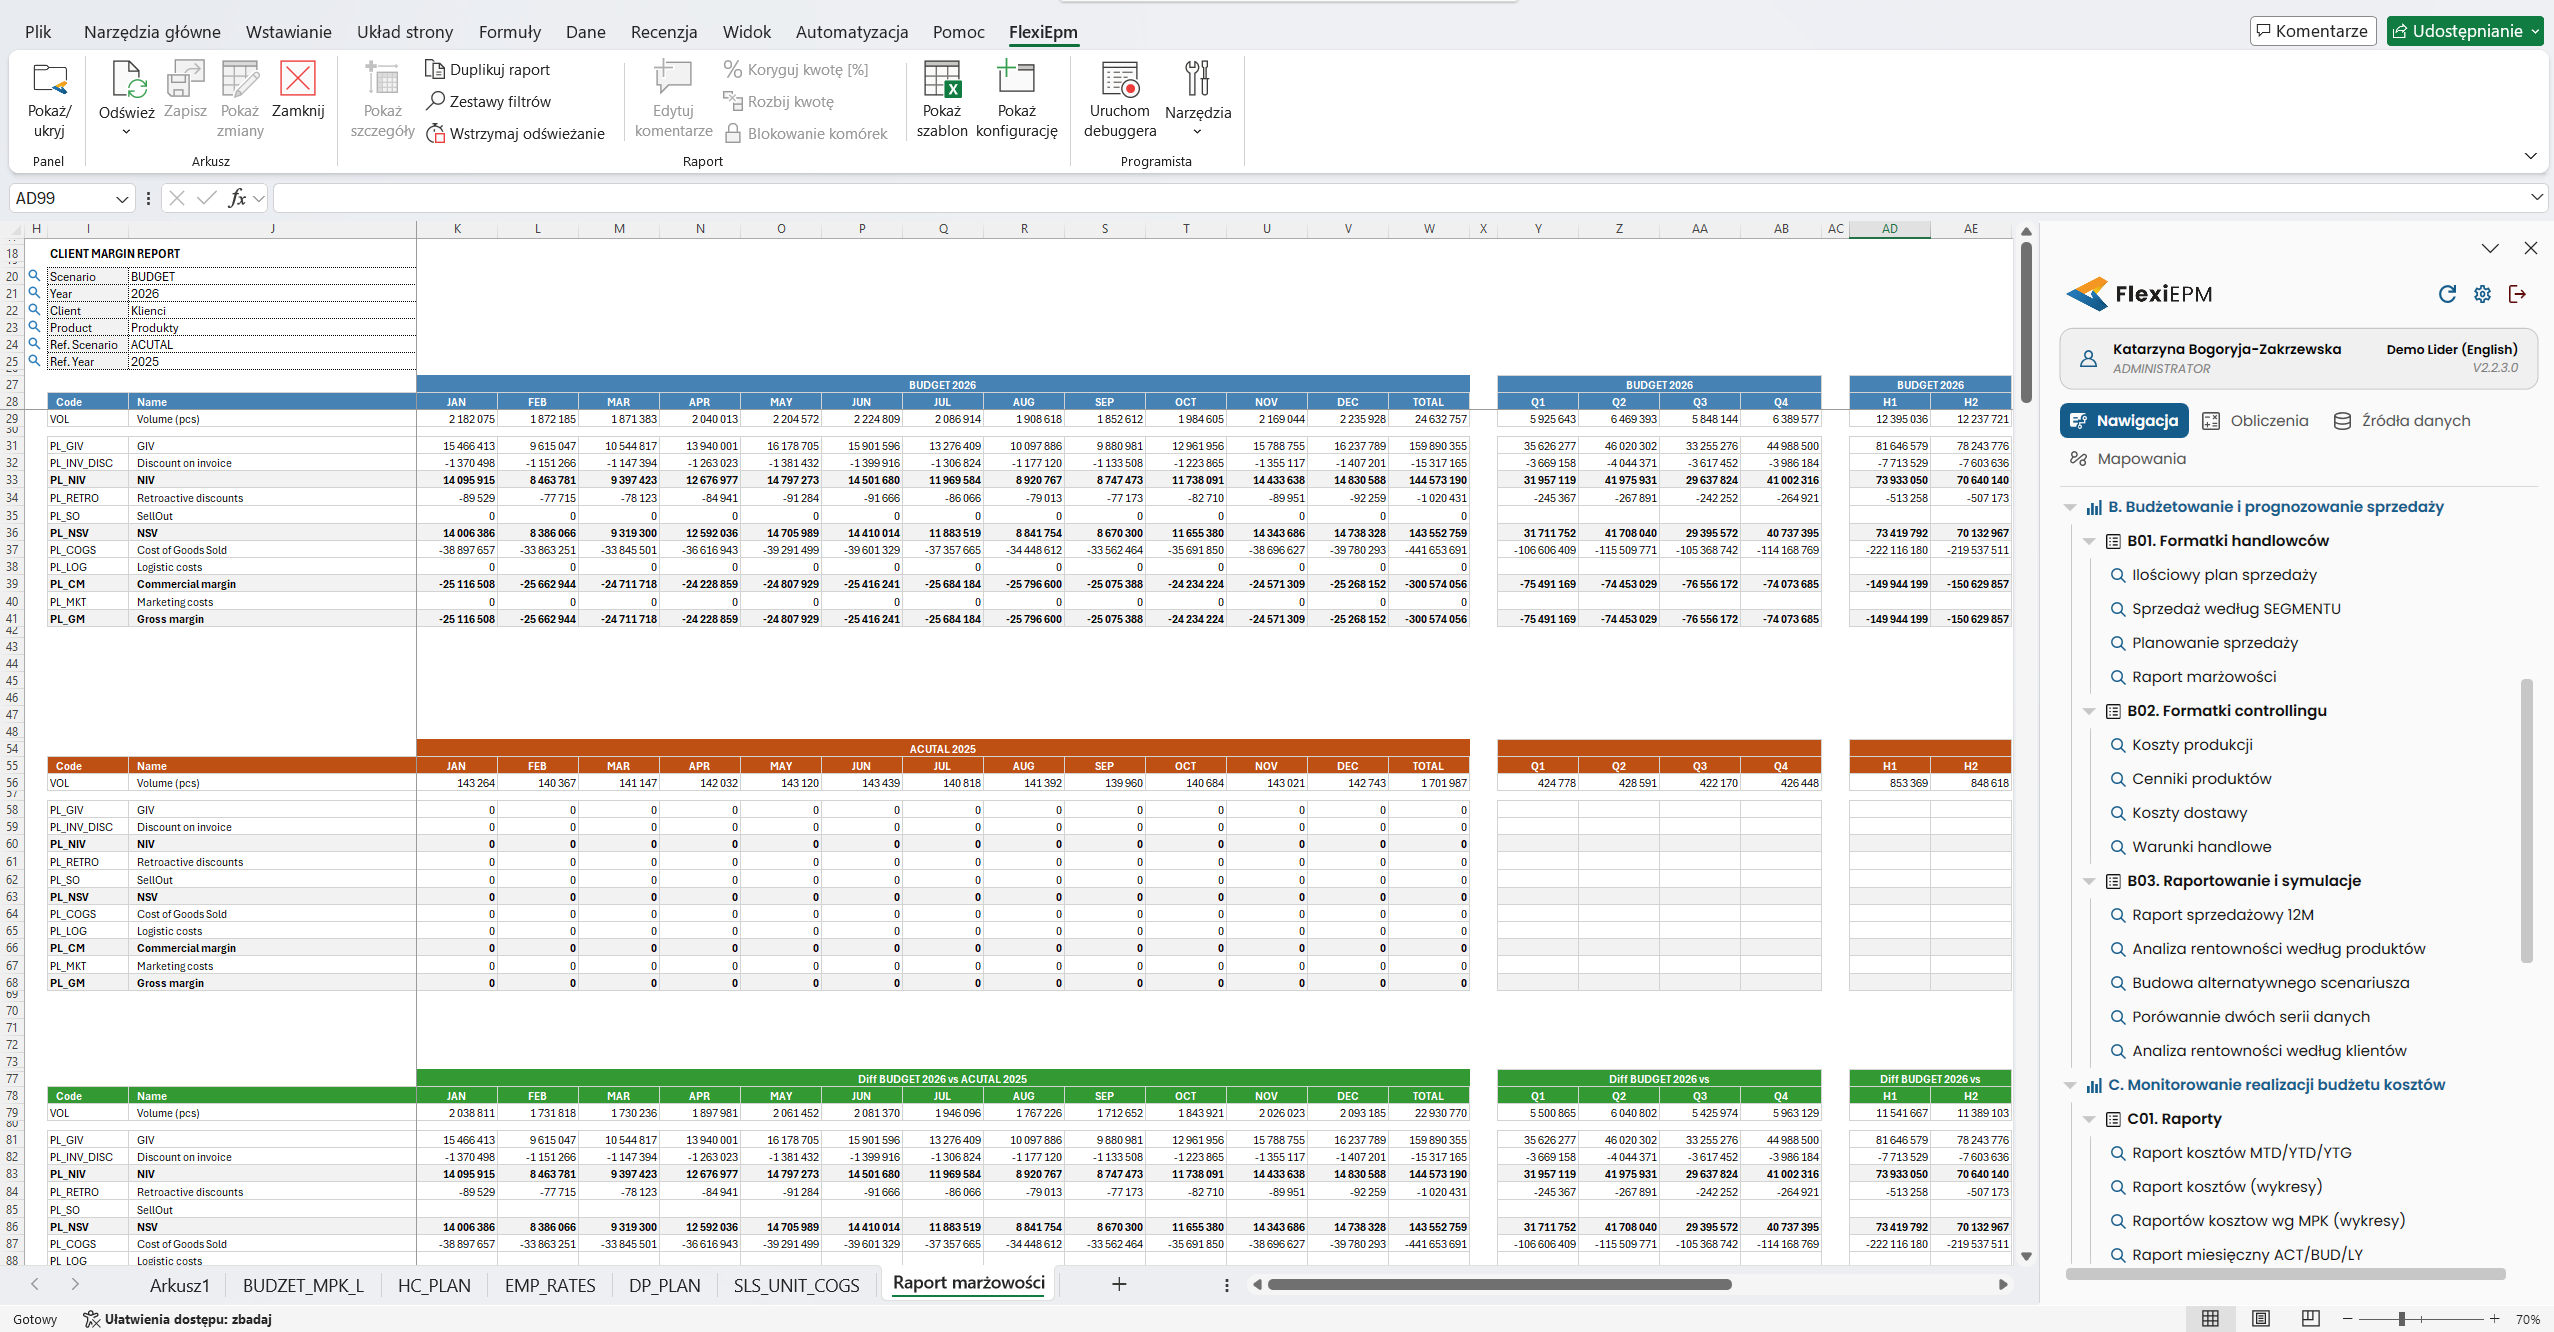
Tak niewątpliwie kształtować się będzie przyszłość controllingu. Być może dzięki postępującej automatyzacji i optymalizacji procesów controllingu odpowiedź na pytanie czym zajmuje się controlling w 2030 roku, będzie zawierała nieco inną selekcję i kolejność pozycji niż lista przygotowana tu i teraz.
Jak FlexiEPM wspiera procesy controllingu?
FlexiEPM to platforma EPM do raportowania zarządczego i finansowego, budżetowania, prognozowania, alokacji kosztów i konsolidacji. Excel zostaje interfejsem pracy. Dane, wersje i reguły trafiają do jednej centralnej bazy. Tak wygląda to w siedmiu procesach opisanych wyżej:
| Proces controllingu | Co przejmuje FlexiEPM |
|---|---|
| Raportowanie zarządcze | Comiesięczne wyniki finansowe, analiza marż i kluczowe wskaźniki na danych pobieranych z systemu finansowo-księgowego, bez ręcznego kopiowania między plikami. |
| Budżetowanie | Formatki budżetowe w Excelu dla menedżerów. Plan przechodzi przez statusy akceptacji, a osoba zatwierdzająca może zwrócić go do poprawy bez przesyłania plików. |
| Prognozowanie | Rewizje budżetu i prognozy na tych samych strukturach co budżet, z porównaniem do wykonania. |
| Alokacja kosztów | Reguły i klucze alokacji zapisane w systemie, rozliczenie na centra zysków, projekty, klientów lub produkty oraz raporty ze szczegółami alokacji. |
| KPI | Wskaźniki liczone na tych samych danych co raporty finansowe, w raportach i dashboardach. |
| Analizy ad hoc | Wersje i scenariusze planu, na których szybko sprawdzisz skutki zmiany cen, wolumenów albo kosztów. |
| Komentarze i rekomendacje | Jedna wersja danych dla controllingu, menedżerów i zarządu. Rozmowa dotyczy wniosków, a nie tego, która liczba jest prawidłowa. |
FlexiEPM działa w ponad 60 dużych organizacjach. Zobacz, jak INTER Polska prowadzi w FlexiEPM budżetowanie i alokację kosztów