Jakie narzędzia w praktyce można wykorzystać, aby monitorować rentowność klientów oraz regionów sprzedaży?
W skrócie
- Przychody do klientów przypisują już systemy ERP i finansowo-księgowe. Trudnością w analizie rentowności klientów i regionów sprzedaży jest właściwe przypisanie kosztów.
- Punktem wyjścia jest sprzedaż po rabatach i zwrotach oraz koszt produktów przypisany do rynku, w firmach produkcyjnych zwykle według kosztu standardowego.
- Koszty warto dzielić na bezpośrednie i pośrednie jednocześnie z perspektywy klienta i sieci sprzedaży, a następnie uporządkować je w wielopoziomowym rachunku marż.
- Alokacja kosztów marketingu i centrali na klientów rzadko pomaga w decyzjach. Więcej wnosi uwzględnienie kapitału zaangażowanego w obsługę klientów, na przykład należności i zapasów.
Od czego zacząć analizę rentowności klientów i sieci sprzedaży?
Przypisanie przychodów do klientów czy sprzedawców bardzo rzadko stanowi realny problem; nawet najprostsze systemy ERP czy finansowo-księgowe są w stanie dostarczyć stosowną informację. Stosowne informacje (wymiary, kody analityczne) znajdują odzwierciedlenie w systemach transakcyjnych przedsiębiorstwa, zaś procedury księgowe zapewniają kompletność ujęcia wszystkich pozycji, w tym także wszelkich pomniejszeń sprzedaży takich jak rabaty czy zwroty.
Dlatego też podstawową trudnością w zrozumieniu rentowności klientów czy regionów sprzedaży jest właściwe przypisanie części odpowiedniej wartości kosztów.
Podstawową techniką wykorzystywaną w celu przypisania odpowiednich wartości kosztów do „obiektów kosztowych” jest „rachunkowość kosztów” (ang. Cost Accounting). Próbując zatem odpowiedzieć na pytanie o praktyczne narzędzia wspierające monitorowanie rentowności klientów czy regionów sprzedaży, skoncentrujemy się w głównej mierze na modelach i technikach pozwalających na maksymalnie wierne przypisanie kosztów tym obiektom.
Klasyczna wręcz triada pojawiająca się w analizach rentowności to produkty, klienci oraz sieć sprzedaży. Pytanie czytelnika koncentruje się na klientach oraz regionach sprzedaży, można więc tym samym założyć, iż ocena rentowności produktów (usług) jest zapewniona przez obecnie funkcjonujące rozwiązania. Dla porządku wywodu należy jednak zauważyć, iż punkt wyjścia dla analizy rentowności kontrahentów czy sieci sprzedaży stanowią:
- sprzedaż (wartościowo i ilościowo) skorygowana o pomniejszenia (rabaty, zwroty itp.) oraz
- koszt produktów/towarów przypisany do rynku.
Wartości kryjące się pod pojęciem „koszt produktów przypisany do rynku” mogą być kształtowane na wiele sposobów w zależności od specyfiki działalności firmy czy wewnętrznej konstrukcji centrów odpowiedzialności. W firmach stricte handlowych koszt towarów przypisanych do rynków będzie równy kosztowi nabycia tych towarów od podmiotów zewnętrznych.
W przedsiębiorstwach, które zarówno wytwarzają, jak i samodzielnie sprzedają własne produkty, koszt produktów przypisanych do rynku, wykorzystywany w analizie rentowności klientów czy regionów, ustalany jest zazwyczaj w oparciu o tzw. standardowy koszt wytworzenia. Gdy sprzedaż i produkcja są niezależnymi centrami zysków, tylko takie rozwiązanie pozwala na jednoznaczne rozdzielenie zakresów odpowiedzialności.
Przyjęcie stałego (w zadanym przedziale czasu) kosztu jednostkowego produktu pozwala siłom sprzedaży ustalić strategie cenowe w sposób zapewniający ich rentowność na poziomie marży brutto. Zastosowanie „kosztu standardowego” do analizy rentowności kontrahentów czy regionów sprawia, iż wszelkie odchylenia okresowe występujące w zakładach produkcyjnych (takie jak różnice w cenie nabycia, zużyciu materiałów, wykorzystaniu pracy czy niepełne wykorzystanie zdolności produkcyjnych) nie zaburzają oceny działalności komercyjnej (sprzedażowej) przedsiębiorstwa.
Od sprzedaży do marży brutto
Firma handlowa
Koszt towarów przypisany do rynku jest równy kosztowi ich nabycia od podmiotów zewnętrznych.
Firma, która wytwarza i sprzedaje własne produkty
Koszt produktów ustala się zwykle według standardowego kosztu wytworzenia. Odchylenia w zakładach produkcyjnych, na przykład w cenach nabycia, zużyciu materiałów czy wykorzystaniu zdolności produkcyjnych, nie zaburzają wtedy oceny sprzedaży.
Szczegółowa dyskusja kalkulacji kosztów produktów oraz zasad regulowania rozliczeń pomiędzy działami handlowymi a produkcyjnymi stanowiłaby jednak zbyt daleko posuniętą dygresję odsuwającą odpowiedź od zasadniczego problemu…
Milcząco przyjmujemy zatem założenie, iż system rachunkowości (rozumiany jako procedury, systemy, zbiory danych i reguły ich przetwarzania) umożliwia uzyskanie informacji na temat sprzedaży, udzielonych rabatów oraz kosztów sprzedaży przypisanych do rynków w podziale na kontrahentów oraz siły sprzedaży – indywidualnych handlowców, sklepy, regiony czy kanały dystrybucji w zależności od modelu biznesowego przedsiębiorstwa. Dalsza analiza obejmować będzie zatem pozycje przedstawione jako składniki kolejnych poziomów marży.

Jak podzielić koszty na bezpośrednie i pośrednie?
Dyskusja technik i narzędzi będzie mieć charakter ogólny z uwagi na konieczność dopasowania stosowanych rozwiązań do specyfiki działania danej firmy, jej systemu rachunkowości oraz zakresu informacji operacyjnych zbieranych i udostępnianych przez systemy informacyjne przedsiębiorstwa. Każdy model analizy rentowności wymaga dokonania klasyfikacji kosztów na bezpośrednie i pośrednie.
Wartości kosztów bezpośrednich są jednoznacznie przypisywane do danego obiektu kosztowego na etapie dekretacji dokumentów w systemie finansowo-księgowym. Dla przykładu każdy ze sklepów czy regionów sprzedaży może być zdefiniowany jako niezależne MPK w systemie finansowo-księgowym, co umożliwia rejestrację kosztów ponoszonych w jego obrębie jako kosztów bezpośrednich.
Z kolei koszty pośrednie rejestrowane są na wyższym poziomie ogólności, zaś ich przypisanie do konkretnego „obiektu kosztowego” wymaga zastosowania klucza podziałowego. Projektując rozwiązanie umożliwiające jednoczesną ocenę rentowności klientów i sieci sprzedaży, można zastosować zaprezentowane poniżej dwuwymiarowe spojrzenie na koszty pośrednie i bezpośrednie z perspektywy klientów i sieci sprzedaży (patrz rysunek).
| Sieć sprzedaży | |||
|---|---|---|---|
| Bezpośrednie | Pośrednie | ||
| Klient | Pośrednie | BP Koszty funkcjonowania sieci sprzedaży (np. utrzymanie sklepów, wynagrodzenia przedstawicieli handlowych) | PP Koszty centrali (np. reklamy telewizyjne, koszty działu IT, badania i rozwój) |
| Bezpośrednie | BB Koszty związane z realizacją transakcji sprzedaży (np. wysłanie przesyłki do klienta, wizyta handlowa) | PB Koszty ponoszone centralnie związane z obsługą lub utrzymaniem klienta, niezwiązane bezpośrednio z realizacją transakcji sprzedaży (np. wysyłka katalogów promocyjnych) | |
Przypisanie kosztów pośrednich do obiektów kosztowych może odbywać się na wiele sposobów, przy czym ich wspólnym rdzeniem jest wykorzystanie kluczy podziałowych. Podział wartości zbiorczej (kosztu pośredniego) na elementy składowe nazywany jest alokacją. Każdy podział (alokacja) jest swego rodzaju przybliżeniem i obarczony jest błędem.
Tylko na poziomie pojedynczej transakcji możliwe jest wierne odniesienie kosztów do konkretnego klienta. Oznacza to, że dokładność rachunku kosztów jest ściśle związana z ilością informacji gromadzonych przez podstawowe systemy transakcyjne oraz ich wzajemnym powiązaniem. Dlatego też odpowiednio zaprojektowany, wdrożony i wykorzystywany system klasy ERP jest zazwyczaj podstawowym elementem systemu rachunku kosztów przedsiębiorstwa.
Jak zbudować wielopoziomowy rachunek marż?
Tabela 1 prezentuje przykład podziału kosztów na grupy, które mogą być wykorzystane przy konstrukcji wielopoziomowego rachunku marż wykorzystywanego do analizy rentowności kontrahentów bądź sieci sprzedaży.
| Poziom marży | Grupa | Przykłady | Dominujący typ kosztów |
|---|---|---|---|
| Ia | Rabaty | upusty; świadczenia niepieniężne (np. bony towarowe, karty rabatowe) | BB |
| Ib | Koszty przypisane do rynku | koszt nabytych towarów; koszty produktów (w oparciu o jednostkowy koszt standardowy); rzeczywisty koszt wytworzenia produktów/usług | BB |
| II | Koszty sprzedaży | prowizje sprzedawców; prowizje związane z realizacją płatności; opakowania; koszt wysyłki/dostawy do klienta | BB |
| III | Koszty sił sprzedaży | utrzymanie sklepów (czynsze, energia, wynagrodzenia pracowników, ochrona, amortyzacja itp.); koszty handlowców (wynagrodzenia, samochody, telefony komórkowe itp.); koszty zarządzania regionem/kanałem dystrybucji | BP |
| IV | Koszty marketingu | kampanie reklamowe; badania rynkowe; sponsoring | PP |
| V | Koszty centrali | koszty ogólnego zarządu i administracji; badania i rozwój; finansowanie zewnętrzne | PP |
| VI | Zaangażowanie kapitału pracującego | należności handlowe; zobowiązania handlowe; zapasy utrzymywane w sklepach i centrach dystrybucyjnych | BB/BP |
| VII | Zaangażowanie majątku rzeczowego | koszty finansowania majątku trwałego | BP |
Jak zostało to już zasygnalizowane, tabela ma charakter przykładowy. W szczególności wartości zaprezentowane w kolumnie „Dominujący typ kosztów” mają charakter orientacyjny – w rzeczywistych sytuacjach szczegółowe pozycje znajdujące się w danej grupie mogą należeć do różnych typów (np. w ramach kosztów marketingu może znajdować się równocześnie ogólnopolska kampania telewizyjna [PP], wysyłka katalogu reklamowego do klienta [PB] oraz prezenty okolicznościowe wysyłane kluczowym klientom przez Dyrektora Regionalnego [BB]).
Tabela 1 stanowić może jednak użyteczną „ściągawkę” dla osób projektujących rachunek kosztów przedsiębiorstwa. Szczególnego komentarza wymagają pozycje zawarte w grupach IV i V oraz VI i VII.
Schemat poglądowy według tabeli 1, bez skali.
Czy koszty marketingu i centrali przypisywać klientom?
Niezwykle rzadko pozycje związane z kosztami marketingu czy centrali są rejestrowane jako koszty bezpośrednie kontrahentów czy regionów w systemie ERP. Ich uwzględnienie w analizach rentowności wymaga zatem stworzenia modelu alokacji kosztów. Alokacja kosztów marketingu i centrali na klientów czy sieć sprzedaży zazwyczaj nie dostarcza jednak informacji użytecznych z punktu widzenia podejmowania decyzji biznesowych (np. likwidacja sklepu, zmiana poziomu cen oferowanych klientowi).
Koszty ogólnego zarządu mają niewielki związek z efektywnością sieci sprzedaży czy potencjałem kontrahentów – wskazanie naturalnego klucza podziałowego (innego niż wielkość sprzedaży) jest niezwykle trudne, a uzyskane wyniki praktycznie nie mają żadnego znaczenia biznesowego. Choć zarządzanie tymi kosztami jest bardzo istotnym obszarem uwagi najwyższego kierownictwa (koszty te w wielu branżach mogą stanowić nawet większość ogółu kosztów przedsiębiorstwa), to jednak analiza rentowności klientów czy sieci sprzedaży nie będzie znacznie uboższa, jeżeli koszty te zostaną pozostawione z boku.
Koncepcja Rachunku Kosztów Działań (Activity Based Costing) jest w zasadzie jedyną metodyką pozwalającą na w miarę precyzyjne odniesienie kosztów centrali do wspomnianych obiektów kosztowych. Od strony teoretycznej jest to doskonałe narzędzie zapewniające strukturalizowaną, wielostopniową alokację kosztów pośrednich na obiekty kosztowe. Niestety jej praktyczne implementacje wymagają zbierania znacznej ilości danych (bardzo często niewystępujących do tej pory w systemach informatycznych przedsiębiorstwa).
Dlatego też po początkowym zachwycie tym rozwiązaniem coraz mniej firm decyduje się na jego zastosowanie. Odświeżona wersja metodyki – Rachunek Kosztów Działań Sterowany Czasem (ang. Time Driven ABC) – jest nieco prostsza od oryginału; mimo to nie powtórzyła już „rynkowego sukcesu” oryginału. Choć kompleksowe zastosowanie ABC wydaje się być w chwili obecnej nieuzasadnione, to jednak kreatywne wykorzystanie elementów tej koncepcji podczas konstruowania modelu alokacji kosztów przedsiębiorstwa z pewnością wpłynie pozytywnie na ostateczne rezultaty.
Jak uwzględnić kapitał zaangażowany w obsługę klientów?
Z kolei pozycje przedstawione w grupach VI i VII odnoszą się do środków finansowych zamrożonych w majątku wykorzystywanym w działalności operacyjnej (zobowiązania handlowe, zapasy, wyposażenie sklepów itp.). Wykorzystanie w kryteriach oceny wskaźników uwzględniających płynność czy zwrot z kapitału znacząco poszerza perspektywę odbiorców informacji.
Choć wartości kosztów alternatywnych (przychodów możliwych do uzyskania w wyniku zaangażowania środków finansowych w inne przedsięwzięcia) nie mają odzwierciedlenia w sprawozdaniach finansowych przedsiębiorstwa, niemniej jednak strategiczna analiza rentowności kontrahentów czy sieci sprzedaży może zostać rozszerzona o powyższe aspekty. Długie terminy płatności czy ponadstandardowe „uzbrojenie” sieci sprzedaży może być obszarem wielu usprawnień znacząco poprawiających wyniki finansowe przedsiębiorstwa.
Komu przypisać przychód, gdy klienta obsługuje kilka jednostek?
Przy ocenie rentowności sieci sprzedaży warto zwrócić uwagę na jeszcze jedno zagadnienie. W historię współpracy z klientem może być zaangażowane więcej niż jedno centrum odpowiedzialności. Coraz trudniej jednoznacznie i trwale powiązać element sieci sprzedaży z konkretnym klientem. Dla przykładu klient banku może podpisać umowę kredytową poprzez pośrednika czy złożyć wniosek o kartę kredytową w oddziale innym niż macierzysty.
Otwartym pytaniem pozostaje, komu przypisać przychód z transakcji – czy jednostce, która pozyskała danego klienta, jednostce odpowiedzialnej za jego bieżącą obsługę czy w końcu jednostce, w której dokonana została konkretna transakcja.
W tym miejscu nie sposób oczywiście jednoznacznie rozstrzygnąć tego problemu. Niemniej jednak w przypadku, gdy tego typu zjawiska mają istotne znaczenie i są przyczyną konfliktów pomiędzy poszczególnymi jednostkami, warto zastanowić się nad stworzeniem procedur podziału przychodów (ang. Revenue Split) czy alternatywnej księgowości (ang. Shadow Accounting).
Komu przypisać przychód z transakcji?
Opcja 1
Jednostce, która pozyskała klienta
Opcja 2
Jednostce odpowiedzialnej za jego bieżącą obsługę
Opcja 3
Jednostce, w której klient dokonał transakcji
Gdy spór o przychód wywołuje konflikty między jednostkami, pomagają procedury podziału przychodów (Revenue Split) albo alternatywna księgowość (Shadow Accounting).
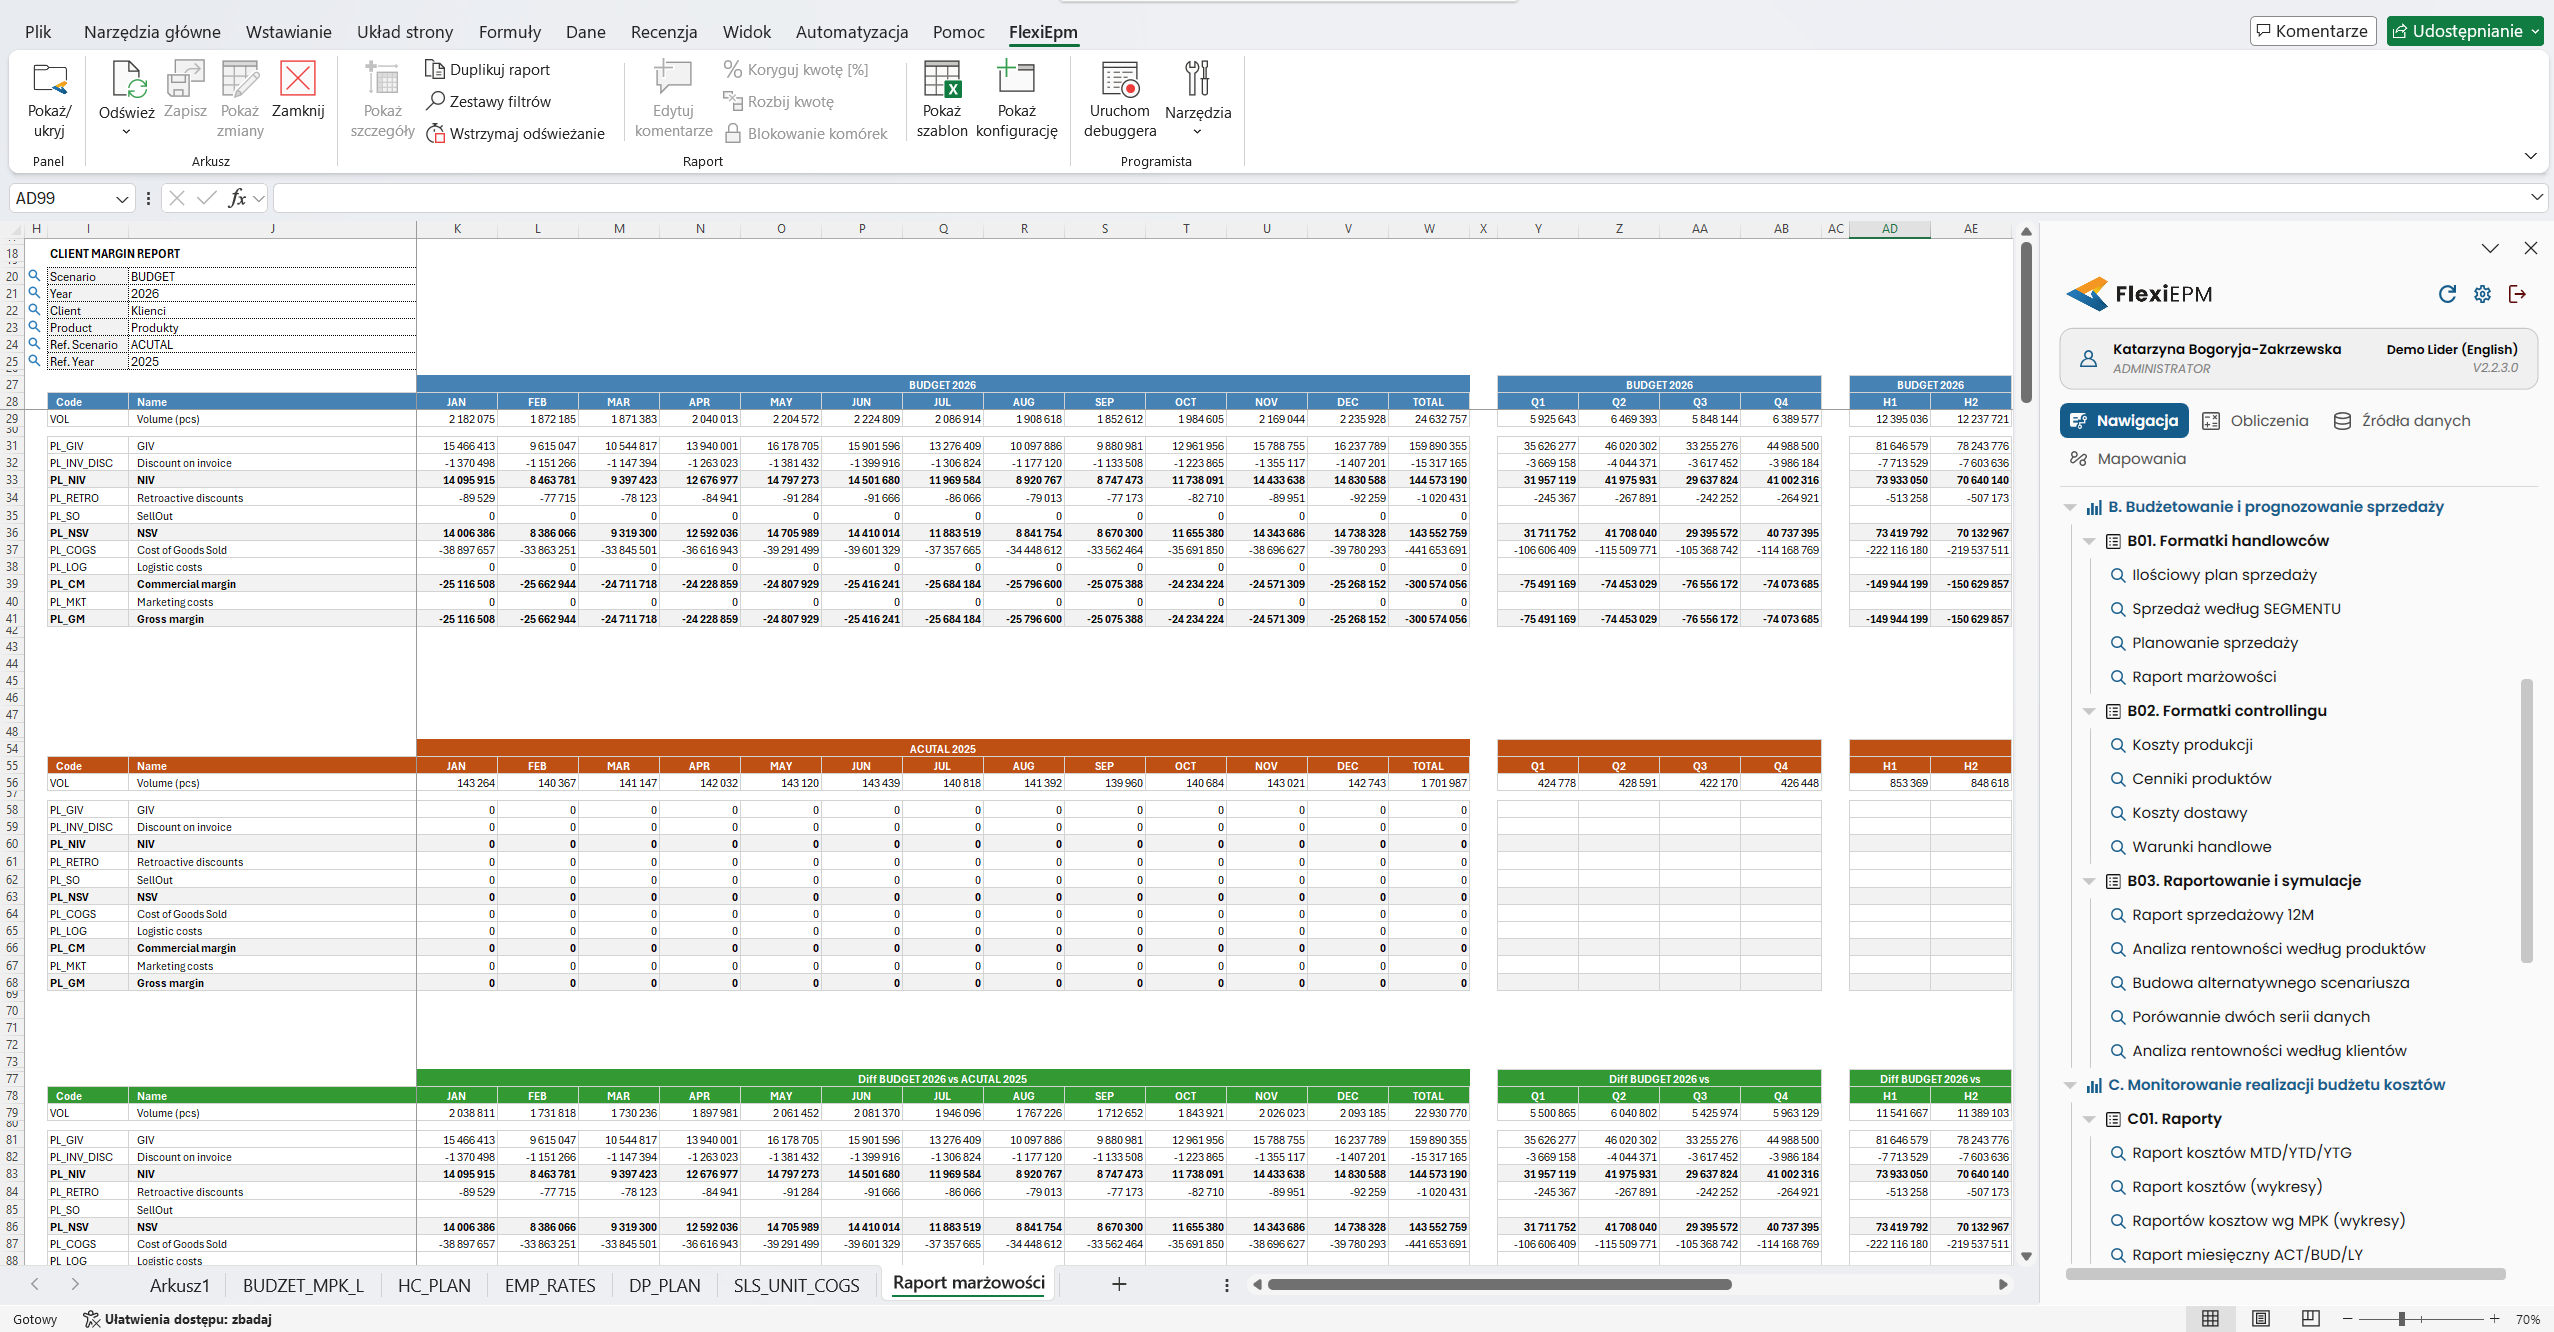
Jak liczymy rentowność klientów we FlexiEPM?
We FlexiEPM budujemy zarządcze modele wyniku w przekrojach jednostek, segmentów, produktów, klientów i kanałów, w firmach produkcyjnych, handlowych, dystrybucyjnych i usługowych. Wieloetapowe alokacje kosztów i wielopoziomowy rachunek marż pokazują pełny wynik każdej jednostki, a każde obciążenie ma udokumentowane źródło, regułę i klucz.
Reguły utrzymuje controlling, a system za każdym razem przelicza je w ten sam sposób. W TU INTER Polska model alokacji kosztów obejmuje ponad sto reguł i pozwala szybko testować alternatywne klucze podziałowe.
Artykuł ukazał się pierwotnie w magazynie „Controlling i Zarządzanie” w 2013 r. To jego zaktualizowana wersja.