W skrócie
- Wzorcową dokumentację konsolidacyjną tworzą trzy raporty: raport sald na kontach sprawozdawczych, raport uzgodnienia wewnątrzgrupowego i raport korekt konsolidacyjnych.
- Raport sald rozkłada każdą pozycję sprawozdania na salda kont lokalnych spółek oraz korekty lokalne i konsolidacyjne, z numerem każdej korekty. W grupach międzynarodowych pokazuje też wartości w walucie funkcjonalnej spółki i kursy przeliczenia.
- Raport uzgodnienia porównuje salda obu stron według reguł, na przykład należności i zobowiązań handlowych. Gdy kwoty w walucie transakcji są zgodne, różnica w walucie grupy to różnica kursowa.
- Korekty księgowane w dziennikach według zasady podwójnego zapisu porządkują dokumentację i ograniczają ryzyko, że cała wiedza o procesie jest w głowie jednej osoby.
Proces raportowania skonsolidowanego jest często jednym z istotnych zadań wykonywanych przez dział finansowy. Publikację raportu skonsolidowanego poprzedza zazwyczaj badanie sprawozdania przez biegłego rewidenta. W niniejszym artykule prezentujemy najlepsze praktyki prowadzenia dokumentacji konsolidacyjnej.
Organizacja danych konsolidacyjnych w sposób umożliwiający uzyskanie przedstawionych raportów audytowych zapewnia większą transparentność procesu oraz znacząco ogranicza liczbę pytań w trakcie badania sprawozdań. Wierzymy, że prezentowane rozwiązania mogą stanowić wartościowy wkład w doskonalenie istniejących systemów i modeli konsolidacji oraz projektowanie nowych rozwiązań w podmiotach rozpoczynających działalność w formie grupy kapitałowej.
Jak przebiega praca nad skonsolidowanym sprawozdaniem finansowym?
Prowadzenie działalności gospodarczej w ramach grupy kapitałowej pociąga za sobą dodatkowe obowiązki sprawozdawcze. Spółki posiadające jednostki zależne, jeśli nie korzystają ze zwolnienia z art. 56 ustawy o rachunkowości, zobowiązane są do corocznego przygotowania skonsolidowanego sprawozdania finansowego, które zgodnie z art. 64 ust. 1 podlega badaniu przez biegłego rewidenta. Dodatkowe obowiązki raportowania obligatoryjnego i przeglądu sprawozdań dotyczą emitentów papierów wartościowych albo mogą wynikać z umów kredytowych zawieranych z instytucjami finansowymi.
W dużym uproszczeniu proces konsolidacji sprowadzić można do dwóch podstawowych kroków:
- przygotowanie w jednolitym układzie sprawozdań jednostkowych wszystkich spółek należących do grupy kapitałowej,
- kalkulacja i wprowadzenie korekt konsolidacyjnych mających na celu przekształcenie sumy sprawozdań jednostkowych w taki sposób, by zaprezentować sytuację majątkową i wyniki finansowe przedsiębiorstwa z wyeliminowaniem w całości operacji gospodarczych pomiędzy spółkami wchodzącymi w skład grupy.
Schodząc na nieco niższy poziom szczegółowości, w trakcie pracy nad przygotowaniem skonsolidowanych sprawozdań finansowych można wyróżnić następujące zadania:
- transformacja lokalnych zestawień obrotów i sald księgi głównej do grupowych struktur raportowania rachunku zysków i strat oraz bilansu,
- wprowadzenie korekt lokalnych do sprawozdań jednostkowych, których celem może być na przykład dostosowanie sprawozdawczości spółki do lokalnych standardów rachunkowości w sytuacji, gdy ewidencja księgowa prowadzona jest zgodnie z przepisami rachunkowości obowiązującymi w danym kraju,
- pozyskanie od spółek informacji o saldach i obrotach wewnątrzgrupowych oraz uzgodnienie wzajemne transakcji wewnątrzgrupowych,
- przeliczenie sprawozdań spółek zagranicznych do waluty raportowej grupy, z zachowaniem konieczności prezentacji wybranych pozycji zgodnie z kursami historycznymi obowiązującymi na dzień zdarzenia gospodarczego,
- kalkulacja i wprowadzenie korekt konsolidacyjnych, między innymi eliminacja transakcji wewnątrzgrupowych, eliminacja udziałów w spółkach zależnych i ich kapitałów własnych czy korekta niezrealizowanej marży na sprzedaży wewnątrzgrupowej,
- przygotowanie sprawozdania finansowego w układach i formacie zgodnym z wymogami obligatoryjnymi i standardami raportowania danej spółki.
Sześć zadań w pracy nad sprawozdaniem skonsolidowanym
Mapowanie obrotówek
Obroty i salda kont lokalnych spółek przenoszone do grupowego układu rachunku zysków i strat oraz bilansu.
Korekty lokalne
Korekty wprowadzane do sprawozdań jednostkowych, np. dostosowujące je do przyjętych standardów rachunkowości.
Uzgodnienie intercompany
Zebranie od spółek sald i obrotów wewnątrzgrupowych i ich wzajemne uzgodnienie.
Przeliczenie walut
Sprawozdania spółek zagranicznych w walucie grupy, wybrane pozycje po kursach historycznych.
Korekty konsolidacyjne
Eliminacja transakcji wewnątrzgrupowych, udziałów i kapitałów spółek zależnych oraz niezrealizowanej marży.
Sprawozdanie skonsolidowane
Układ i format zgodne z wymogami prawa i standardami raportowania spółki.
Złożoność procesu jest ściśle powiązana z liczbą spółek podlegających konsolidacji i złożonością powiązań kapitałowych pomiędzy nimi, acz dodatkowe utrudnienia wynikać mogą także ze stosowania różnych systemów finansowo-księgowych czy liczby i złożoności transakcji pomiędzy jednostkami wchodzącymi w skład grupy. Wiele firm, zwłaszcza tych większych, z powodzeniem korzysta ze specjalistycznych systemów informatycznych wspierających konsolidację finansową. Właściwie wdrożone rozwiązanie w istotny sposób usprawnia i porządkuje przetwarzanie danych w trakcie pracy nad przygotowaniem sprawozdań skonsolidowanych.
Dlaczego raporty audytowe są ważne w procesie konsolidacji?
Z punktu widzenia poprawności raportowania obligatoryjnego i współpracy z audytorem niezwykle ważne jest zapewnienie odpowiedniej przejrzystości dla wszystkich operacji wykonywanych w trakcie procesu konsolidacji. Transparentne raportowanie danych źródłowych i korekt składających się na ostateczne wartości prezentowane w sprawozdaniu finansowym pozwala samodzielnie wychwycić i skorygować ewentualne błędy oraz istotnie upraszcza komunikację z biegłymi rewidentami w trakcie przeglądu lub badania raportów skonsolidowanych.
W dalszej części artykułu skupimy się na raportach audytowych. Zaprezentujemy najlepsze praktyki tworzenia dokumentacji konsolidacyjnej, opierając się na raportach możliwych do uzyskania z profesjonalnego systemu informatycznego.
Osiągnięcie takiej transparentności raportowania skonsolidowanego w procesie prowadzonym wyłącznie za pomocą MS Excel wydaje się być cokolwiek trudne. Niemniej jednak przedstawione poniżej przykłady stanowić mogą wartościową inspirację nie tylko dla firm rozważających wdrożenie systemów lub narzędzi automatyzujących konsolidację finansową, ale również grup, w których podstawowym narzędziem do konsolidacji pozostanie w najbliższym czasie arkusz konsolidacyjny – tu jako potencjalny kierunek dalszego rozwoju i optymalizacji posiadanych narzędzi.
Trzy raporty wzorcowej dokumentacji konsolidacyjnej
Raport sald na kontach sprawozdawczych
Z czego składa się ta pozycja sprawozdania?
Salda kont lokalnych każdej spółki, korekty lokalne i konsolidacyjne z numerami, kwoty w walucie spółki i zastosowane kursy.
Raport uzgodnienia wewnątrzgrupowego
Czy salda między spółkami się zgadzają?
Pary spółek według reguł, np. należności i zobowiązania, z różnicami w walucie grupy i w walucie transakcji.
Raport korekt konsolidacyjnych
Co zmieniła każda korekta?
Wpisy dziennika z numerem, rodzajem, opisem, autorem i pełną dekretacją na kontach sprawozdawczych.
Co pokazuje raport sald na kontach sprawozdawczych?
Przez konta sprawozdawcze rozumiemy pozycje jednolitej, grupowej struktury rachunku zysków i strat oraz bilansu. W wielu firmach zbiór kont sprawozdawczych określany jest mianem grupowego planu kont. Właściwie zaprojektowany zestaw kont sprawozdawczych zapewnia analitykę pozwalającą uzyskać wymienione sprawozdania finansowe, część not objaśniających czy dane wejściowe do przygotowania sprawozdania z przepływów pieniężnych. Typowy plan kont sprawozdawczych na potrzeby konsolidacji liczy od 200 do 400 pozycji szczegółowych.
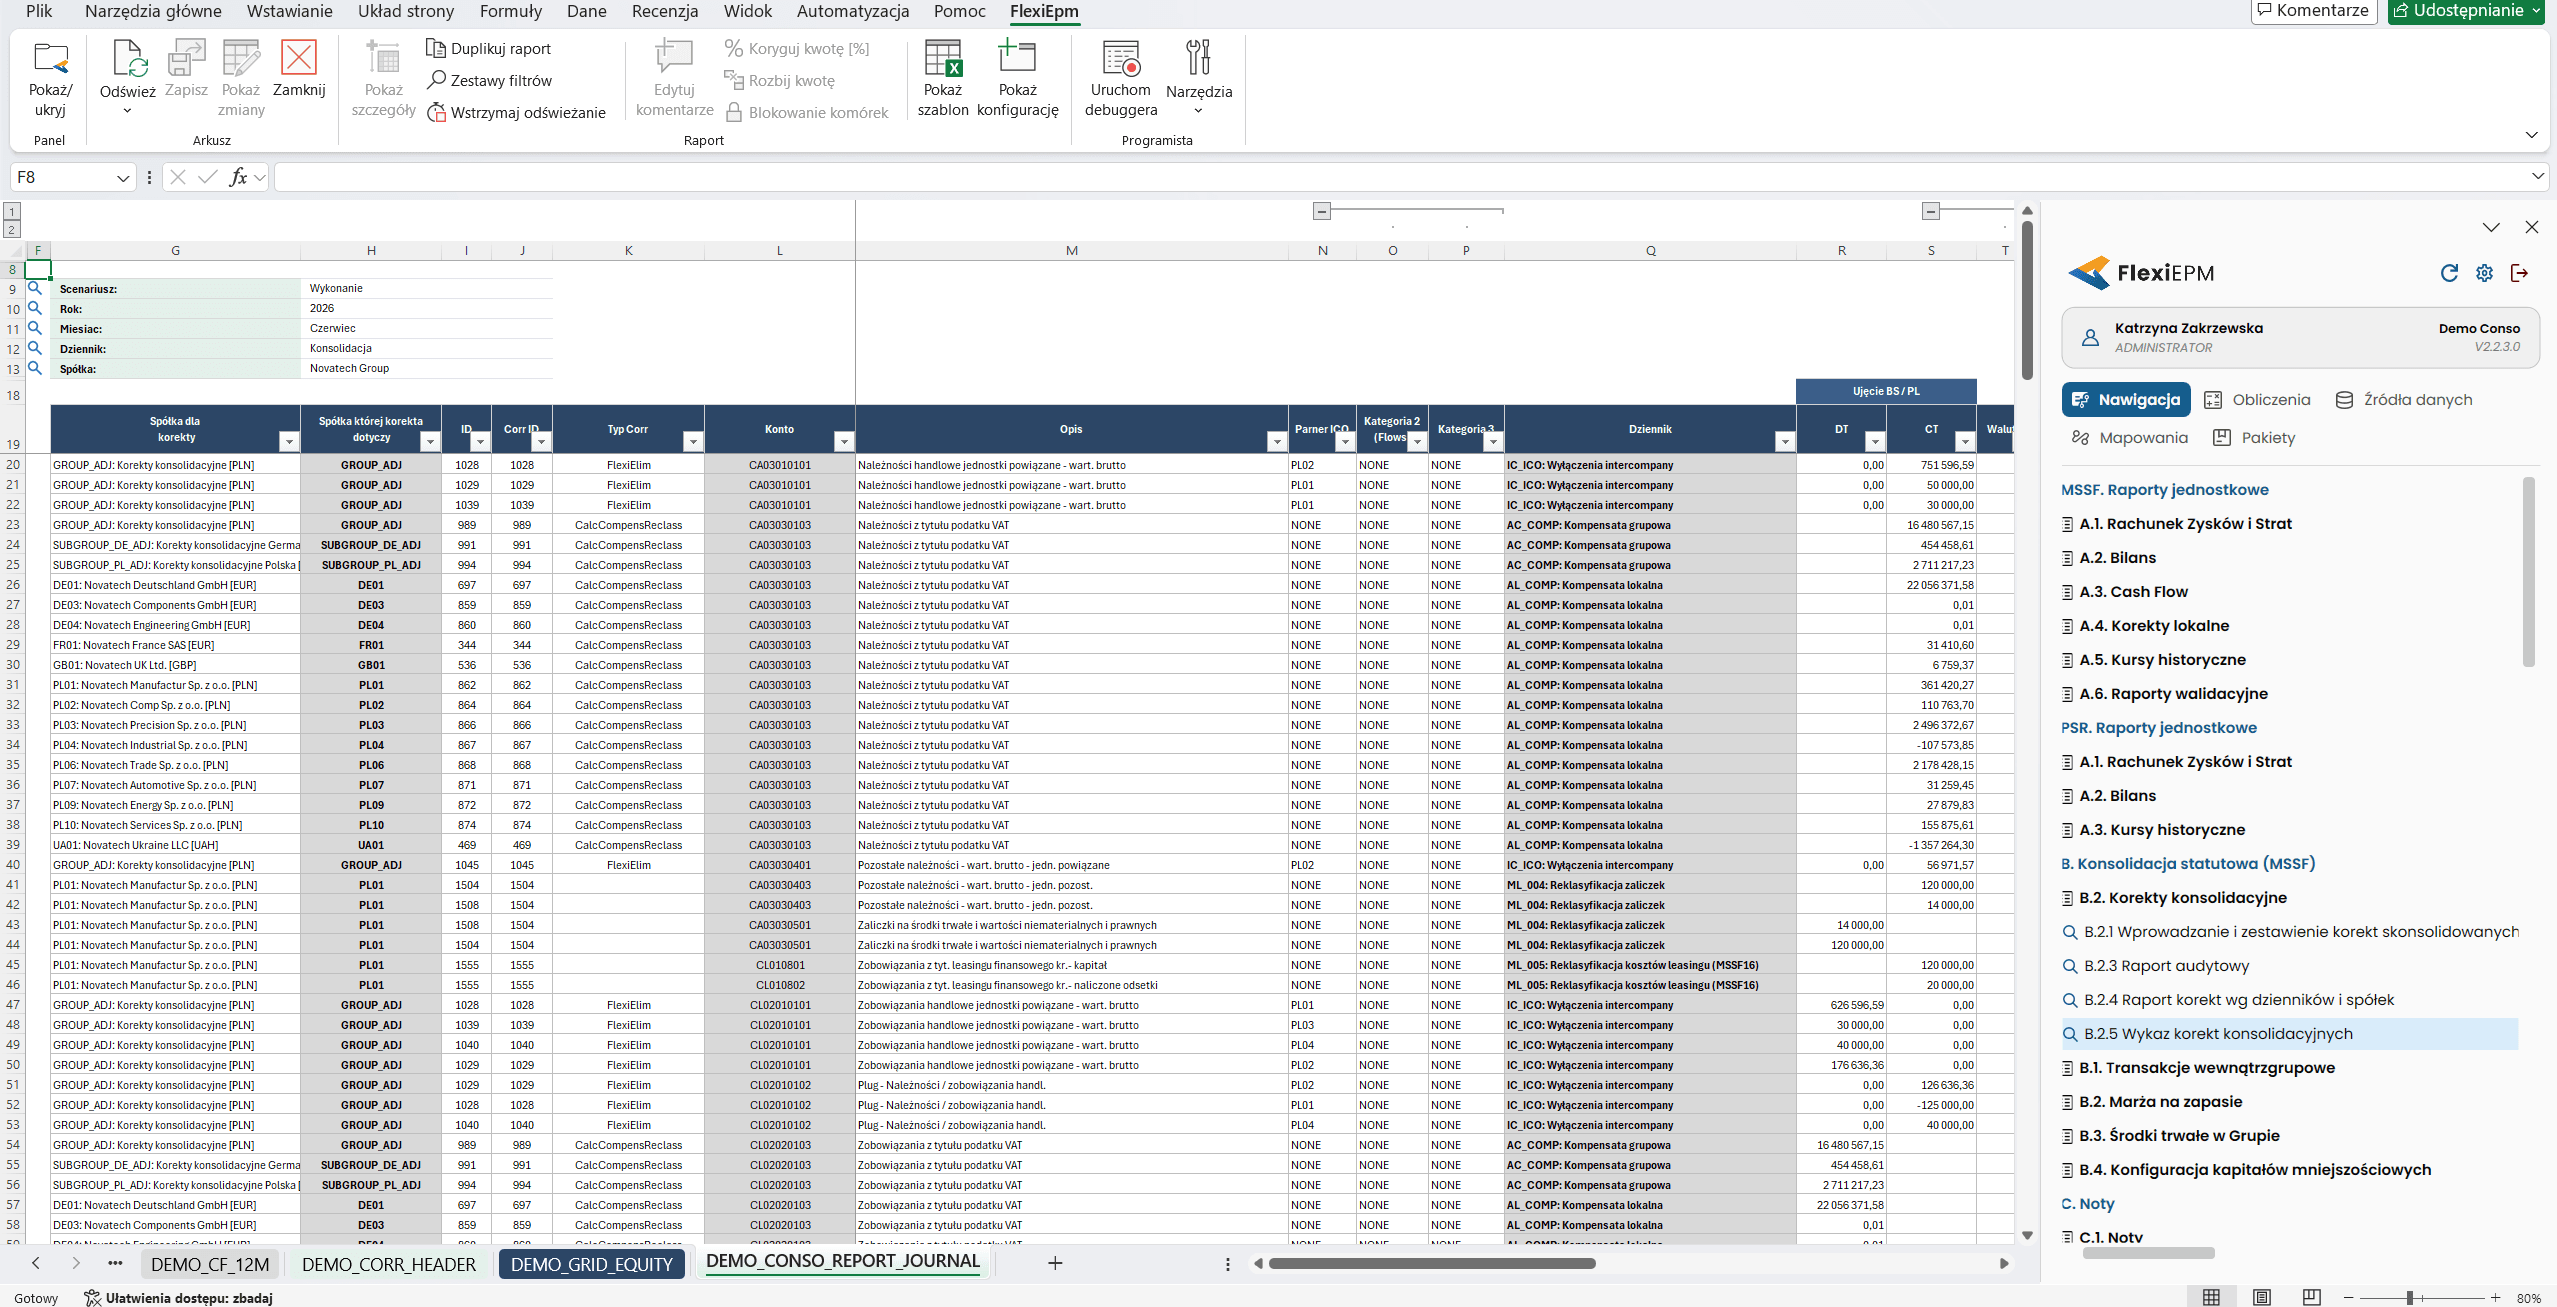
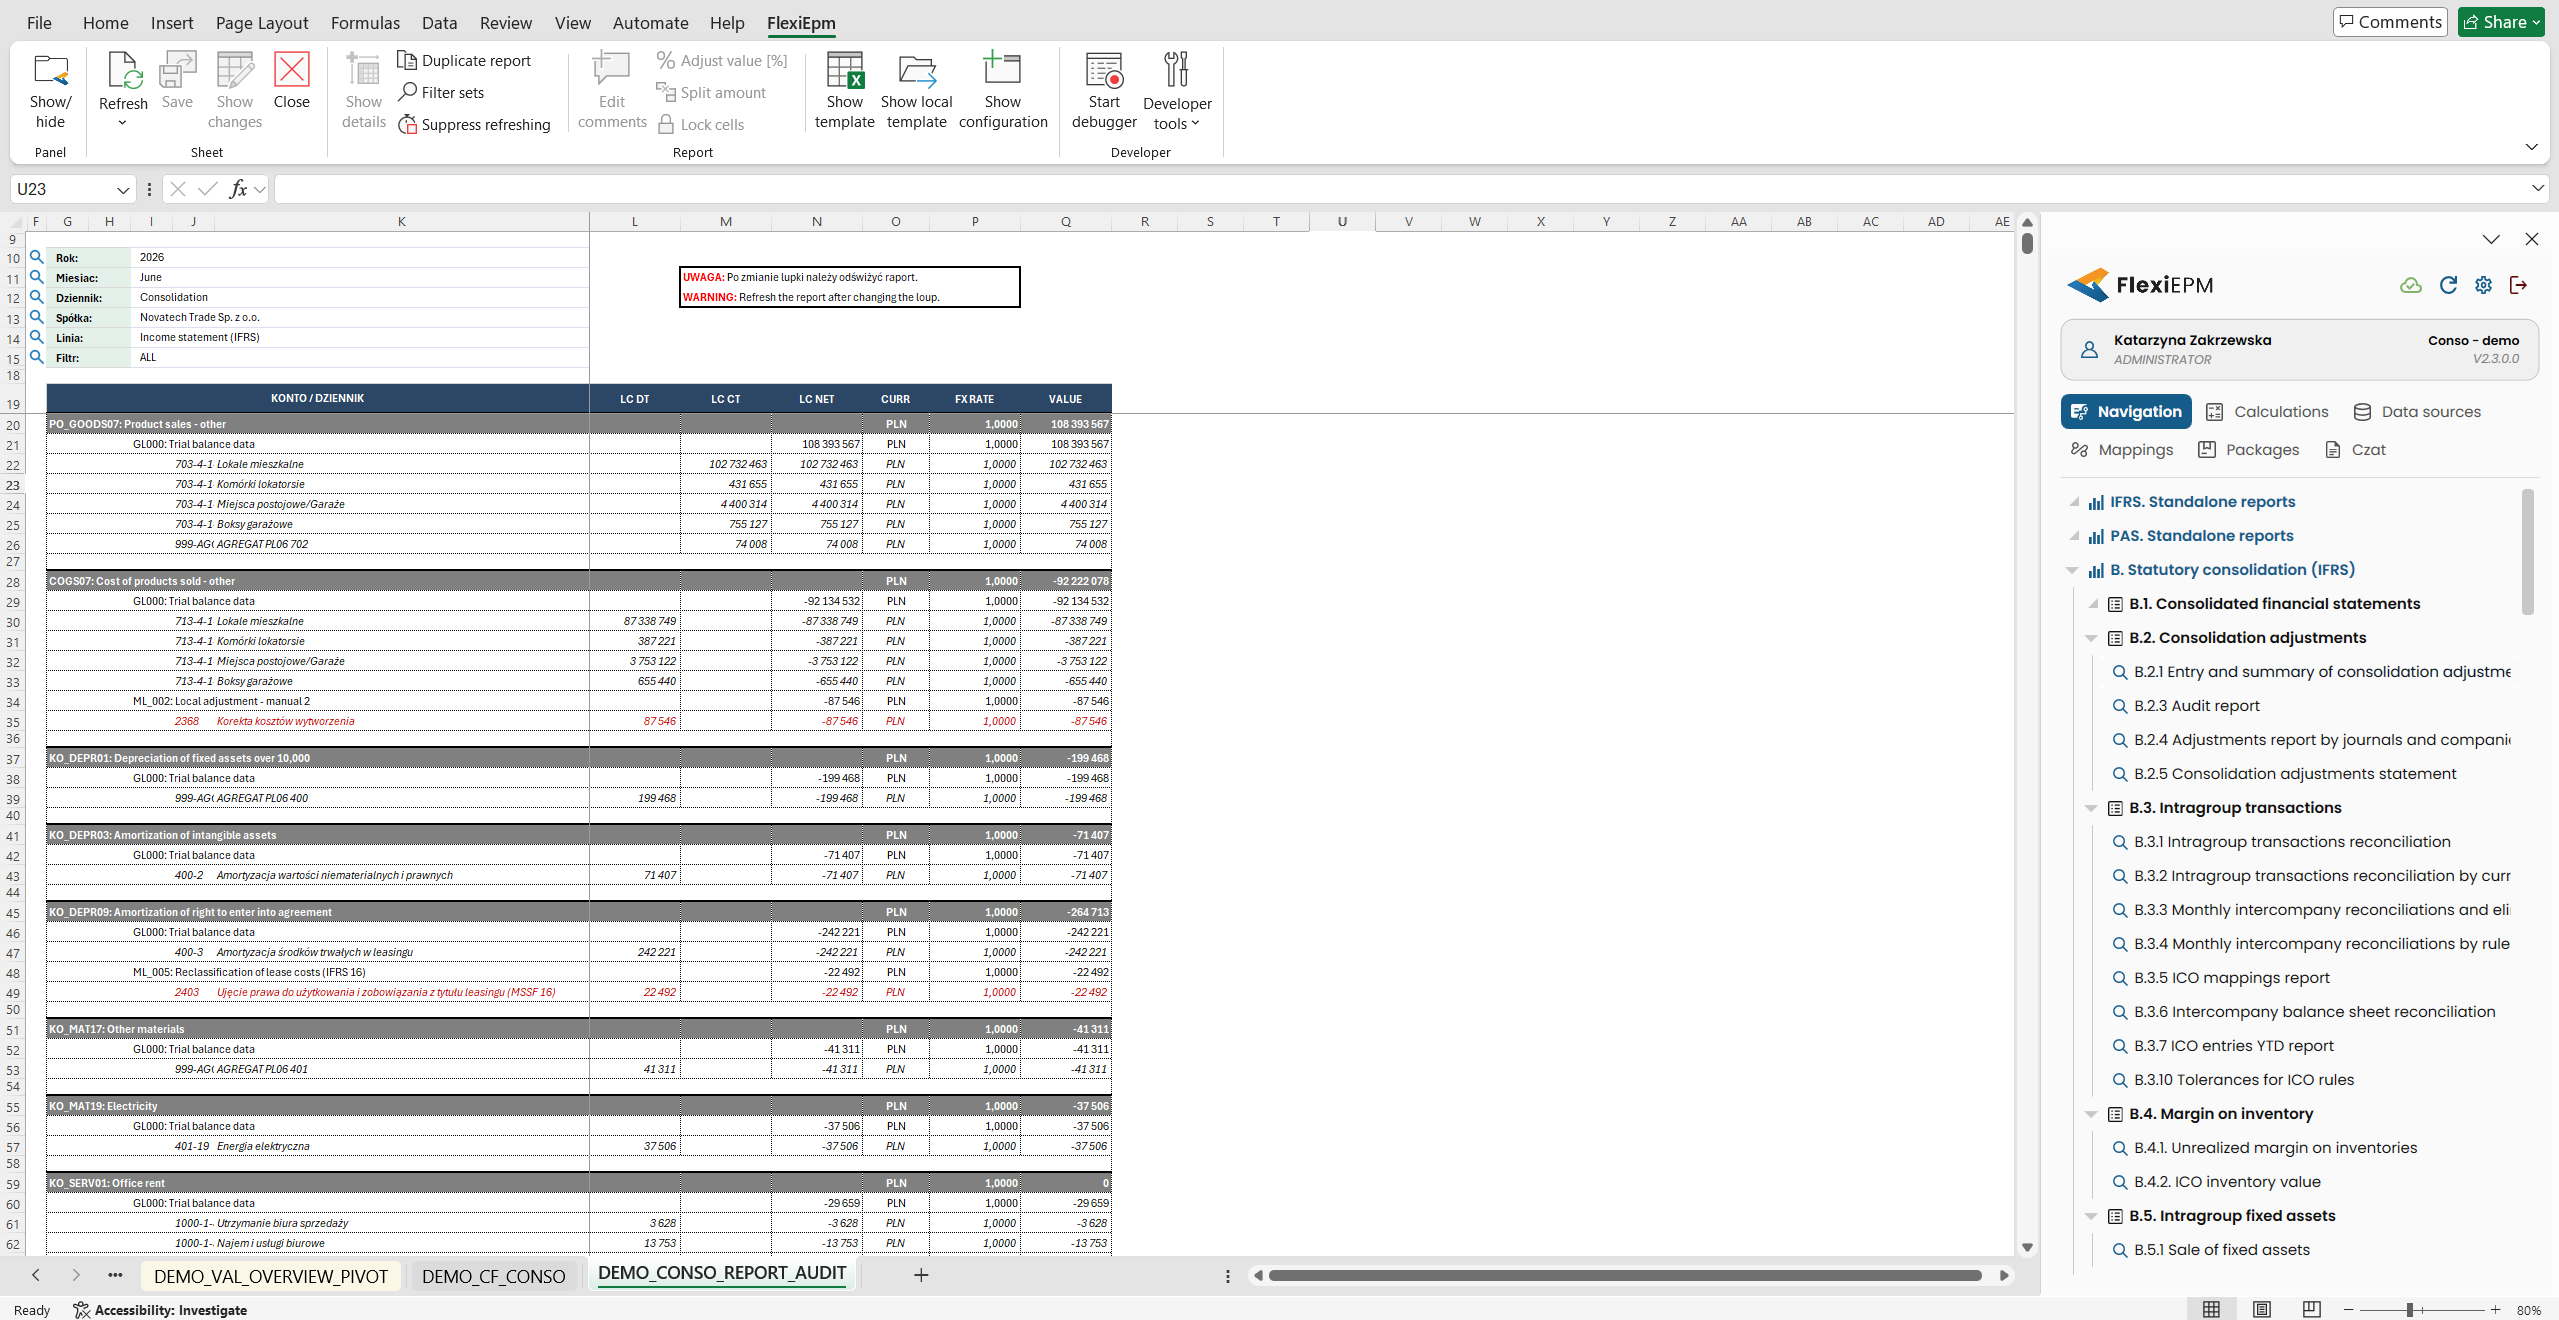
Raport sald na kontach sprawozdawczych ma na celu pełne wyjaśnienie ostatecznej wartości. Zapewnia on dekompozycję salda na wszystkie spółki i korekty konsolidacyjne. Rozbija atomowe pozycje raportu na salda na kontach lokalnych każdej ze spółek oraz korekty wprowadzone na poziomie spółki (korekty lokalne) lub grupowym (korekty konsolidacyjne). W przypadku międzynarodowych grup kapitałowych użyteczna jest informacja o wartościach w walucie funkcjonalnej spółki (umożliwiających uzgodnienie do lokalnej ewidencji księgowej) oraz kursach walutowych zastosowanych przy przeliczeniu do waluty grupy.
Klasyczny arkusz konsolidacyjny prezentuje zazwyczaj podsumowanie według spółek i zagregowanych korekt (kolejne kolumny tabeli zawierającej w wierszach pozycje sprawozdania). Zaproponowany układ sięga głębiej, dostarczając informacji na temat lokalnych kont przypisanych do danej pozycji w każdej ze spółek czy pojedynczych wpisów korekty. Numerowanie korekt i prezentacja na raporcie numeru korekty umożliwiają w łatwy sposób odszukanie interesującego nas wpisu i uzyskanie informacji na temat pełnej „dekretacji” korekty.
Dla ułatwienia pracy raport powinien zawierać pełną listę kont bilansowych lub wynikowych. Zrzut poniżej przedstawia przykładowy fragment raportu z bazy demonstracyjnej FlexiEPM dla pojedynczej linii sprawozdawczej pożyczek udzielonych jednostkom powiązanym. Na przykładzie można zobaczyć pełną dekompozycję wartości skonsolidowanej – dane z kont lokalnych, korektę ręczną związaną z uzgodnieniem odsetek oraz korekty związane z wyłączeniem sald i obrotów wewnątrzgrupowych.
Jak działa raport uzgodnienia wewnątrzgrupowego?
Centralne uzgodnienie sald i obrotów wewnątrzgrupowych przy dużej liczbie spółek i transakcji wzajemnych może być istotnym wyzwaniem w procesie konsolidacji. Identyfikacja i odpowiednie odniesienie w korektach konsolidacyjnych brakujących faktur, błędnie zaksięgowanych bądź zaraportowanych operacji czy różnic wynikających z przeliczenia operacji walutowych przy kilku lub kilkunastu spółkach dokonujących transakcji pomiędzy sobą wielokrotnie zajmuje istotną część czasu poświęcanego na konsolidację. Właściwie skonstruowany proces pozyskiwania danych intercompany oraz mechanizmy identyfikacji różnic mogą znacząco uprościć to zadanie.
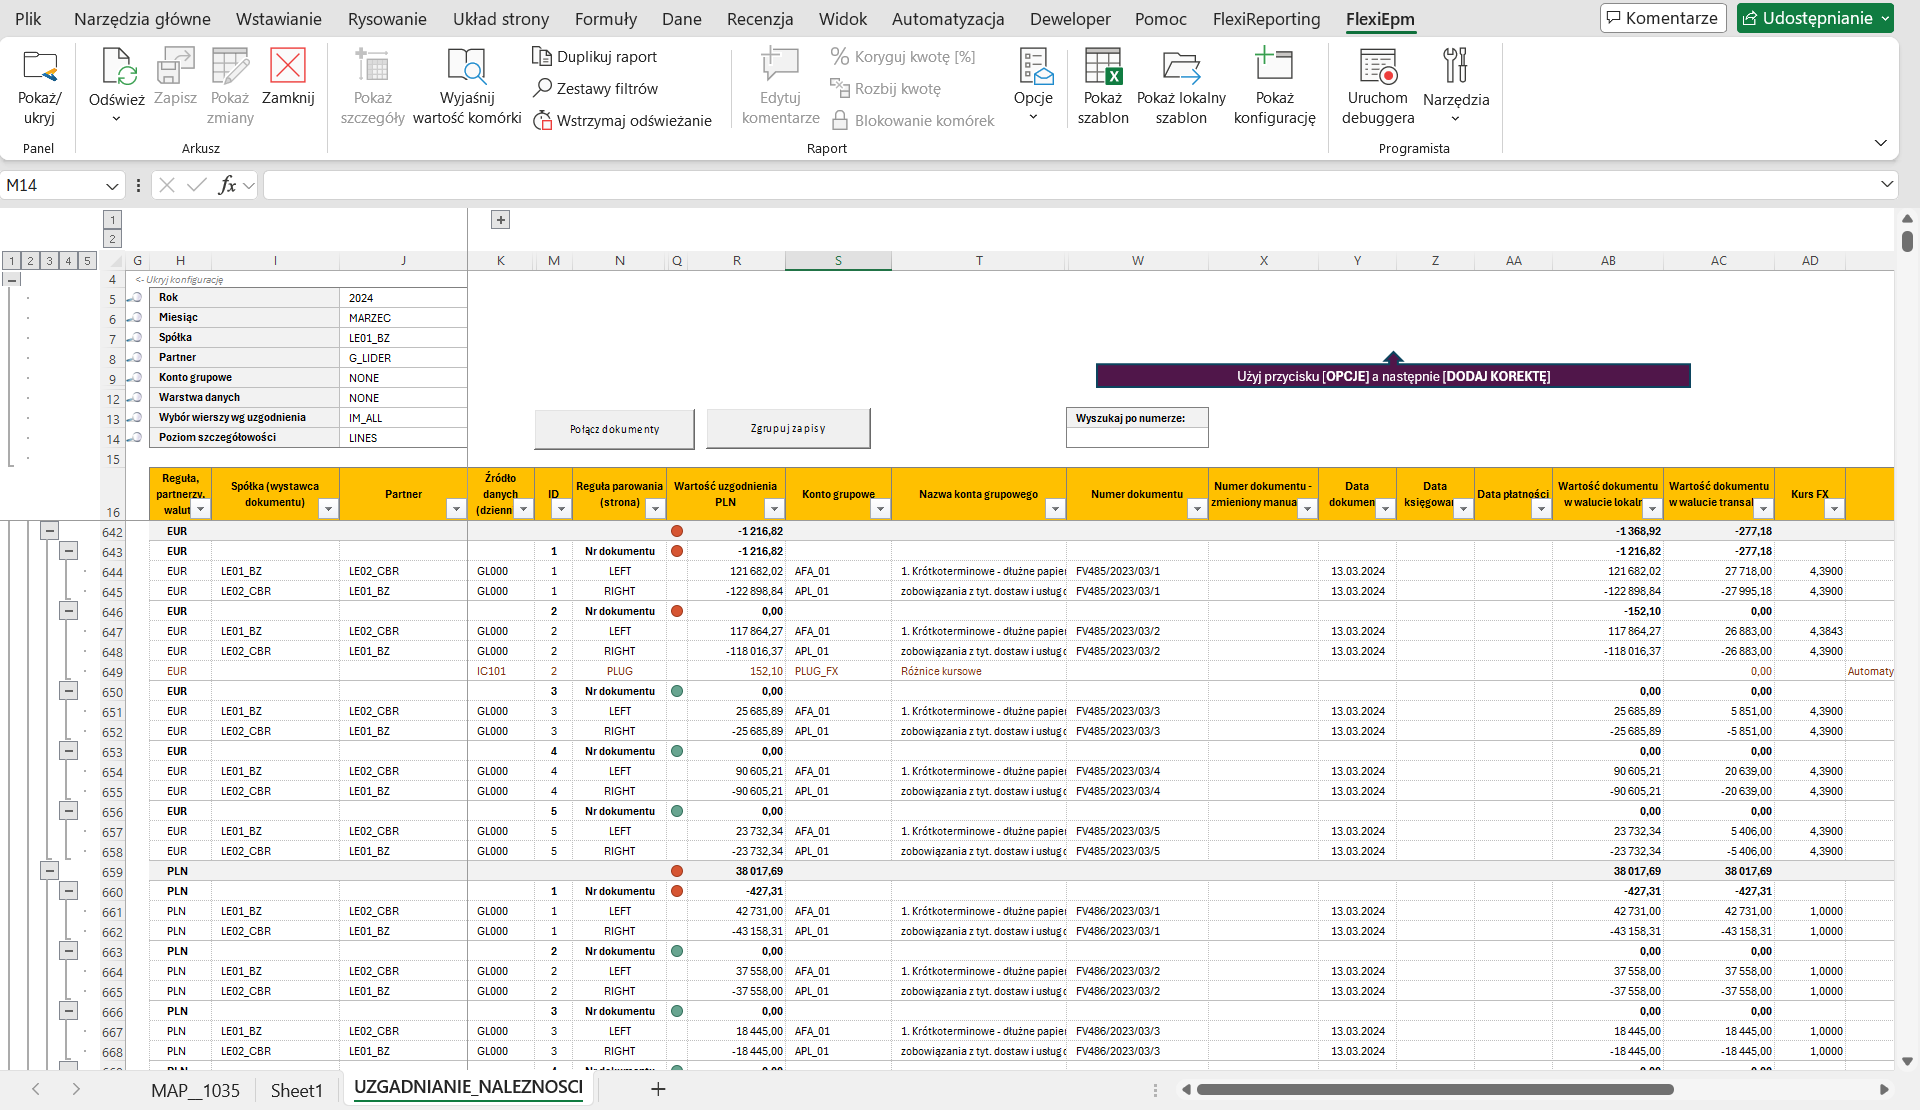
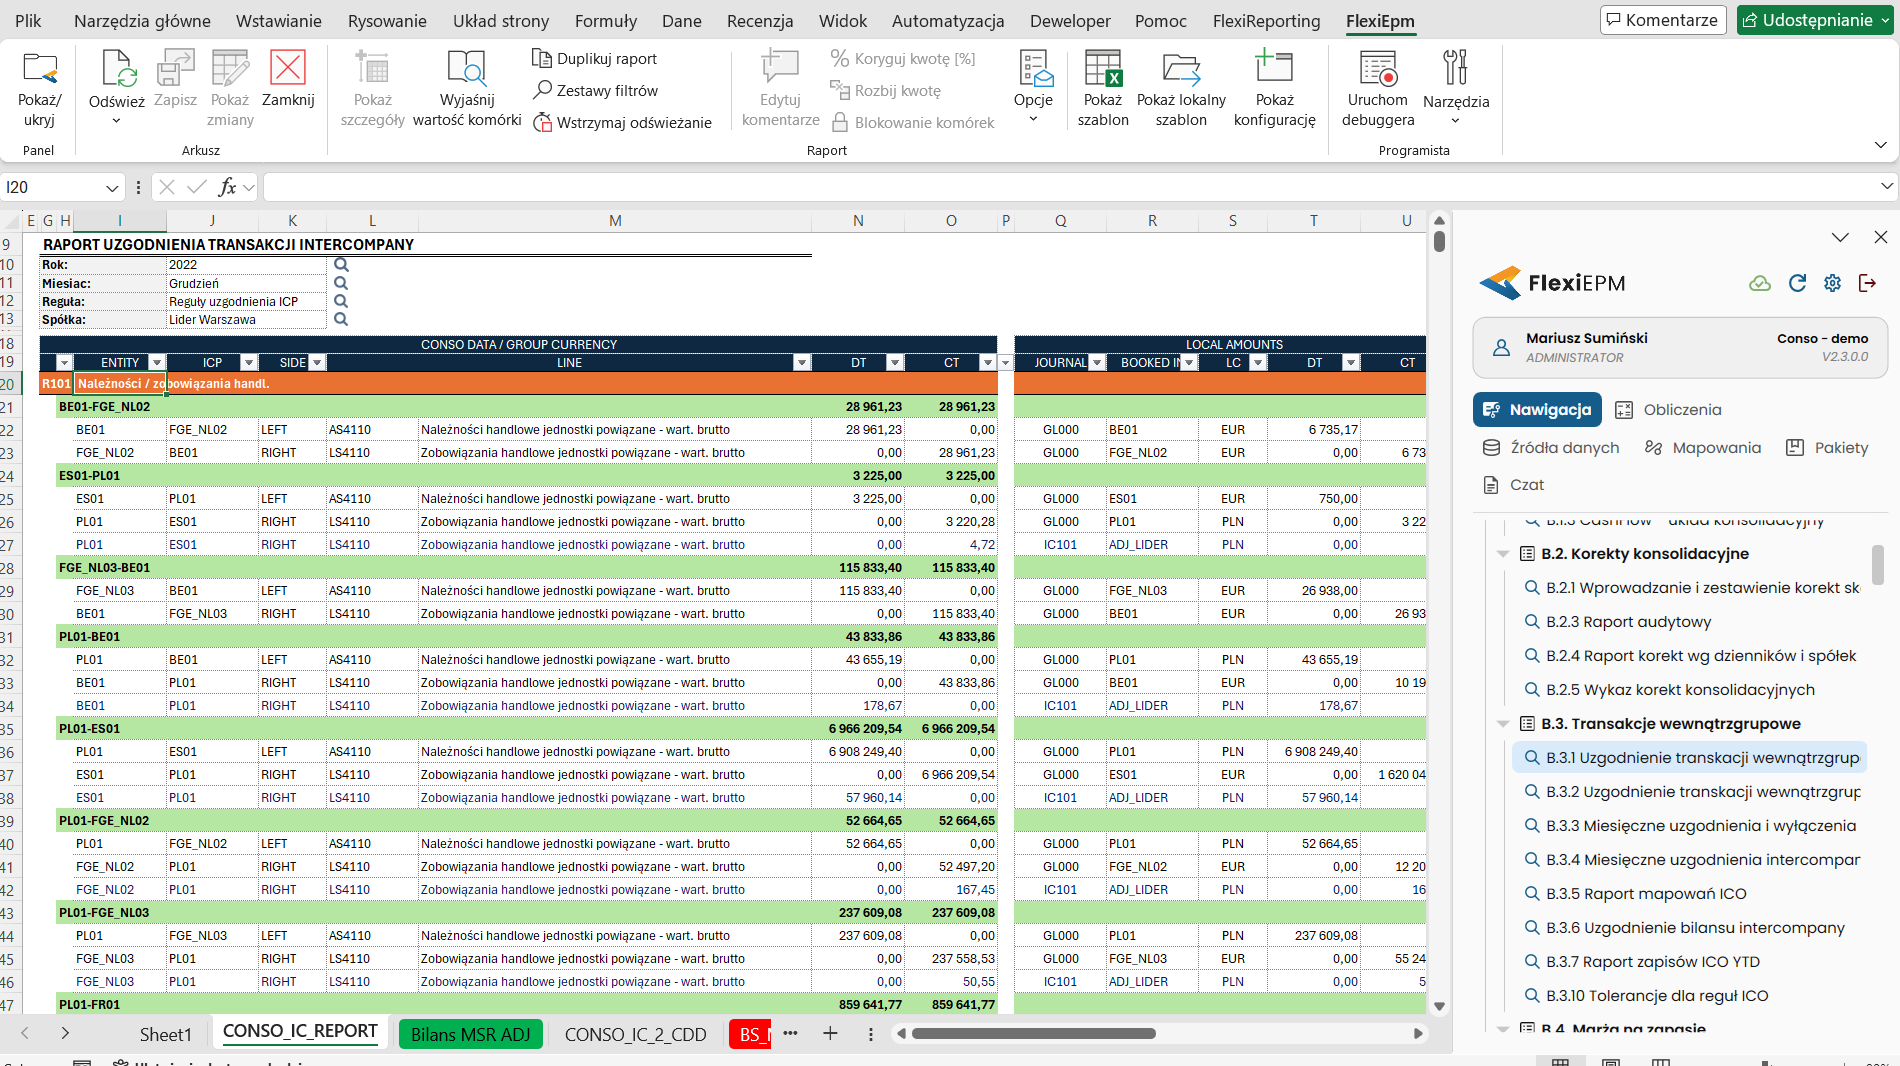
Proponowana forma raportu uzgodnienia wewnątrzgrupowego opiera się na zdefiniowanych regułach łączących konta przeciwstawne – na przykład należności / zobowiązania handlowe lub pożyczki otrzymane / udzielone. Raport zestawia zaraportowane lokalnie salda wewnątrzgrupowe każdej ze spółek, porównując je z wartościami dostarczonymi przez partnera na koncie przeciwstawnym.
Uzgodnienie odbywa się zarówno w walucie raportowania grupy kapitałowej (dane zagranicznych spółek lokalnych przeliczane są kursami konsolidacyjnymi), jak i w walutach transakcji. Dostępność danych w rzeczywistej walucie transakcji (np. EUR lub USD) pozwala automatycznie zidentyfikować różnice kursowe wynikające z zastosowania kursów krzyżowych (tj. przeliczenia tej samej wartości walutowej do waluty grupy za pomocą różnych kursów lub kombinacji kursów) – jeżeli wartości w walucie transakcji są zgodne, to cała różnica w PLN (walucie raportowania grupy) powinna zostać zaklasyfikowana jako różnice kursowe.
W przypadku niezgodności sald w walucie transakcji konieczne są dalsze poszukiwania mające na celu ustalenie i skorygowanie przyczyn rozbieżności. Zautomatyzowane pozyskiwanie danych w walutach transakcyjnych wymaga przetwarzania danych z modułów rozrachunkowych lub rozszerzenia lokalnych zakładowych planów kont o konta pozabilansowe, na których rejestrowane będą salda w walutach oryginalnych.
Wyposażenie raportu w konfigurowalne poziomy tolerancji dla każdej z reguł (procentowy i wartościowy) pozwala pominąć automatycznie pomijalne różnice i skupić uwagę na wyjaśnieniu w pierwszej kolejności istotnych rozbieżności, oczywiście jeżeli takowe występują.
Jak rozpoznać różnicę kursową w uzgodnieniu intercompany?
Porównaj salda pary spółek w walucie transakcji, np. w EUR lub USD.
Salda w walucie transakcji są zgodne
Cała różnica w walucie grupy to różnica kursowa z przeliczenia tej samej kwoty różnymi kursami. Raport rozpoznaje ją automatycznie.
Salda w walucie transakcji się różnią
Trzeba ustalić przyczynę, np. brakującą fakturę, błędne księgowanie albo błędnie zaraportowaną operację, i ją skorygować.
Różnice poniżej progu tolerancji, procentowego i kwotowego, raport pomija, żeby zespół zajął się najpierw istotnymi rozbieżnościami.
Przykład raportu z bazy demonstracyjnej FlexiEPM przedstawia zrzut poniżej. W zaprezentowanym fragmencie znalazła się reguła uzgodnienia należności / zobowiązań handlowych. Raport prezentuje wartości w walucie grupy i jednostki, z zachowaniem detali dotyczących kont księgowych czy korekt uzgodnieniowych wprowadzonych w trakcie konsolidacji.
Co zawiera raport korekt konsolidacyjnych?
Korekty i eliminacje jednostronne, stosowane niekiedy w modelach konsolidacyjnych budowanych w arkuszu kalkulacyjnym, dramatycznie ograniczają czytelność procesu. Zasada podwójnego zapisu księgowego, stanowiąca fundament prowadzenia ewidencji księgowej od przeszło 500 lat, jest jak najbardziej odpowiednia również przy prowadzeniu procesu konsolidacji finansowej.
Rejestracja i organizacja korekt i eliminacji za pomocą dzienników i wpisów na kontach sprawozdawczych znakomicie porządkuje dokumentację konsolidacyjną. „Księgowanie” korekt wymusza ich logiczną spójność oraz opisuje sens merytoryczny eliminowanej transakcji w uniwersalny, zrozumiały dla wszystkich uczestników procesu sposób.
Właściwie prowadzona dekompozycja i dokumentacja korekt pozwala łatwo powiązać je z rzeczywistymi zdarzeniami gospodarczymi. Z drugiej strony łączenie korekt w dzienniki pozwala grupować korekty według ich typu. W ten sposób możliwe jest pokazanie skumulowanego efektu eliminacji transakcji intercompany czy marży na zapasie na poziomie skonsolidowanym.
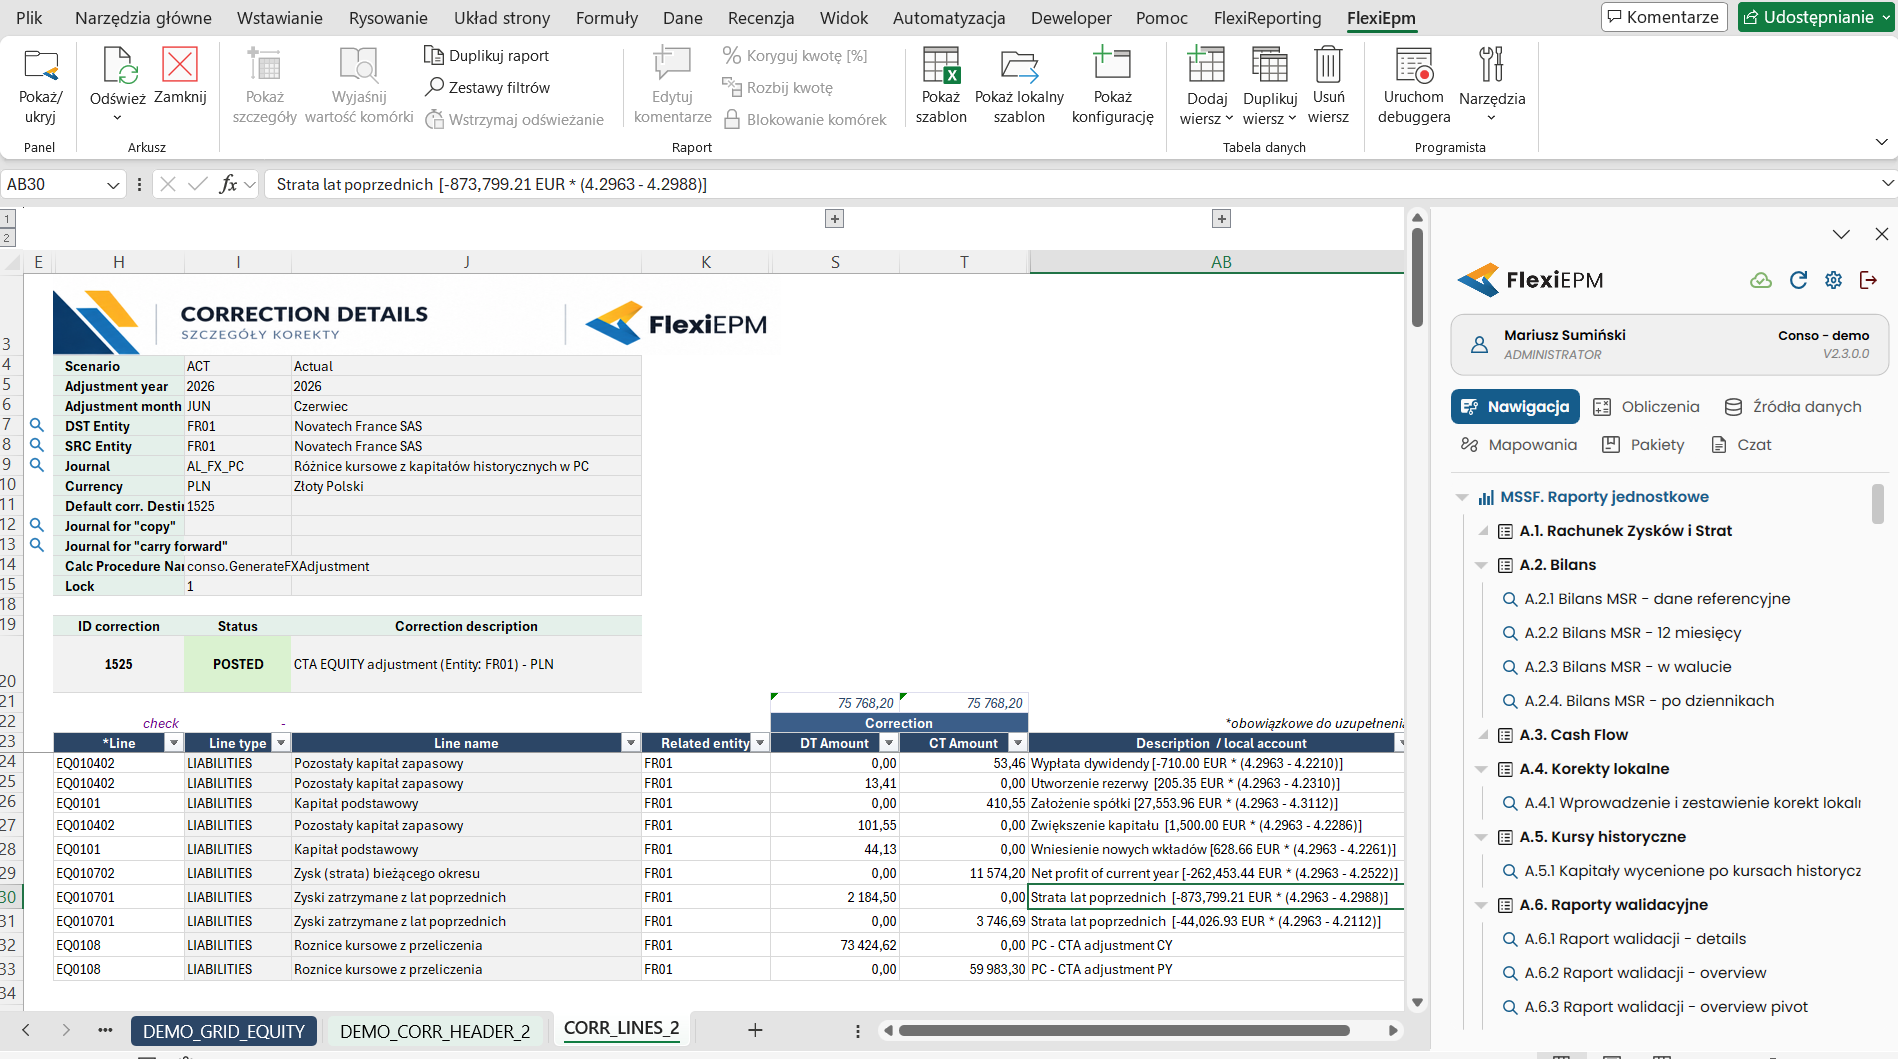
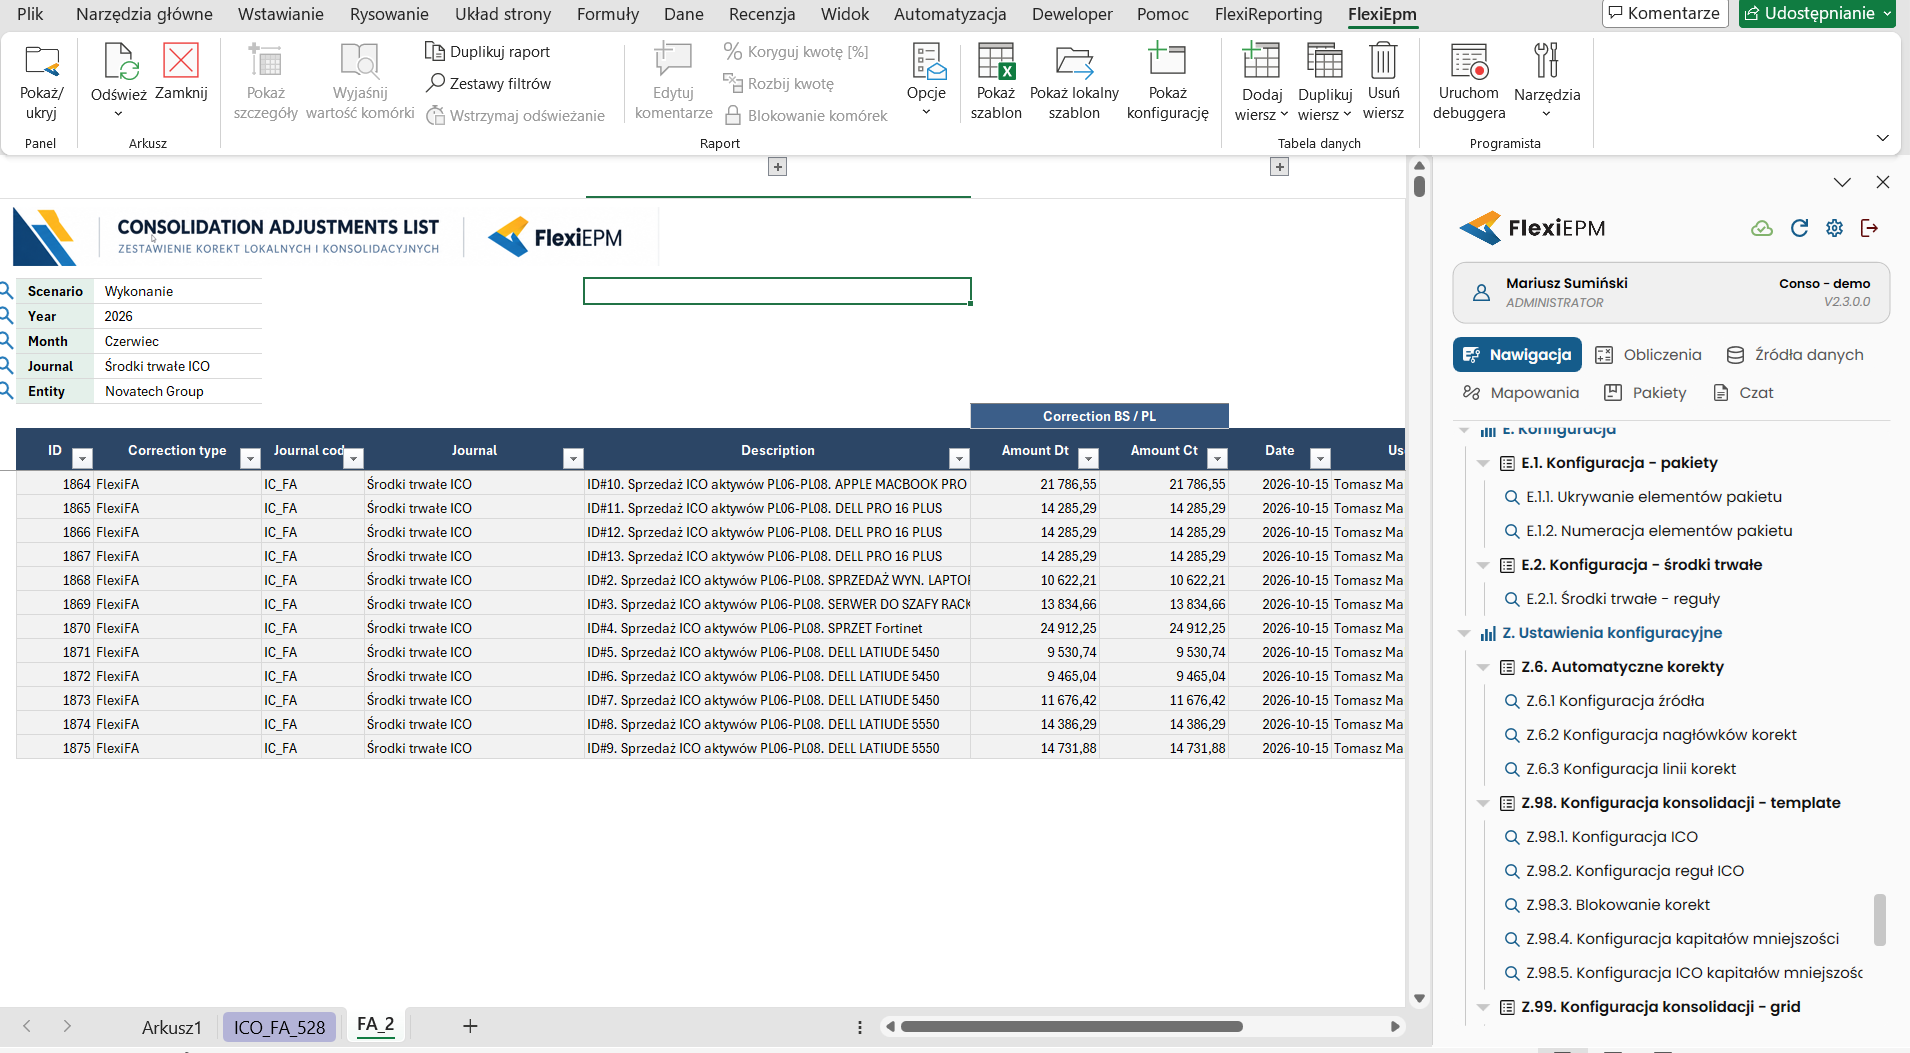
Formuła raportu korekt konsolidacyjnych sprowadza się do zebrania i zaprezentowania wszystkich korekt w postaci wpisów dziennika konsolidacyjnego. W takim układzie każda eliminowana transakcja ma odzwierciedlenie w postaci pojedynczej korekty, na której składają się informacje nagłówkowe (rodzaj korekty, opis korekty, informacja o tym, czy została wprowadzona w bieżącym okresie sprawozdawczym, czy jest to eliminacja transakcji z poprzednich okresów).
Raport świetnie uzupełnia się z raportem sald na kontach sprawozdawczych: tam patrzymy na korekty z perspektywy wartości na poszczególnych liniach sprawozdania, tu mamy możliwość całościowego zrozumienia sposobu, w jaki korekta wpływa na kształt sprawozdania finansowego.
Przykład zestawienia korekt z bazy demonstracyjnej FlexiEPM przedstawia zrzut poniżej. W raporcie korekt dla każdej korekty znajdujemy unikalny numer, opis korekty, informację o osobie, która ją wprowadziła, oraz pełną dekretację na kontach sprawozdawczych.
Czy dokumentację konsolidacyjną da się prowadzić bez systemu?
Tak, acz jest to trudne i niezbyt powszechne. Pracując z wieloma polskimi firmami, podobny poziom transparentności w przypadku konsolidacji prowadzonych w MS Excel spotkałem zaledwie raz – w relatywnie niedużej grupie, gdzie proces konsolidacji prowadził jednoosobowo dyrektor finansowy posiadający uprawnienia biegłego rewidenta.
Częściej sprawozdanie skonsolidowane powstaje w gąszczu powiązanych ze sobą plików rozrzuconych po dyskach sieciowych i lokalnych komputerach. Zdarzają się również wdrożenia systemów działających w formie „czarnej skrzynki”, do której trafiają dane źródłowe, a w wyniku otrzymujemy wartości skonsolidowane przy ograniczonych możliwościach raportowania szczegółów. W takich przypadkach zrozumienie i odtworzenie ciągu myślowego prowadzącego do uzyskania ostatecznych sprawozdań skonsolidowanych bez szczegółowych objaśnień ze strony właściciela procesu jest praktycznie niemożliwe.
| Klasyczny arkusz konsolidacyjny | Dokumentacja z raportami audytowymi | |
|---|---|---|
| Szczegółowość | Podsumowanie według spółek i zagregowanych korekt | Konta lokalne każdej spółki i pojedyncze wpisy korekt |
| Zapis korekt | Zdarzają się korekty i eliminacje jednostronne | Korekty księgowane w dziennikach, zgodnie z zasadą podwójnego zapisu |
| Odszukanie korekty | Korekty zsumowane w kolumnach tabeli | Numer korekty na raporcie prowadzi do jej pełnej dekretacji |
| Wiedza o procesie | Często w powiązanych plikach i w głowie jednej osoby | Przebieg wszystkich kroków widoczny w raportach |
Mając możliwość udziału w międzynarodowych projektach, widziałem, jaką wagę do raportów audytowych przykładają kontrolerzy i konsolidatorzy z Francji, Belgii czy Luksemburga. W tamtejszej praktyce biznesowej jakość i transparentność danych są równie ważne jak efektywność kosztowa procesu, a przedstawione układy raportowania są standardem zapewnianym przez większość lokalnych systemów do konsolidacji finansowej.
W mojej ocenie implementacja zaproponowanych rozwiązań leży w interesie wszystkich osób zaangażowanych w proces raportowania skonsolidowanego – głównych księgowych, konsolidatorów czy dyrektora finansowego. Prowadzenie konsolidacji w sposób umożliwiający uzyskanie opisanych w artykule raportów pozwala na uniwersalne przedstawienie przebiegu wszystkich kroków pracy nad sprawozdaniem. Zastosowanie zaproponowanych rozwiązań zapewnia odpowiedni komfort w trakcie współpracy z audytorem oraz ogranicza ryzyka związane z koncentracją całej wiedzy na temat przebiegu procesu w głowie jednej osoby.
Jak wygląda dokumentacja konsolidacyjna we FlexiEPM?
W systemie do konsolidacji finansowej FlexiEPM każdą wartość w sprawozdaniu jednostkowym i skonsolidowanym można wyjaśnić do źródła. Obrotówki spółek pozostają w systemie bez zmian, a każde przekształcenie, od korekty lokalnej po eliminację konsolidacyjną, system zapisuje jako dwustronną korektę w dzienniku, z numerem, opisem oraz informacją, kto i kiedy ją wprowadził.
Raport analityki na kontach sprawozdawczych pokazuje dla każdej pozycji salda kont księgowych poszczególnych spółek i wszystkie korekty, które się na nią złożyły, a raporty audytowe korekt można filtrować po spółce, okresie, dzienniku i użytkowniku. Po zamknięciu okresu system blokuje import obrotówek i wprowadzanie korekt, więc liczby przekazane biegłemu rewidentowi nie zmieniają się bez wiedzy zespołu konsolidacji.
Artykuł ukazał się pierwotnie w magazynie „Controlling i Zarządzanie” w 2018 r. To jego zaktualizowana wersja.