Niedawno Mariusz Sumiński oglądał u potencjalnego klienta system do konsolidacji, jeden z czołowych na świecie, wdrożony w międzynarodowym holdingu. W spółce zależnej ten system nie robił prawie nic. Dane do konsolidacji dalej szły przez trzy lub cztery powiązane pliki Excel.
Od tej historii zaczął się webinar Konsolidacja finansowa krok po kroku: od danych spółek do gotowego sprawozdania. Poprowadzili go 28 września 2026 roku Patrycja Gryta, ekspertka odpowiedzialna w FlexiSolutions za praktykę Financial Reporting & Consolidation, i Mariusz Sumiński, Dyrektor Zarządzający. Patrycja pokazywała system FlexiEPM od środka, a Mariusz zadawał pytania z perspektywy uczestników. Poniżej najważniejsze wnioski i odpowiedzi na pytania z czatu.
W skrócie
- Jakość konsolidacji zależy od pakietów jednostkowych. Gdy spółki mapują konta do grupowego planu kont w systemie, centrala nie poprawia danych ręcznie.
- Rachunek wyników, bilans, cash flow i noty powstają z tych samych kont grupowych, według jednych reguł dla całej grupy.
- Pod MSSF 18 dane za 2026 rok trzeba pokazać w nowym układzie. W FlexiEPM służą do tego osobne tabele mapujące dla lat do 2026 i od 2027 oraz wersje danych dla tego samego okresu.
Dlaczego konsolidacja zaczyna się w spółce zależnej
Centrala pracuje na tym, co przyślą spółki. Gdy pakiet jednostkowy powstaje w kilku arkuszach z przepisanymi saldami, błąd przechodzi dalej i wychodzi dopiero przy uzgodnieniach grupowych. W FlexiEPM przygotowanie pakietu jest pierwszym etapem procesu w systemie. Spółka nie buduje go po swojemu przed wysyłką pliku.
Na ekranie wygląda to jak Excel i Excel zostaje interfejsem pracy. Dane, wersje i reguły trafiają jednak do jednej centralnej bazy. W komórkach nie ma formuł ani WYSZUKAJ.PIONOWO, a liczby pochodzą z bazy.
Ogólny przebieg procesu opisaliśmy w artykule o etapach konsolidacji sprawozdań finansowych. Tutaj skupiamy się na tym, co zobaczyli uczestnicy webinaru.
| Etap | Kto odpowiada | Co się dzieje w FlexiEPM |
|---|---|---|
| Dane źródłowe | Spółka | Import obrotówki z pliku albo pobranie z ERP |
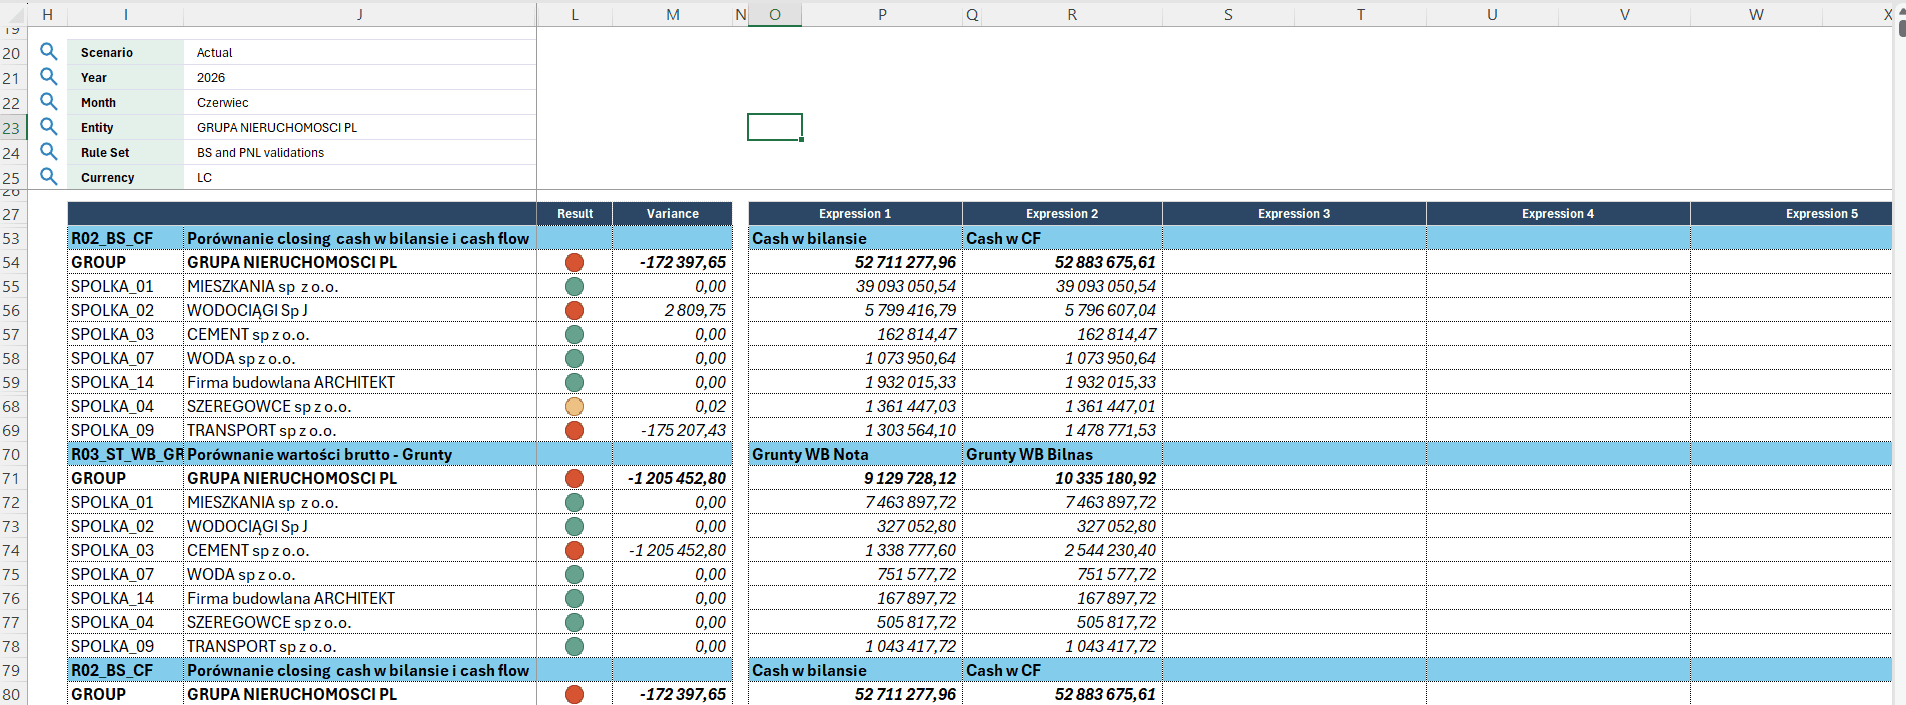
| Mapowanie | Spółka lub koordynator | Konta lokalne trafiają do grupowego planu kont, walidacja pokazuje niezmapowane |
| Korekty lokalne | Spółka | Dzienniki na kontach grupowych, dane źródłowe bez zmian |
| Waluty | Spółka zagraniczna i centrala | Kursy z NBP, kursy historyczne kapitałów, różnice kursowe |
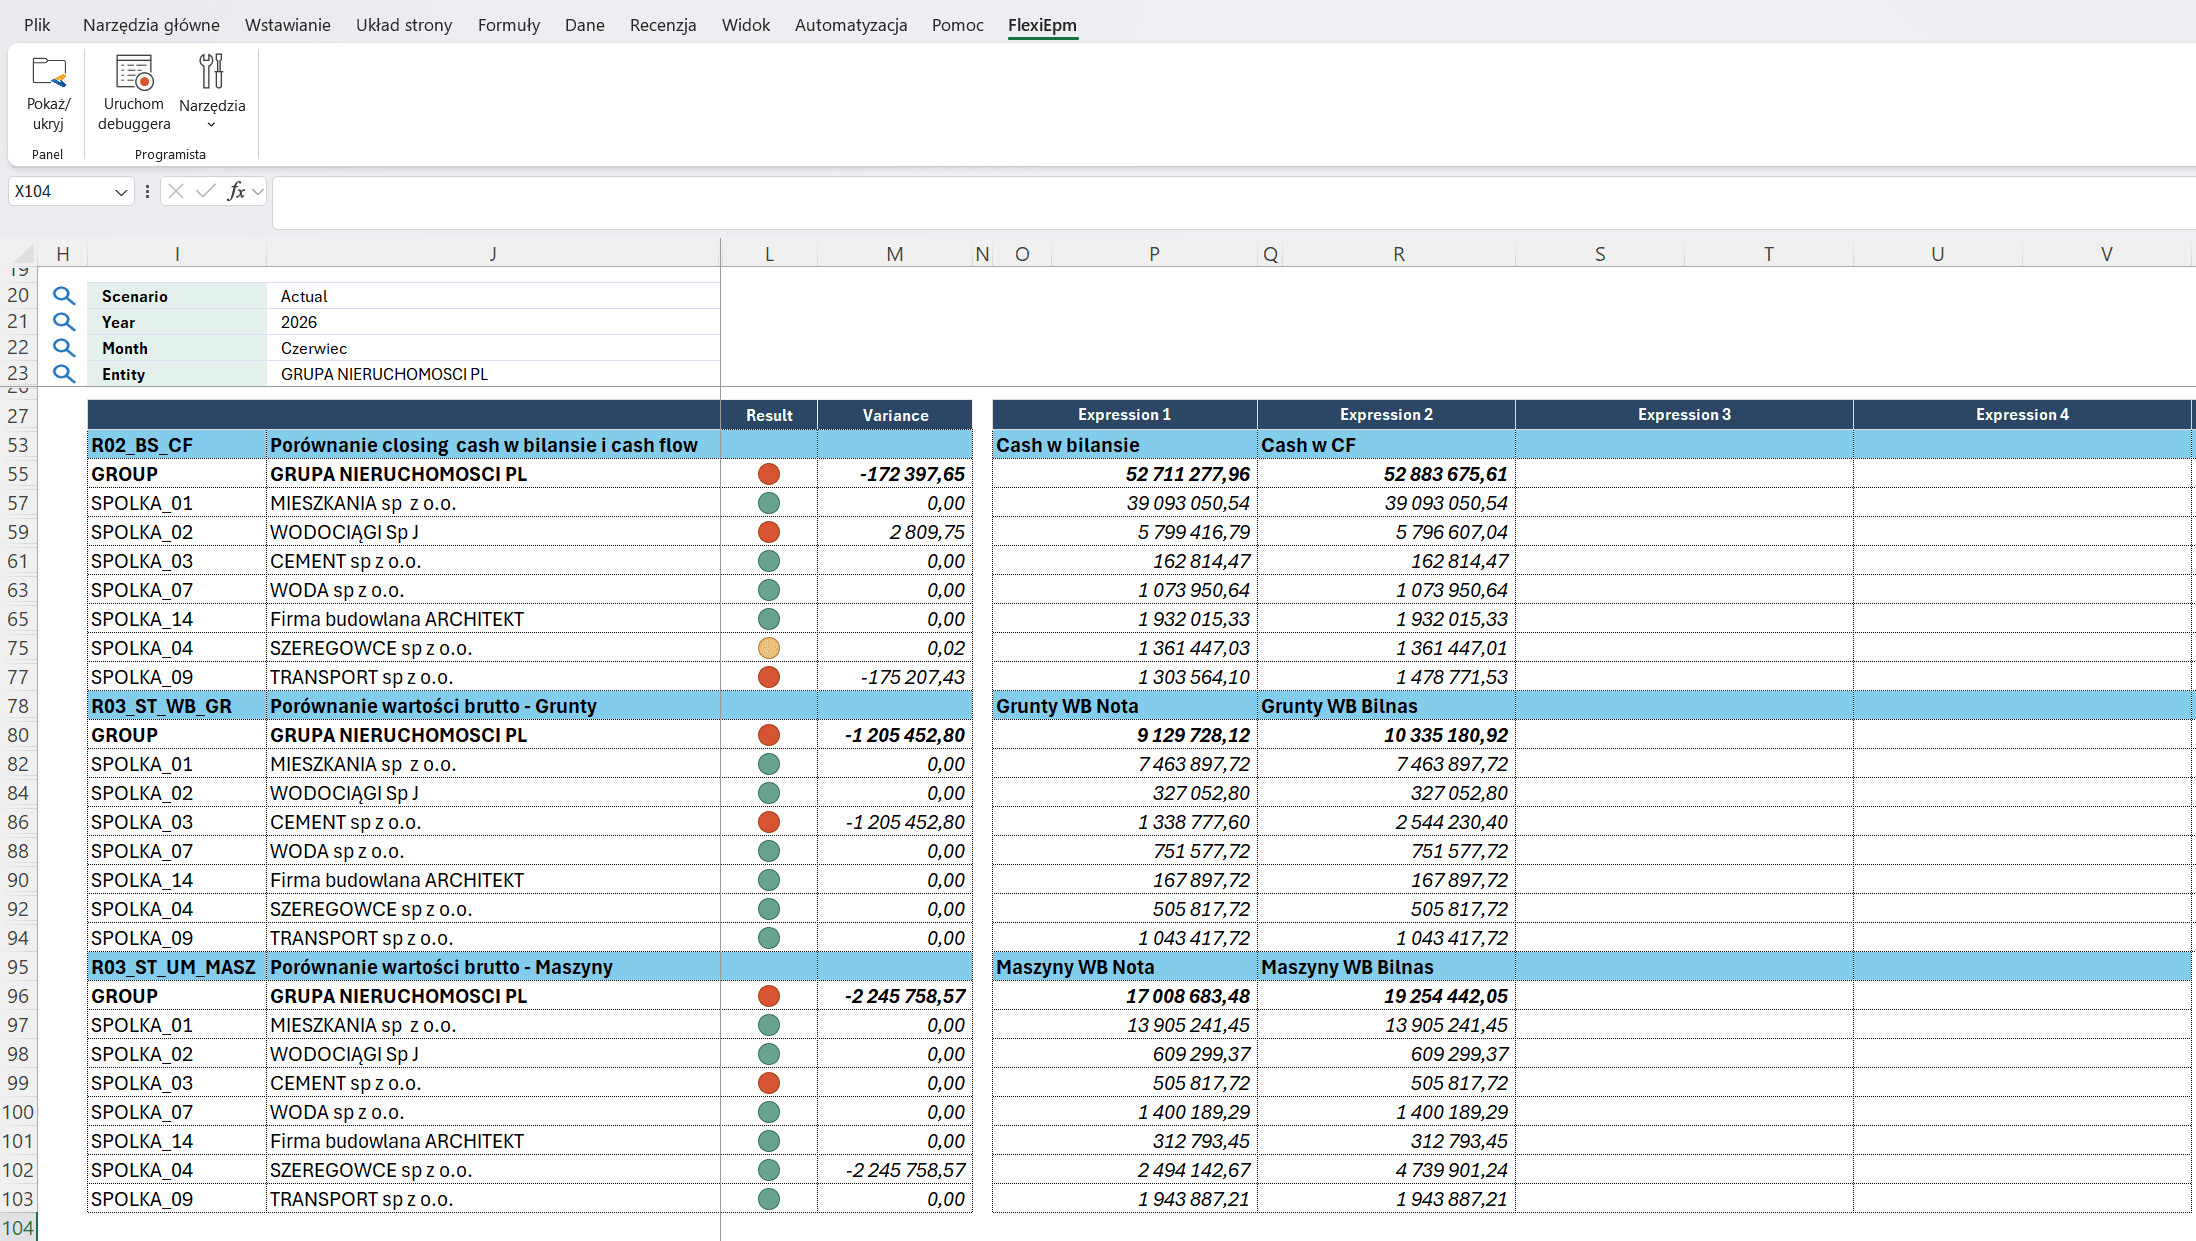
| Cash flow i noty | Spółka | Mapowanie kont grupowych, kontrole zgodności z bilansem |
| Konsolidacja | Centrala | Korekty automatyczne i ręczne, kopiowanie korekt między okresami |
| Sprawozdanie | Centrala | Pakiet skonsolidowany z notami, archiwum, przejście do Worda |
Grupowy plan kont: wspólny mianownik dla wszystkich spółek
Spółki w grupie często mają różne systemy finansowo-księgowe i różne plany kont. Grupowy plan kont nie jest planem kont jednostki dominującej. To struktura przygotowana przez centralę pod konsolidację. Z niej powstaje rachunek wyników i bilans, a później rachunek przepływów pieniężnych i noty. Każda spółka mapuje do niej swoje konta i od tego momentu wszystkie raportują w tym samym układzie.
Skąd biorą się liczby w pakiecie
Spółka nie wpisuje kwot. Punktem wyjścia jest obrotówka, którą można załadować na dwa sposoby.
Pierwszy to import pliku z systemu finansowo-księgowego. Formatkę dopasowujemy do układu, w jakim dany system generuje obrotówkę. Nikt nie usuwa kolumn ani nie dolicza salda końcowego, system wylicza je sam. Dane można wgrywać co miesiąc, co kwartał albo raz w roku, zgodnie z cyklem raportowania grupy.
Drugi to bezpośrednie połączenie z systemem ERP, na przykład SAP, Comarch, Microsoft Dynamics, Symfonia czy JD Edwards. Obrotówkę pobiera się wtedy jednym kliknięciem.
W jednej grupie oba sposoby mogą działać obok siebie. Jednostka dominująca pobiera dane automatycznie, a spółka prowadzona przez biuro rachunkowe wgrywa plik. O tym, czy integracja się opłaca, decyduje liczba spółek, częstotliwość raportowania i ilość danych.
Przy każdej liczbie w pakiecie jest podgląd szczegółów. Osoba, która robi konsolidację, widzi konta i salda, z których ta liczba powstała.
Mapowanie kont: raz przy wdrożeniu, potem tylko nowe konta
Mapowanie łączy lokalne konta spółki z kontami grupowymi. Patrycja pokazała cztery rozwiązania, które oszczędzają najwięcej pracy.
- Mapowanie dwustronne. Konto rozrachunkowe trafia do należności albo do zobowiązań, zależnie od salda. Saldo kredytowe na koncie należności od razu ląduje w zobowiązaniach.
- Dwie struktury w jednej tabeli. Gdy spółka prowadzi księgi według ustawy o rachunkowości, a grupa konsoliduje się według MSSF, konto mapuje się raz, do obu układów.
- Znak % zamiast pełnego numeru konta. Przy wielu kontach analitycznych, na przykład dla kontrahentów, wystarczy zmapować początek numeru. Nowe analityki same trafiają na właściwą linię.
- Kontrola niezmapowanych kont. Raport pokazuje, które konto z obrotówki nie trafiło do struktury grupowej. Najczęściej to nowe konto do dopisania.
Mapowanie zwykle przygotowuje spółka, bo najlepiej zna swoje konta. W mniejszych grupach robi to koordynator w centrali. Przy wdrożeniu zespół FlexiSolutions przygotowuje miejsce na obrotówki i tabele mapujące. Najwięcej pracy wymaga pierwsze mapowanie. Później dochodzą tylko nowe konta.
Korekty lokalne w dziennikach, nie w komórkach
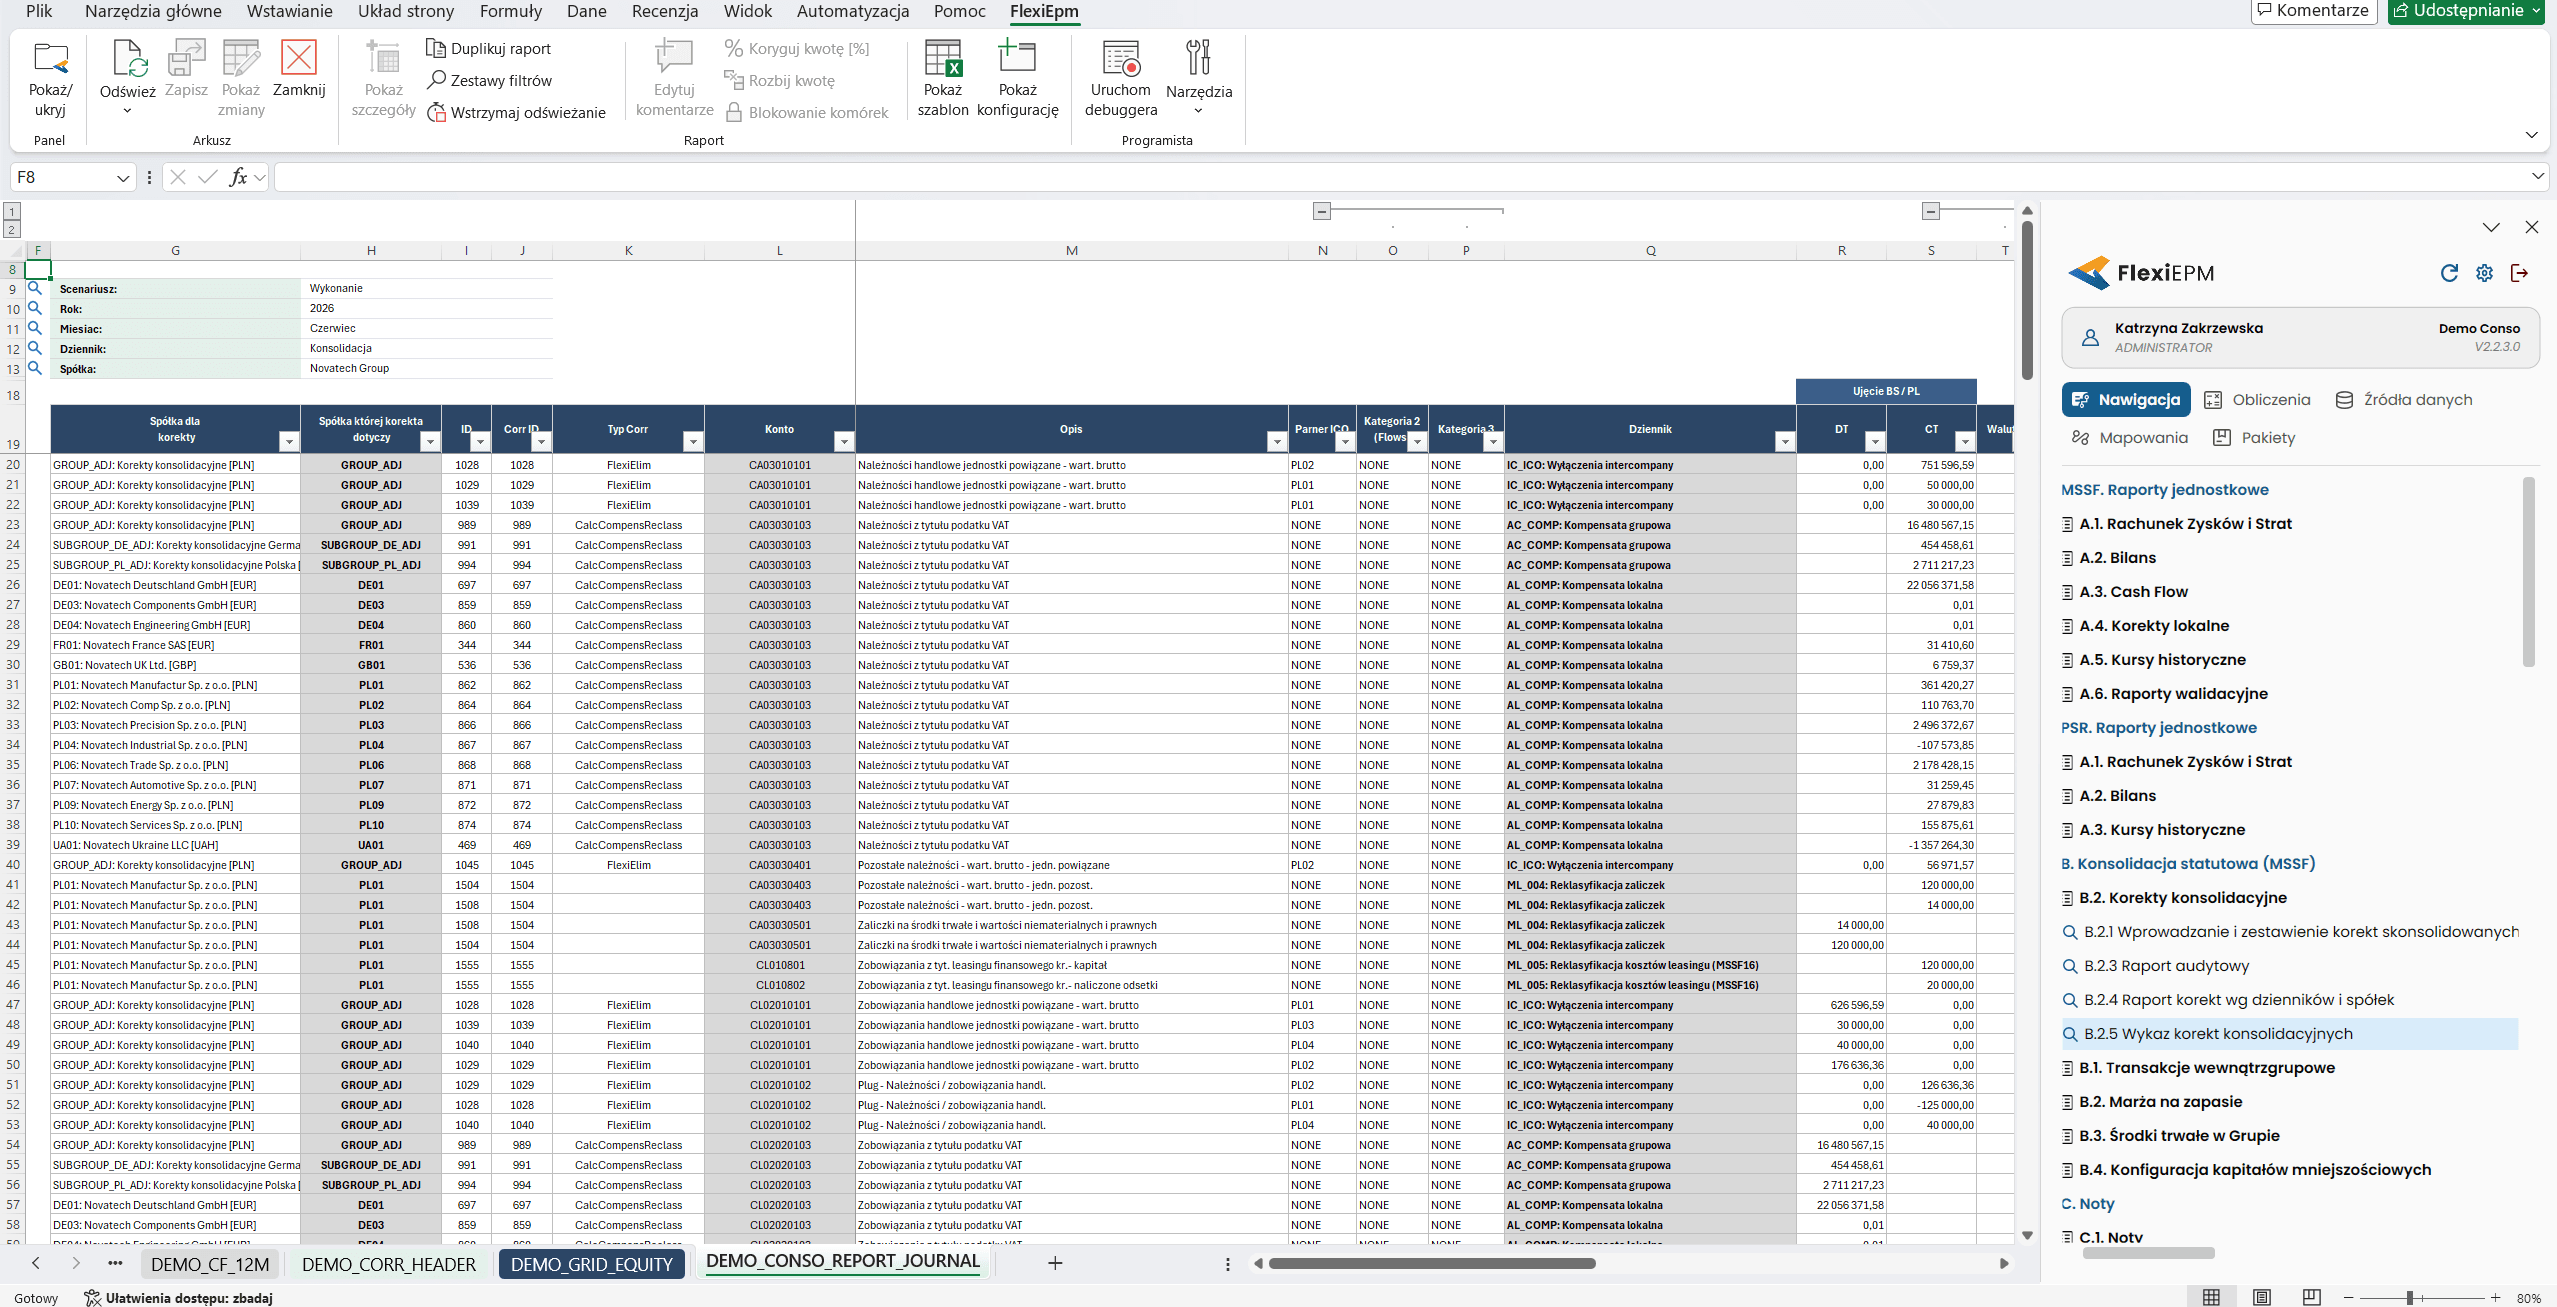
Obrotówka z systemu księgowego zostaje nietknięta. Gdy dane trzeba przekształcić, na przykład z ustawy o rachunkowości na MSSF, spółka księguje korektę na kontach grupowych, po stronach Winien i Ma. Nikt nie dopisuje w bilansie plus 500 i minus 300.
Korekty trafiają do dzienników. Pierwszym dziennikiem są dane z obrotówki, kolejne grupa tworzy według potrzeb. Działają jak kalki nakładane na dane źródłowe. W każdym może być kilkadziesiąt korekt, a osoba robiąca konsolidację widzi, co spółka zmieniła.
Na webinarze przykładem była reklasyfikacja kosztów leasingu według MSSF 16. Taką korektę spółka może ująć lokalnie albo grupa centralnie. Korekty MSSF 16 mogą też pochodzić z modułu FlexiEPM do rozliczania leasingu.
Gdy w księgach był błąd, spółka nie poprawia liczb w pakiecie. Poprawia księgowanie u siebie i pobiera nową obrotówkę.
Waluty: kursy z NBP i kursy historyczne kapitałów
Obrotówka spółki niemieckiej przychodzi w euro. Zadanie obliczeniowe pobiera kursy z NBP za wybrany miesiąc. Bilans przelicza się kursem zamknięcia, rachunek wyników kursem średnim. Pakiet ma dane w walucie lokalnej i w walucie grupy.
Kapitałów nie przelicza się kursem bieżącym. Muszą zostać po kursie historycznym z dnia nabycia, inaczej eliminacja udziałów się nie zgodzi. Kursy historyczne i zmiany w kapitałach, na przykład wypłatę dywidendy, zapisuje się w osobnej formatce. Trzeba ją raz poprawnie wypełnić. Później system przelicza kapitały co miesiąc lub co kwartał i zostawia ślad, skąd wzięła się każda kwota, także po kilku latach.
Tak pracuje m.in. Wirtualna Polska Holding: około 50 spółek, 6 walut i kontrolowane mapowania.
Cash flow i noty z tych samych kont grupowych
Rachunek przepływów pieniężnych metodą pośrednią powstaje z mapowania bilansowych kont grupowych na pozycje cash flow. Reguły są jedne dla wszystkich spółek i nikt nie ustawia ich co miesiąc. Pierwsza wersja uzgadnia się od razu, a reklasyfikacje wpisuje się w żółte pola.
Noty działają podobnie. Część mapuje się w całości z kont grupowych. W innych, na przykład w nocie o rzeczowych aktywach trwałych, bilans otwarcia wczytuje się sam, spółka rozpisuje zwiększenia i zmniejszenia, a kontrole pokazują, czy nota zgadza się z bilansem. W spółkach zagranicznych system sam wylicza różnice kursowe w notach: bilans otwarcia liczy kursem otwarcia, bilans zamknięcia kursem zamknięcia, a ruchy kursem średnim.
Grupa może ustawić krótszy zestaw not do raportów kwartalnych i pełny na koniec roku. Szablon not jest jeden dla wszystkich spółek. Więcej o automatyzacji not piszemy w artykule o informacji dodatkowej do sprawozdania finansowego.
Poziom grupy: korekty, które nie giną między okresami
Gdy spółki zamkną pakiety, centrala widzi w jednym miejscu dane wszystkich spółek, ich korekty lokalne i dziennik korekt konsolidacyjnych. Układ przypomina arkusz znany z Excela: spółka A, B, C, suma i wyłączenia. Wyłączeń nie wpisuje się jednak w tabelę.
Część korekt system liczy sam: eliminacje intercompany, kompensatę grupową, udziały niekontrolujące, różnice kursowe z kapitałów po kursach historycznych i marżę na zapasach. Pozostałe księguje się ręcznie, w tej samej formatce co korekty lokalne.
Korekty z poprzednich okresów można przenieść na trzy sposoby. Korektę, na przykład z nabycia spółki, oznacza się do kopiowania i przechodzi sama na kolejne okresy. Można ją zduplikować dla kilku spółek. Można też zaimportować jednorazową korektę z okresu historycznego do bieżącego.
Zamiast śledzenia formuł jest rejestr wszystkich korekt. Każdą można otworzyć i sprawdzić, skąd pochodzi.
Intercompany pojawiło się na webinarze tylko w skrócie. Partnera można wskazać już przy mapowaniu konta analitycznego, wgrać salda przypisane do spółek albo wgrać dokumenty, na przykład faktury. Cały proces pokażemy na webinarze 20 października.
Na końcu dwa produkty: pakiet jednostkowy i pakiet skonsolidowany
Po zamknięciu konsolidacji system generuje plik ze sprawozdaniem finansowym i notami w kolejnych arkuszach. Układ sprawozdania może być dużo krótszy niż roboczy grupowy plan kont, bo jego pozycje podpina się do kont grupowych tak jak noty. Pakiet można zarchiwizować w systemie.
Gdy sprawozdanie ma trafić do inwestorów, banku, KRS albo do tagowania XBRL, kolejnym krokiem jest Word. Dane z pakietu przenosi tam FlexiStatements. To temat webinaru 28 października.
W wielu projektach konsolidacja statutowa działa w tym samym środowisku co budżetowanie i raportowanie zarządcze. Dane statutowe i zarządcze pochodzą wtedy z tych samych źródeł.
MSSF 18: jak pokazać zamknięty 2026 rok w nowym układzie
Jeden z uczestników zapytał, czy da się systemowo zmienić mapowania wstecz. Jego grupa będzie raportować I kwartał 2027 roku według MSSF 18 i w tym samym układzie musi pokazać zamknięty już I kwartał 2026 roku.
MSSF 18 zastępuje MSR 1 i obowiązuje dla okresów rocznych rozpoczynających się 1 stycznia 2027 roku lub później. Unia Europejska przyjęła go rozporządzeniem Komisji (UE) 2026/338 z 13 lutego 2026 roku. Standard stosuje się retrospektywnie. Dane porównawcze za 2026 rok, także w sprawozdaniach śródrocznych, trzeba przekształcić do nowego układu.
Z odpowiedzi Mariusza Sumińskiego wynikają trzy rzeczy.
- Po pierwsze, model danych FlexiEPM ma oprócz okresów także scenariusze, czyli wersje danych. Dla tego samego okresu można trzymać wersję zaraportowaną i wersję przekształconą.
- Po drugie, MSSF 18 zmienia nie tylko dane, ale też układ sprawozdania. To wymaga zmian w strukturze grupowego planu kont: albo struktury równoległej, albo takiego dopasowania planu, żeby obok siebie działały stare i nowe drzewo pozycji. Wybór zależy od grupy.
- Po trzecie, mapowania nie są zapisane raz na zawsze. Tabele mapujące mogą obowiązywać dla spółki, dla roku albo w przedziale dat. Zmiana mapowania nie rusza zamkniętych okresów. Można też prowadzić osobne tabele do 2026 roku i od 2027 roku, a w razie potrzeby przeliczyć według nowych zasad zamknięte dane historyczne.
Wielu klientów FlexiEPM przygotowuje się do tej zmiany już teraz. Strukturę warto ustawić jeszcze w 2026 roku, zanim ruszy pierwsze raportowanie śródroczne za 2027 rok.
Trzy pytania do własnego procesu
Na początku webinaru Mariusz zostawił uczestnikom trzy pytania, które warto zadać przy każdym zamknięciu.
Czy znamy źródło każdej liczby i umiemy wytłumaczyć, skąd pochodzi?
Ile jest ręcznej pracy i uzgodnień i co z tego może przejąć system?
Czy nowy system musi oznaczać więcej komplikacji dla spółek i dla centrali?
Na trzecie Mariusz odpowiedział od razu: nie musi. Dodał jeszcze jedno. Konsolidacja może dziś działać świetnie, bo robi ją ktoś, kto zna ją od podszewki. Jego nieobecność, odejście albo emerytura staje się wtedy ryzykiem dla ciągłości całego procesu.