W skrócie
- Korekta sprzedaży środka trwałego w grupie pokazuje grupę tak, jakby sprzedaży nie było. Na podstawie grupowego rejestru transakcji FlexiEPM wylicza na każdy dzień raportowy jedną korektę dla każdego składnika, od dnia transakcji, z podziałem na bieżący okres i lata ubiegłe.
- Spółka kupująca prowadzi we FlexiEPM rejestr faktur ujętych jako RMK. System odtwarza rozliczenie RMK w każdym miesiącu i korektą przypisuje odpowiednie kwoty kosztów i RMK do partnera ICO, a w kolejnym roku uzgodnienie obejmuje także wpływ na wynik lat ubiegłych.
- Kapitał podstawowy, wkłady i wyniki lat ubiegłych spółek zagranicznych pozostają po kursach z dnia transakcji, wynik bieżący po kursie średnim. Różnica do kursu zamknięcia trafia do różnic kursowych z przeliczenia. Kursy historyczne centrala wpisuje raz w rejestrze zmian kapitału, a opis każdej linii korekty zawiera wzór wyliczenia.
- Od kwoty w sprawozdaniu skonsolidowanym można dojść do faktury, transakcji z rejestru albo wzoru, z którego wynika korekta.
Sprzedaż środków trwałych w grupie kapitałowej
Schemat korekty
Z perspektywy grupy środek nie zmienił właściciela. Korekta wycofuje zysk lub stratę na sprzedaży oraz wartość i amortyzację kupującego, razem z kosztami dodatkowymi. Przywraca wartość początkową, umorzenie i odpisy sprzedającego oraz amortyzację według jego planu. Skutki lat ubiegłych przechodzą przez zyski zatrzymane, a bieżącego okresu przez koszty amortyzacji. Elementem korekty jest zwykle także podatek odroczony.
Przy pojedynczej transakcji wystarczy prosta tabela. Problem pojawia się przy dziesiątkach transakcji, na przykład gdy spółka serwisowa kupuje sprzęt dla całej grupy albo samochody przechodzą między spółkami. Każdą korektę trzeba wtedy prowadzić osobno przez cały okres amortyzacji.
Przykład
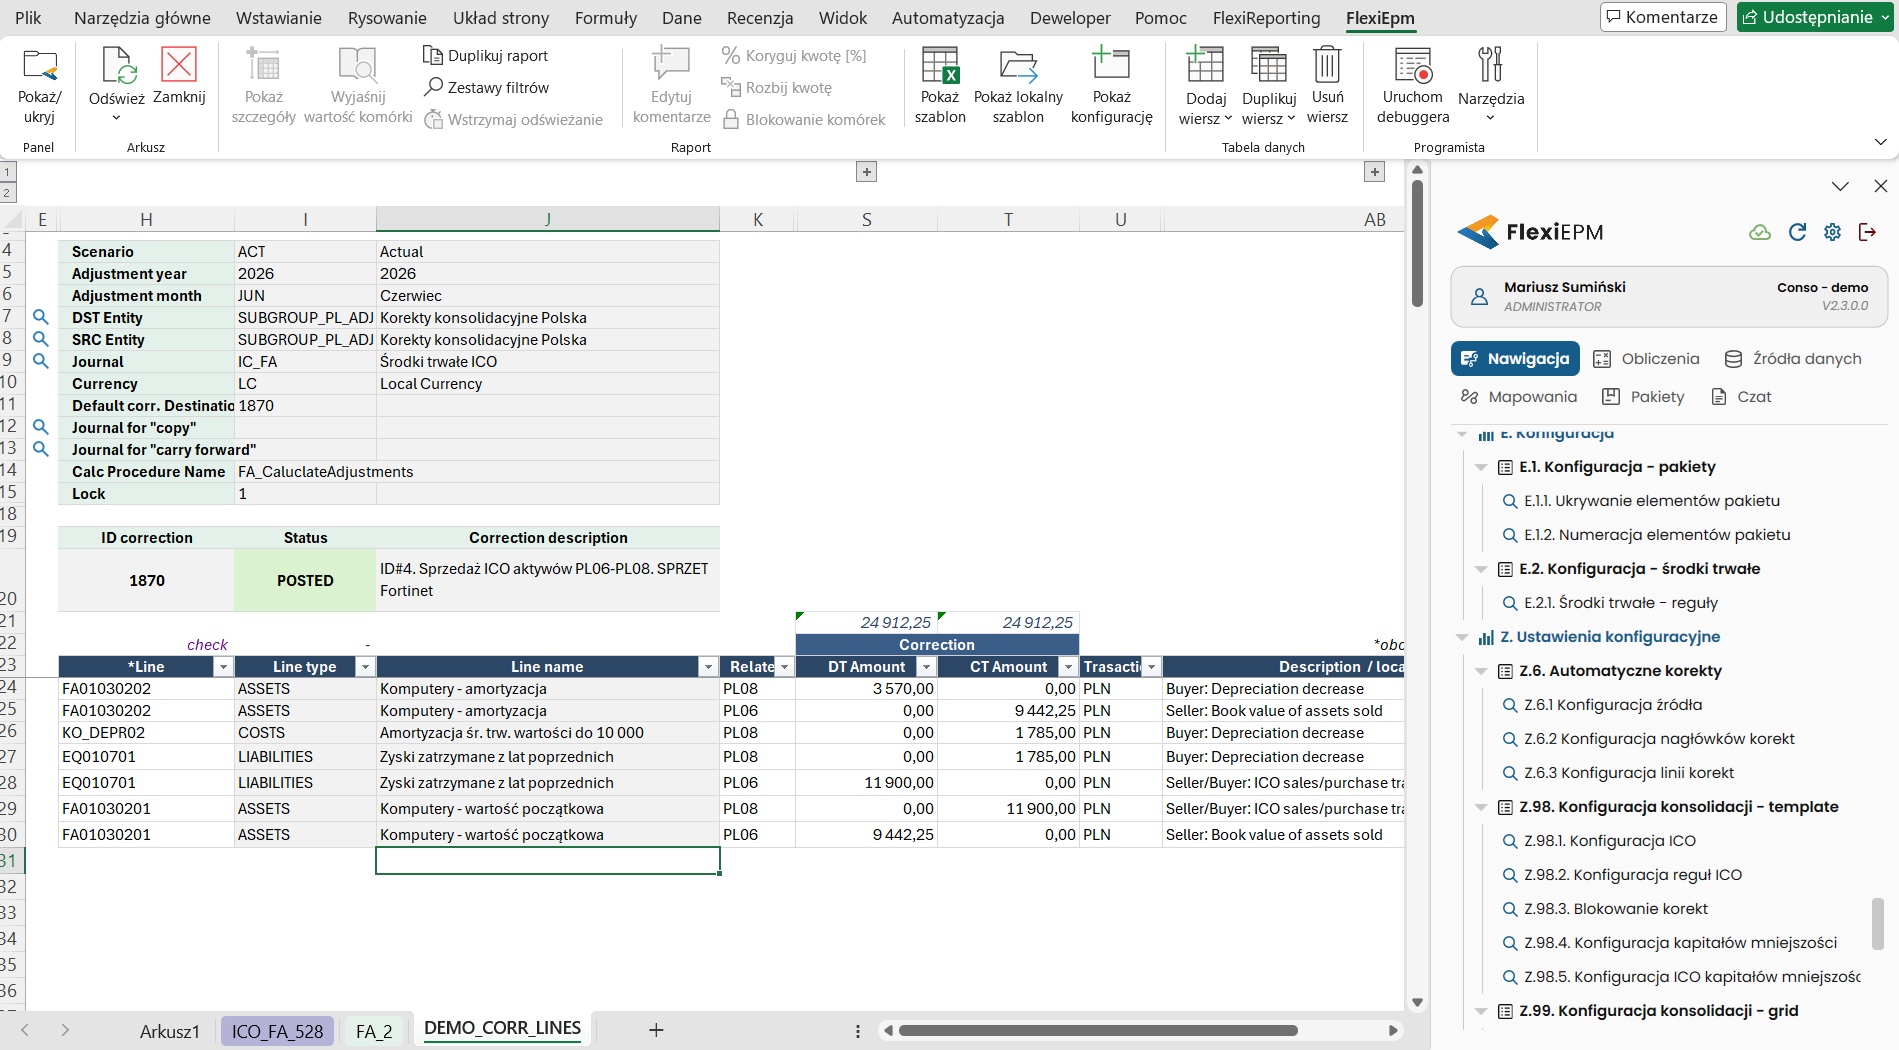
Przykład z bazy demonstracyjnej FlexiEPM: spółka PL06 sprzedała spółce PL08 sprzęt sieciowy za 11 900 (kwoty w walucie grupy). U sprzedającego wartość początkowa 9 442,25 była w pełni umorzona, więc cała cena to zysk. Kupujący amortyzuje sprzęt od lipca 2025 do października 2028 roku, po 297,50 miesięcznie. Korekta za czerwiec 2026 roku obejmuje:
- wartość początkową: 11 900,00 wycofane u kupującego, 9 442,25 przywrócone u sprzedającego,
- umorzenie: 9 442,25 przywrócone u sprzedającego, 3 570,00 amortyzacji kupującego wycofane,
- zysk na sprzedaży: 11 900,00 wycofane przez zyski zatrzymane, bo transakcja była w poprzednim roku,
- amortyzację kupującego: 1 785,00 za 2025 rok przez zyski zatrzymane i 1 785,00 za styczeń–czerwiec 2026 w kosztach.
Strony Winien i Ma wynoszą po 24 912,25. Amortyzacji sprzedającego nie przywraca się, bo środek był u niego w pełni umorzony.
Grupowy rejestr transakcji na środkach trwałych
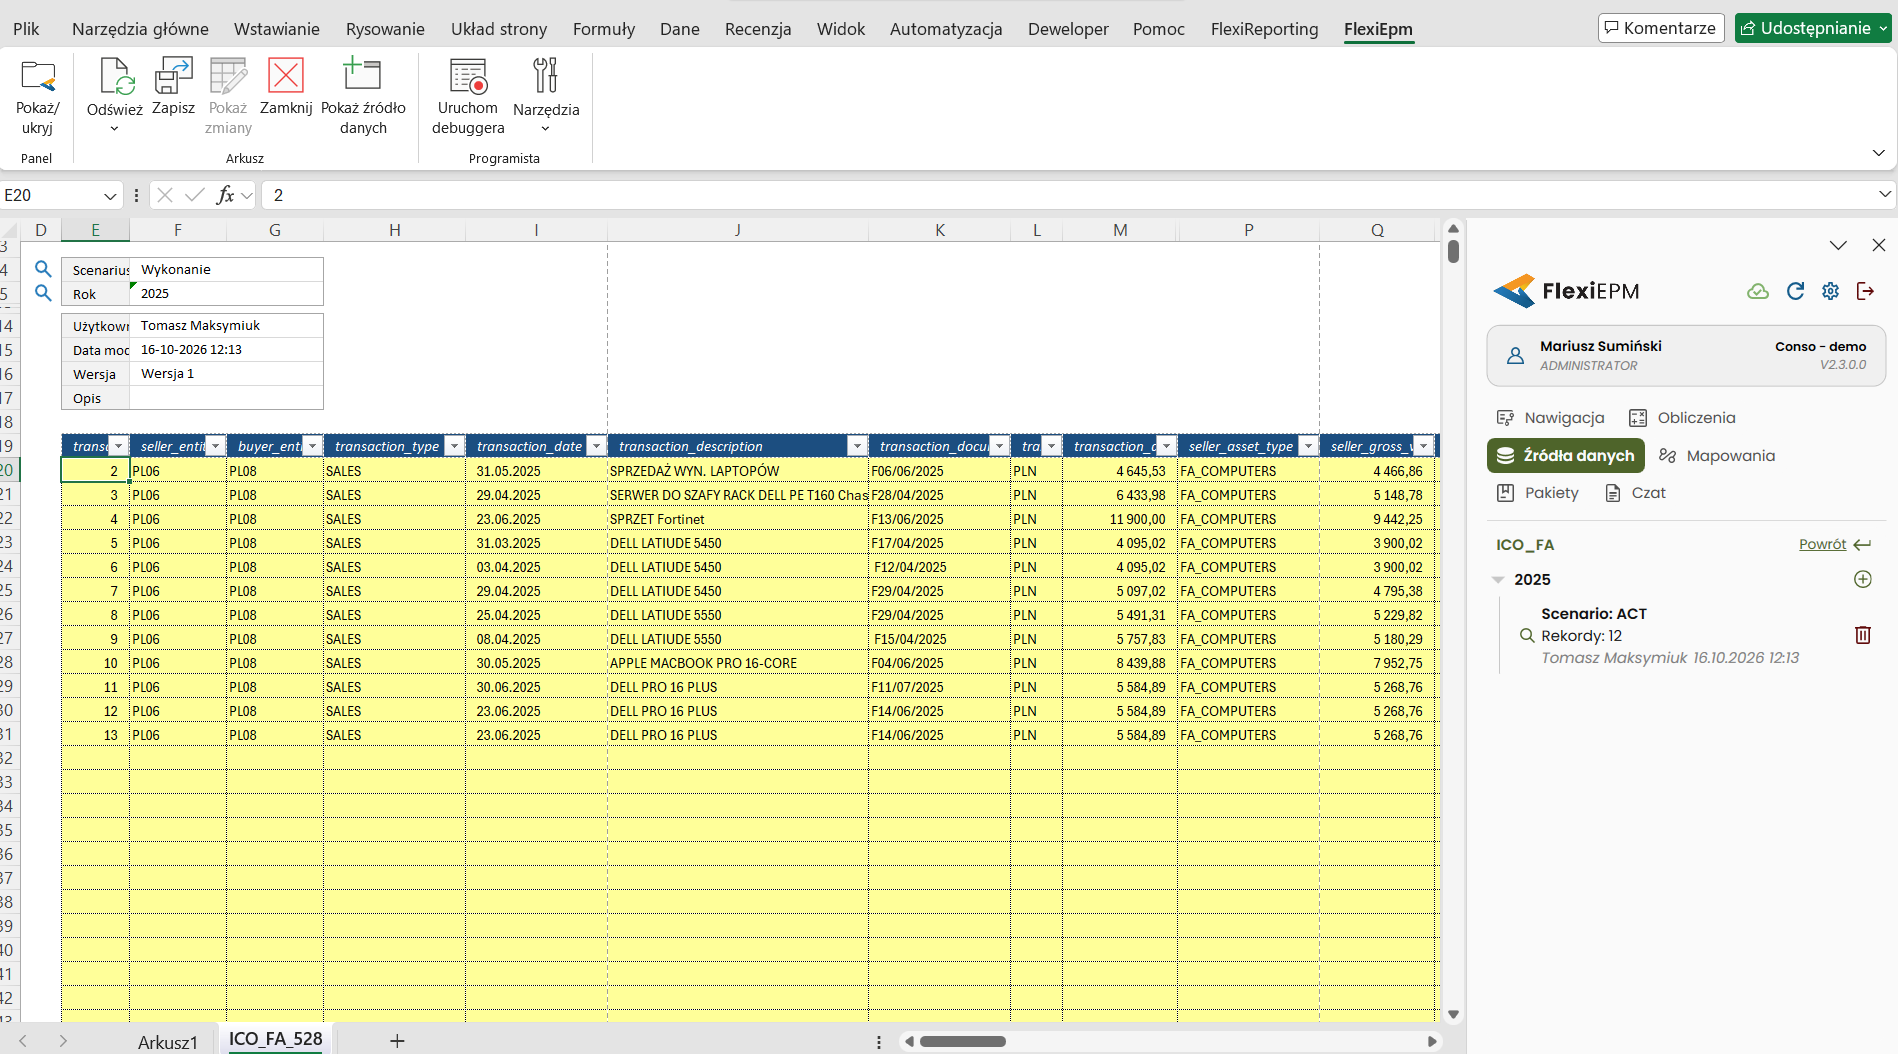
Transakcje ewidencjonuje się w grupowym rejestrze z danymi obu stron: dokument i cena, kursy przy spółkach w różnych walutach, wartość, umorzenie, odpisy i koniec amortyzacji u sprzedającego, koszty dodatkowe (na przykład nieodliczony VAT) i koniec amortyzacji u kupującego, data początku korekty i data sprzedaży poza grupę, a także segment lub inne wymiary analityczne. Rejestr prowadzi grupa: nową transakcję może wprowadzać sprzedający, a brakujące dane uzupełnia centrala.
Dane o kosztach dodatkowych pozwalają odtworzyć wartość i amortyzację w księgach kupującego, a korekta je odwraca. Przy spółkach w różnych walutach korekta uwzględnia kursy, po których każda ze stron ujęła transakcję.
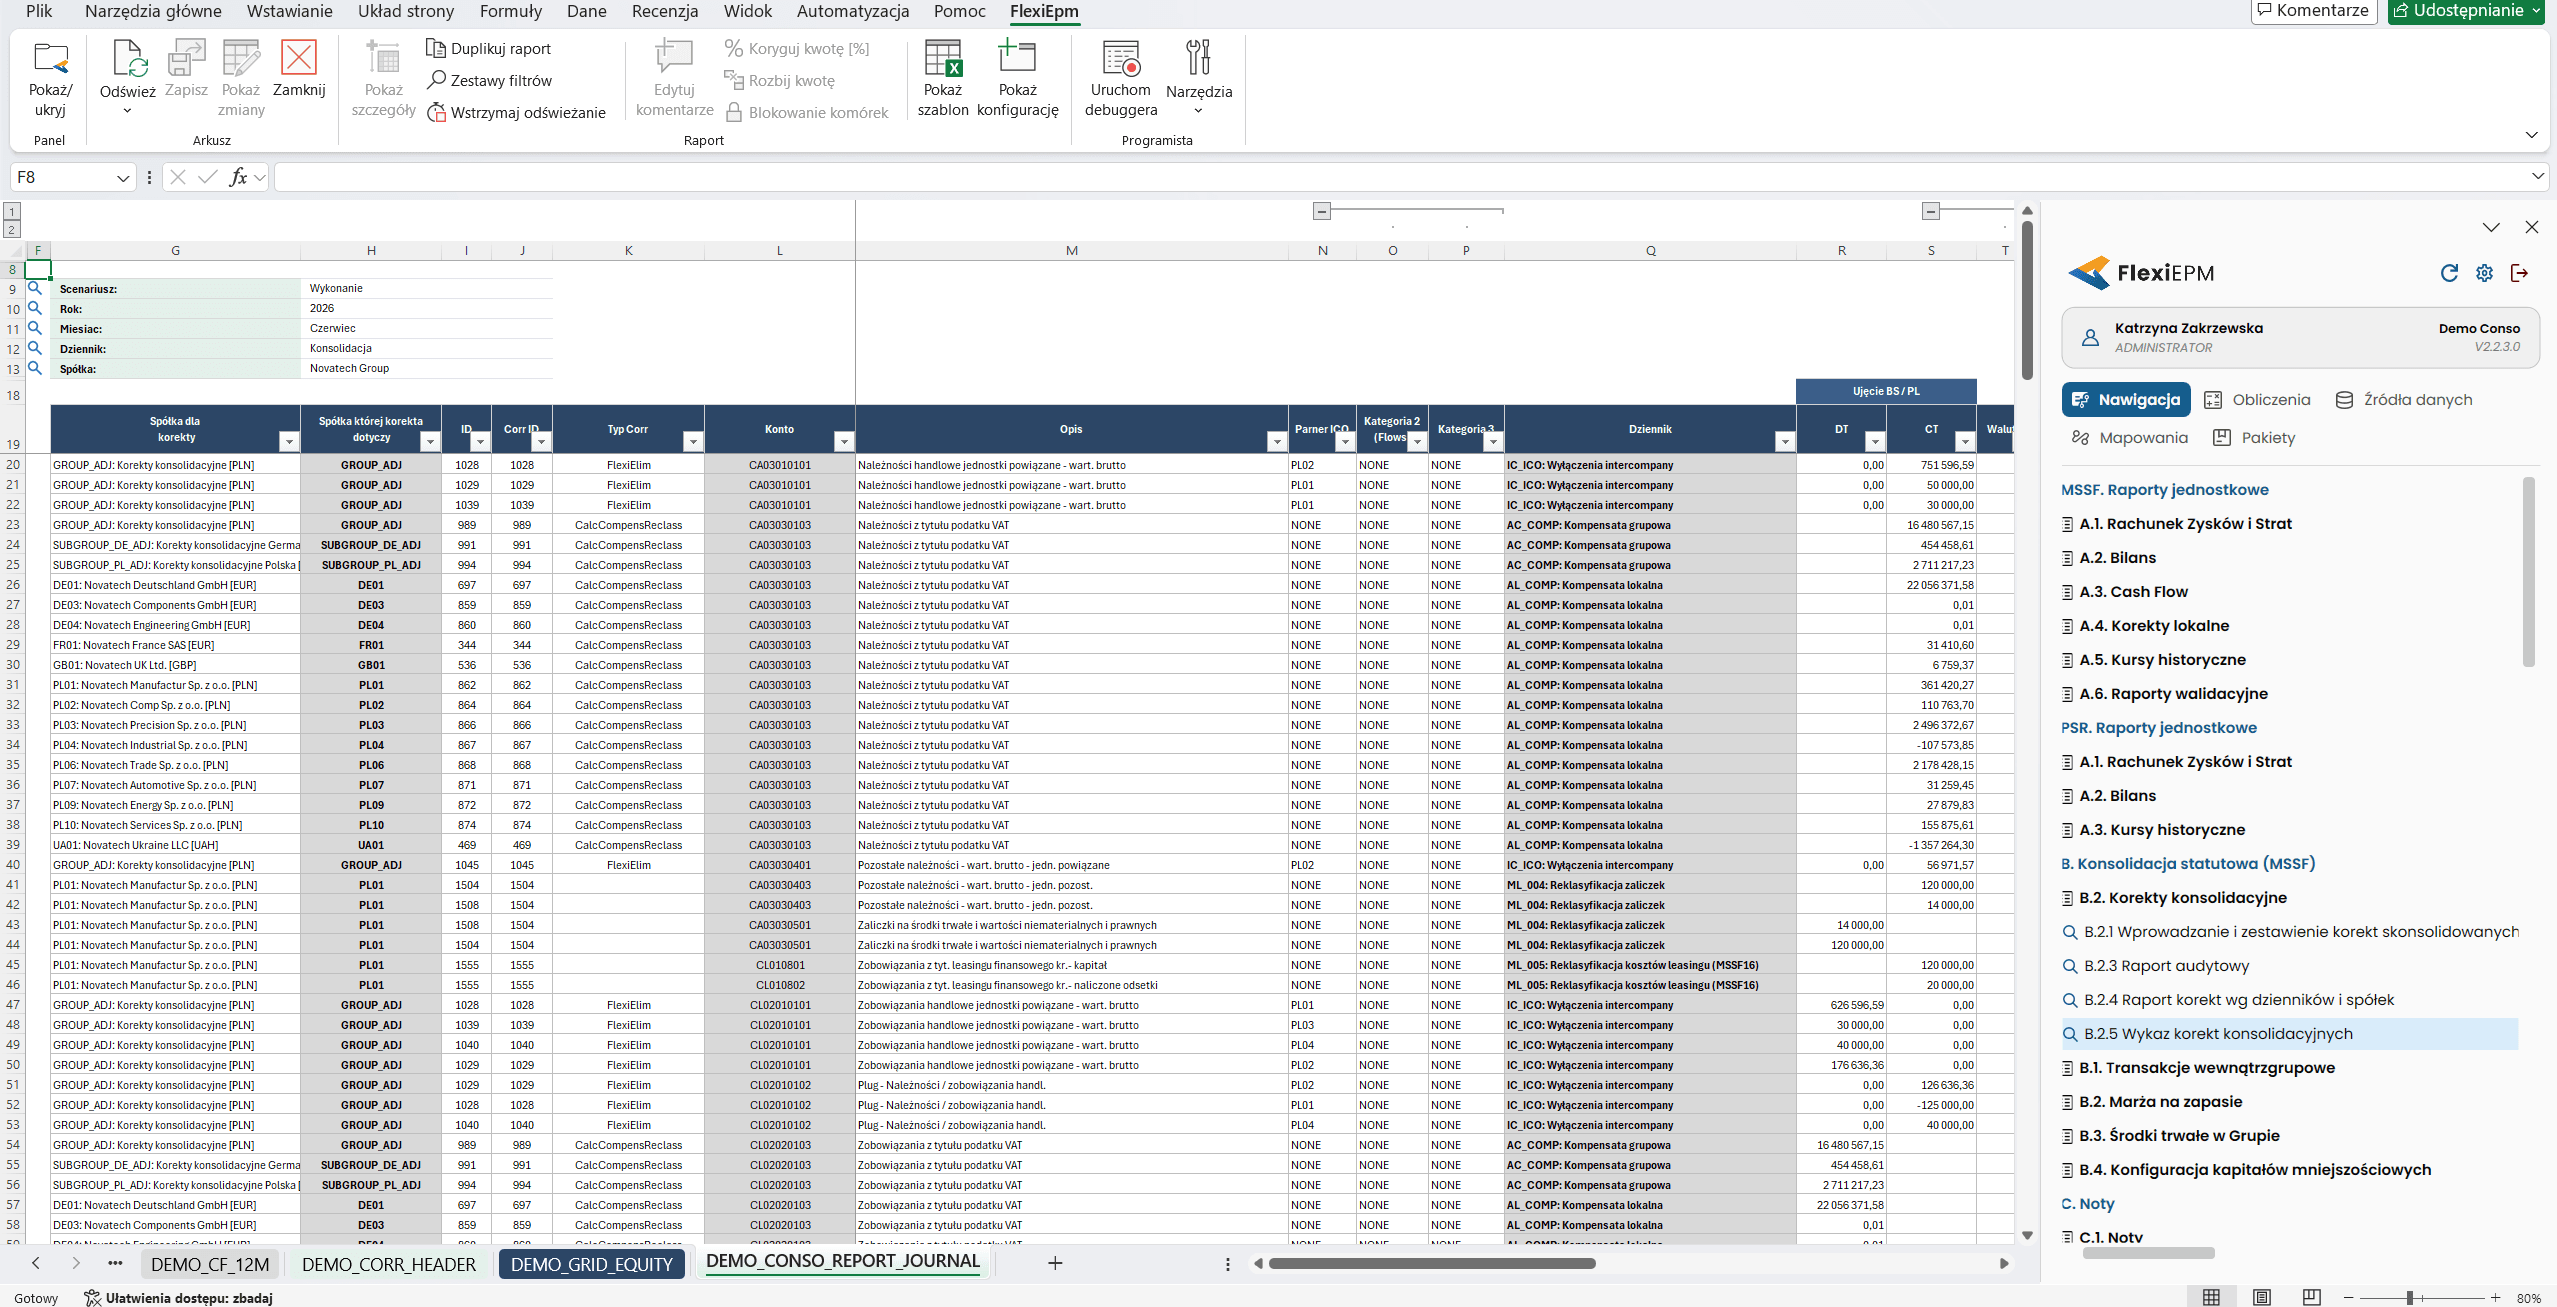
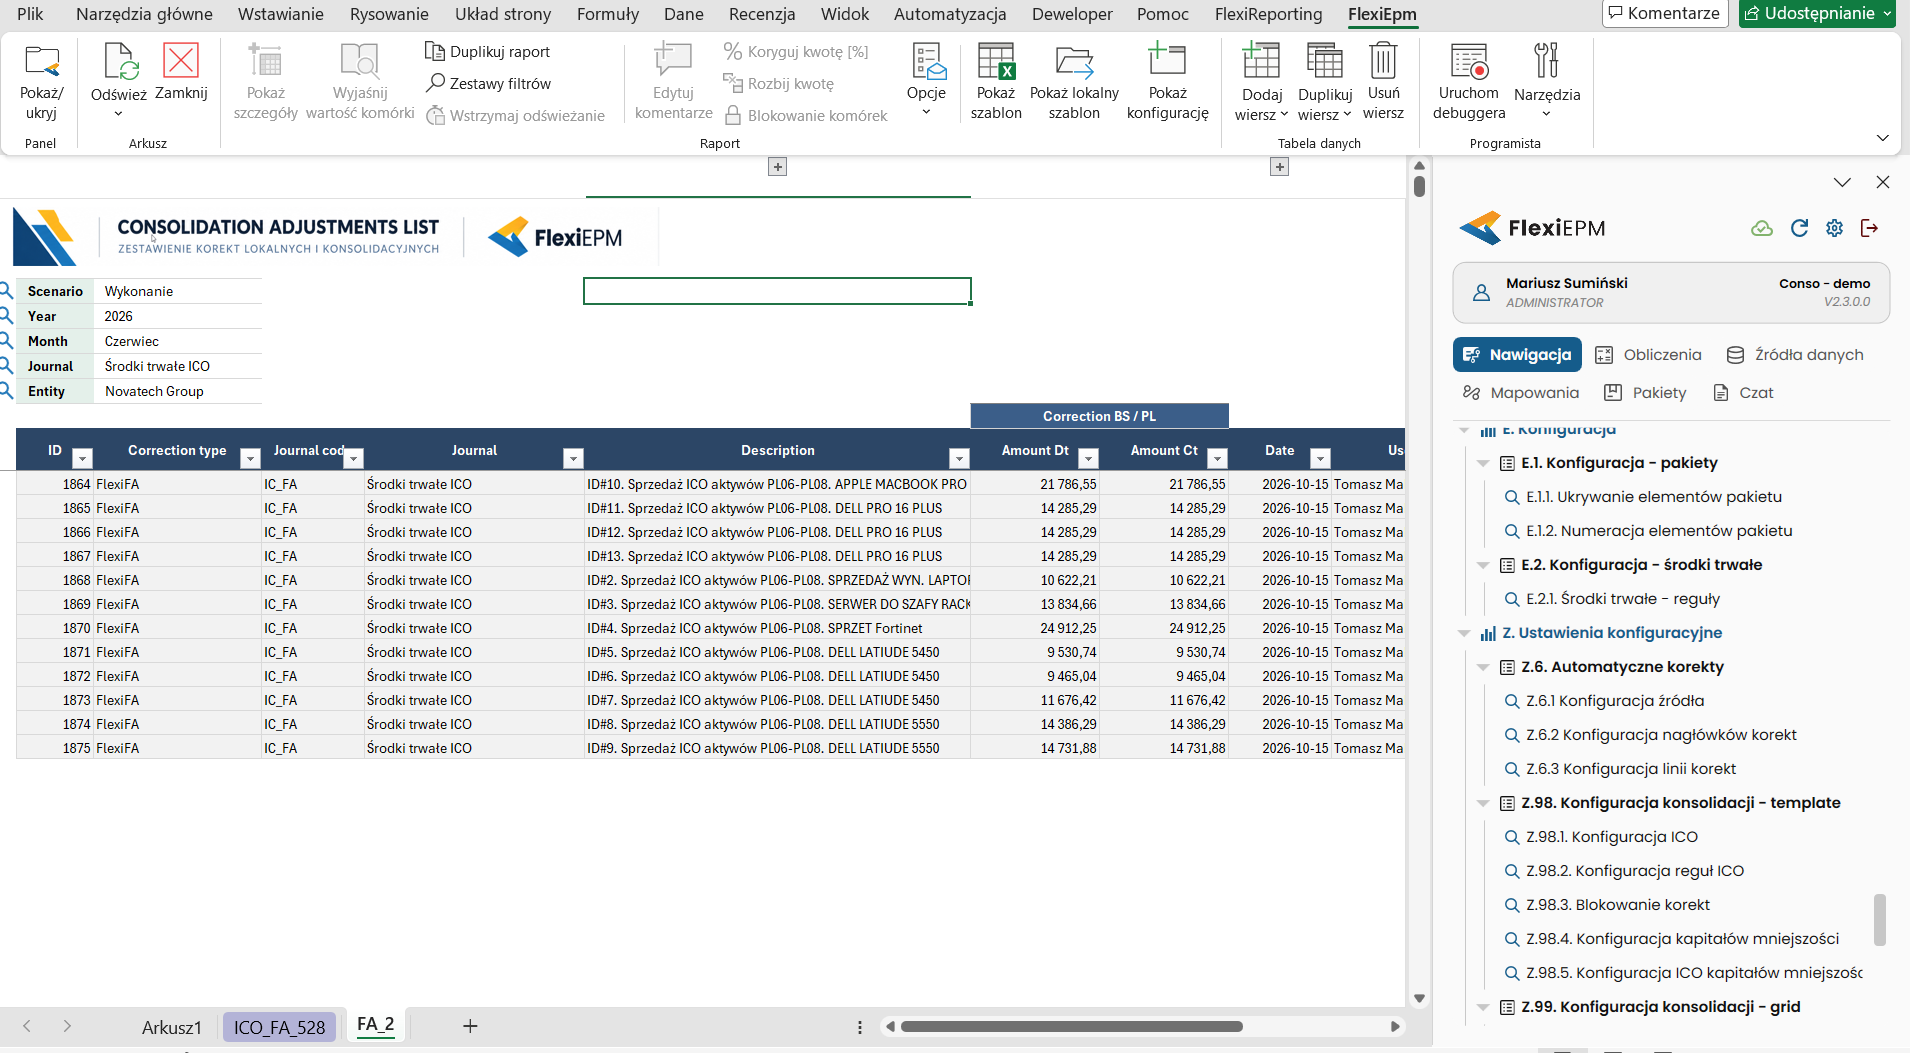
Na każdy dzień raportowy procedura wylicza dla każdego składnika jedną korektę w dzienniku „Środki trwałe ICO”. Korekta nie jest przyrostowa: obejmuje całą historię od transakcji, amortyzację liczy dla okresu sprawozdawczego, a skutki lat ubiegłych kumuluje w zyskach zatrzymanych. Linie korekty dziedziczą segment lub wymiar z rejestru, a naliczanie kończy się z datą sprzedaży środka poza grupę. W arkuszu konsolidacyjnym wszystkie te korekty zajmują jedną kolumnę dziennika.
Po przeliczeniu korekty widać w zestawieniu korekt konsolidacyjnych i każdą można otworzyć, aby sprawdzić jej linie. Identyfikator transakcji z rejestru pojawia się w opisie korekty, więc od kwoty w sprawozdaniu skonsolidowanym można przejść do konkretnej faktury.
RMK i rezerwy w transakcjach intercompany
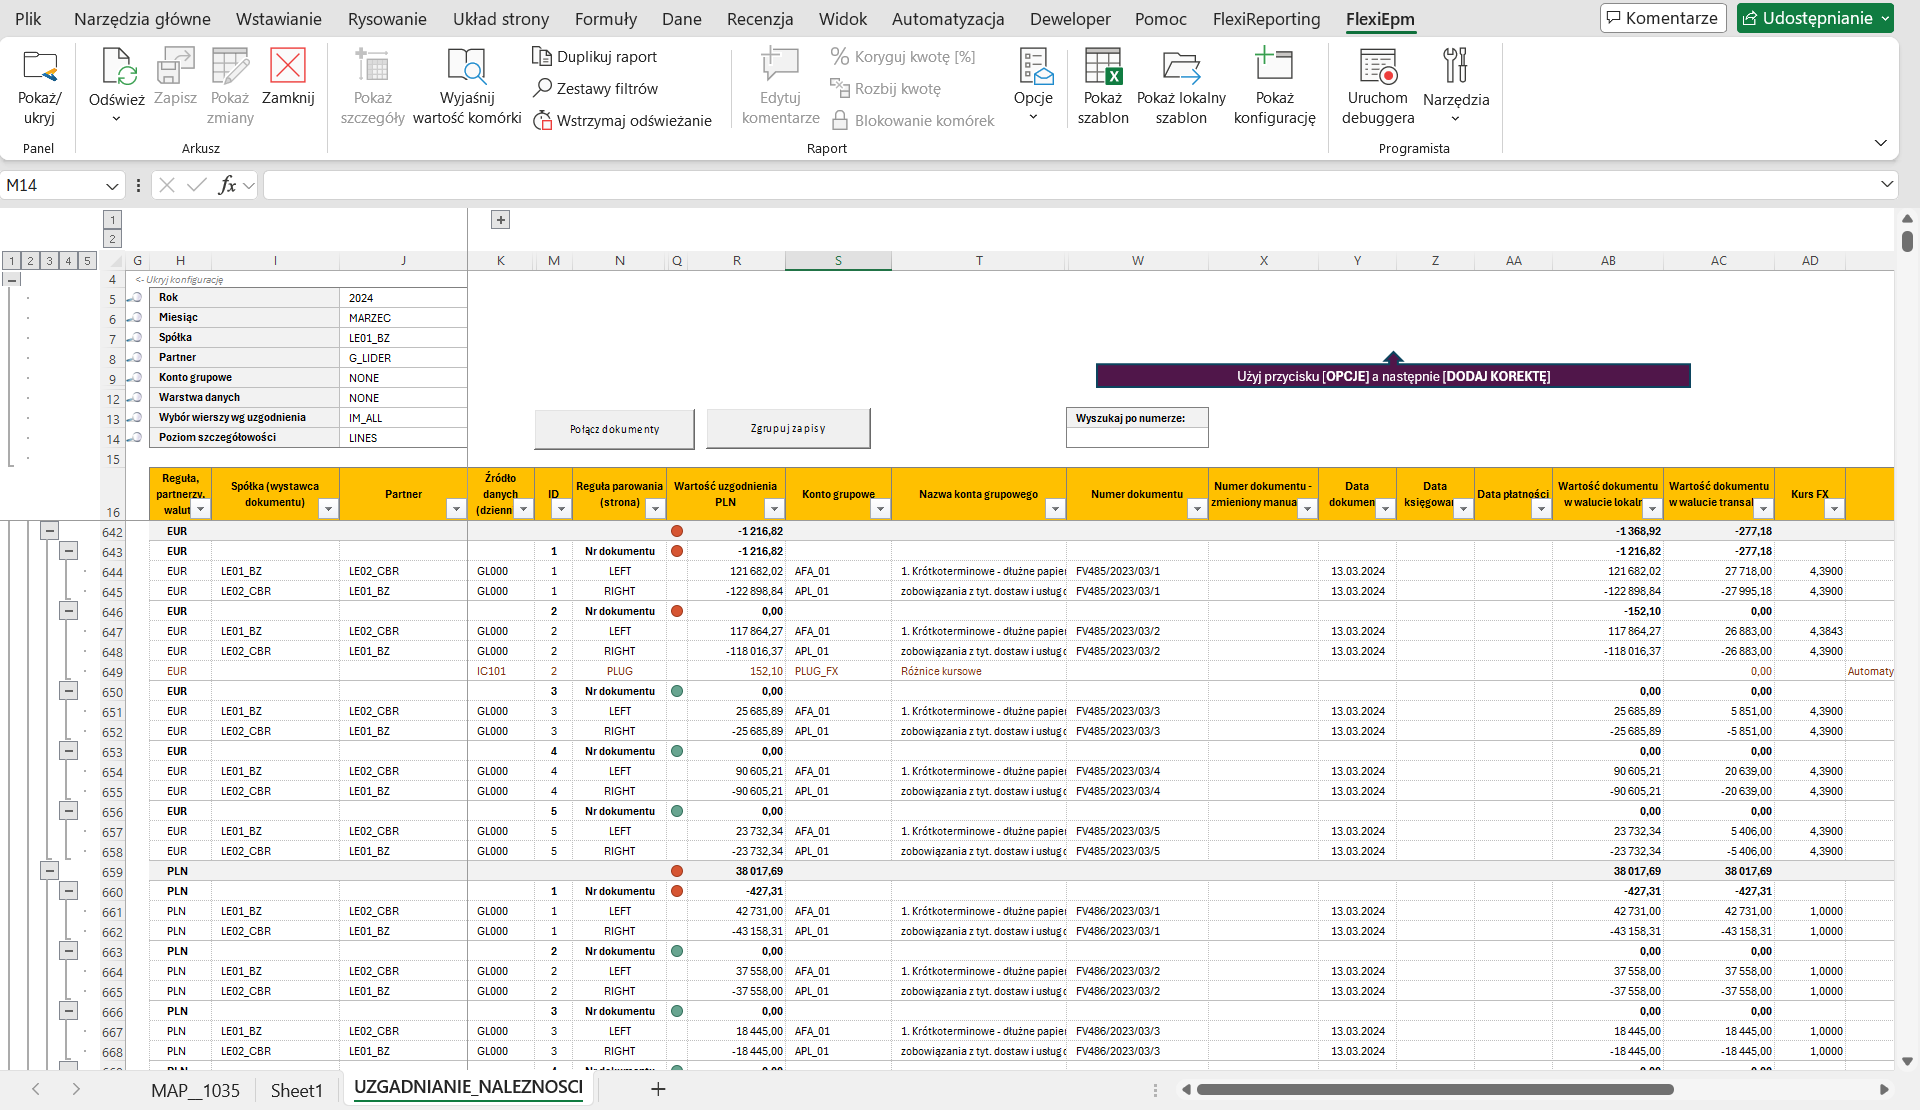
Sprzedający ujmuje przychód z faktury od razu, a kupujący rozlicza koszt przez RMK w kolejnych miesiącach. Uzgodnienie przychodów i kosztów nie może się wtedy zgadzać, a w księgach kupującego brakuje informacji, od którego partnera pochodzi RMK.
Skąd bierze się problem?
Przykład: spółka z grupy wystawia fakturę za roczną subskrypcję oprogramowania. Sprzedający od razu ujmuje przychód, natomiast kupujący ujmuje fakturę na koncie RMK i co miesiąc przenosi jej część do kosztów. Rozliczenie księguje przy tym zbiorczym poleceniem księgowania, więc nawet z poziomu zapisów nie da się dojść do faktury i partnera. Na koncie kosztów jest tylko część kwoty, a reszta pozostaje na koncie RMK bez analityki partnera.
Uzgodnienie przychodów i kosztów pokazuje wtedy różnicę, która nie jest błędem, a bez dodatkowych danych eliminacja domknie się na linii plug. Problem narasta na przełomie roku: w nowym roku koszty nadal schodzą z RMK, a sprzedaży już nie ma.
Rejestr faktur RMK we FlexiEPM
Spółka kupująca prowadzi rejestr faktur ujmowanych jako RMK. Dla każdej faktury podaje partnera, datę i numer faktury, opis, kwotę w walucie faktury i w walucie spółki, liczbę miesięcy rozliczenia, pierwszy miesiąc oraz konta kosztów i RMK krótko- i długoterminowych.
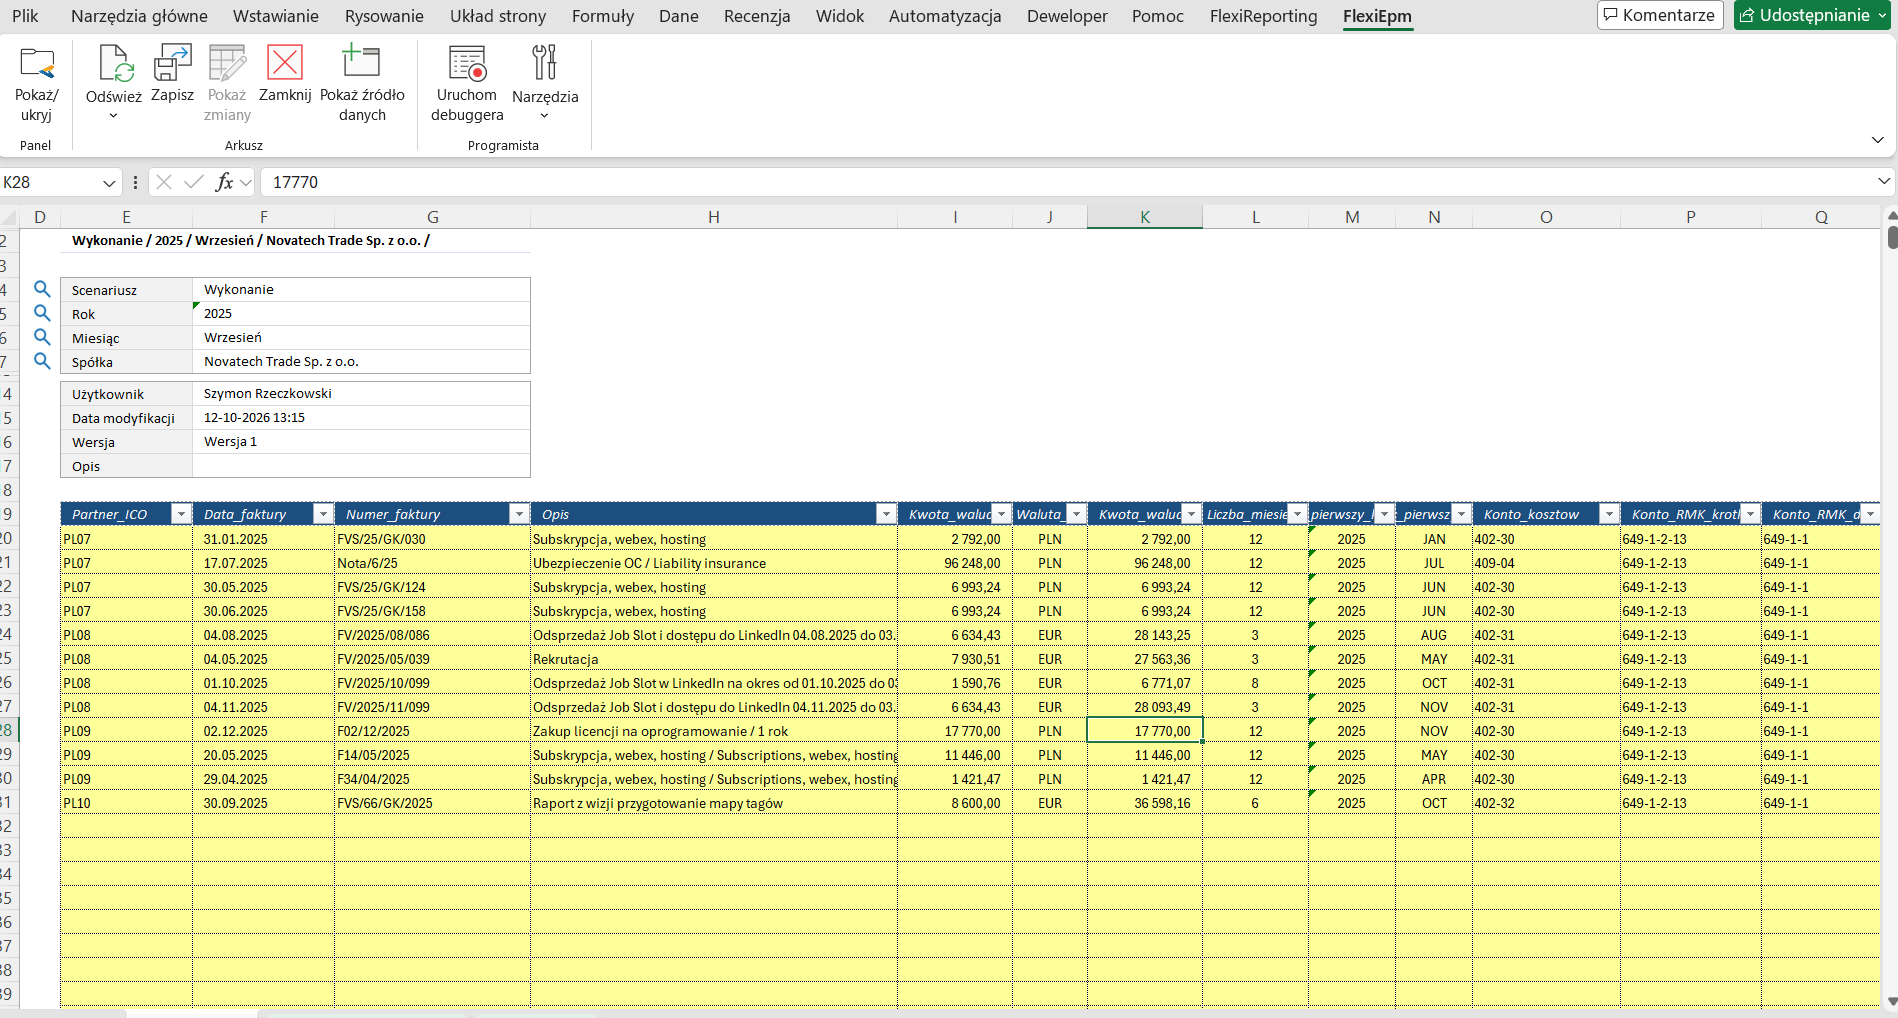
Na tej podstawie system odtwarza w każdym miesiącu logikę rozliczenia: jaka część faktury jest już w kosztach, a jaka pozostaje w RMK krótko- i długoterminowych. Konta z rejestru mapuje do układu grupowego tak samo jak przy imporcie obrotówki.
Wynik trafia do dziennika korekt RMK ICO. Korekta nie zmienia sald spółki: przenosi wyliczone kwoty kosztów i RMK z pozycji bez partnera na pozycje z partnerem ICO. Każda faktura ma osobną korektę, a jej opis zawiera kwotę, numer i datę faktury oraz okres rozliczenia.
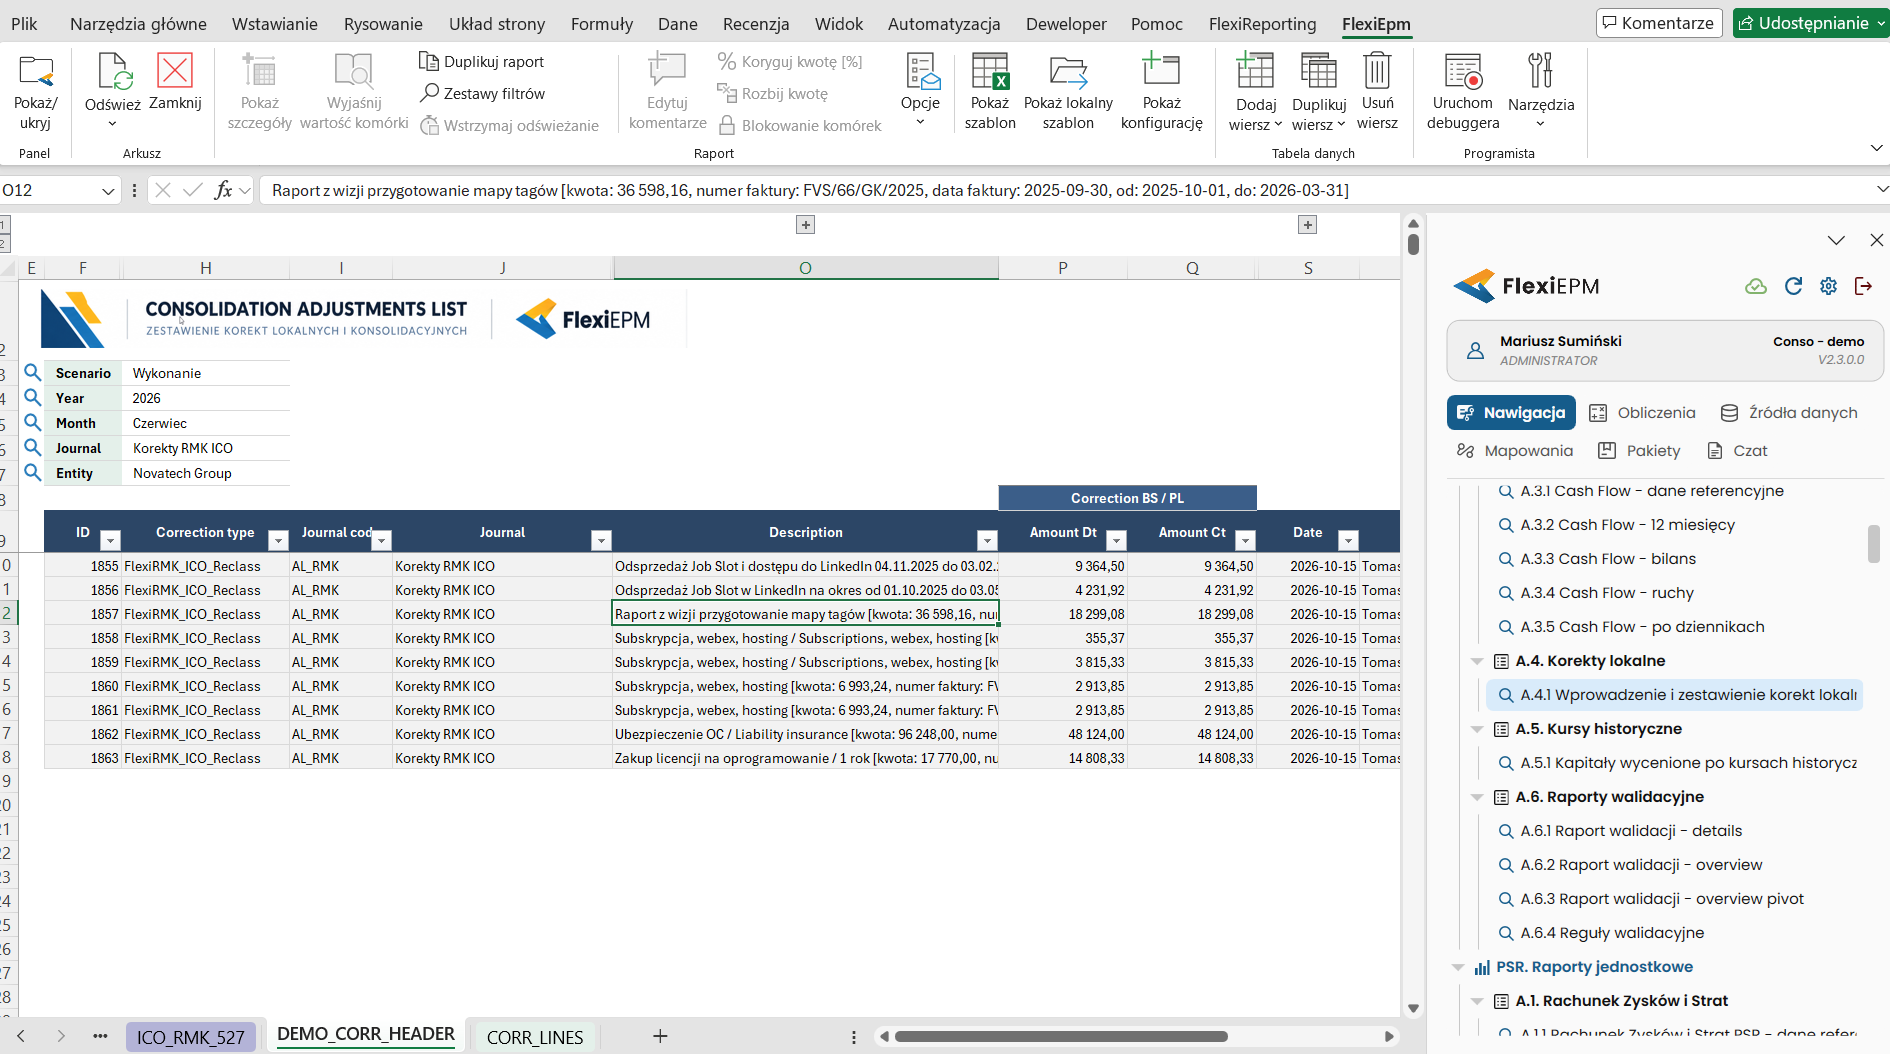
W uzgodnieniu intercompany przychód sprzedającego zestawia się z kosztem i RMK kupującego dla każdej transakcji. W kolejnym roku, gdy koszty nadal schodzą z RMK, a sprzedaży już nie ma, uzgodnienie pokazuje wpływ na wynik lat ubiegłych. Uzgodnienie wyjaśnia więc różnicę, zamiast zostawiać ją na linii plug.
Rezerwy wewnątrzgrupowe
Tę samą logikę można zastosować do rezerw na koszty wobec spółek z grupy. Zamiast faktury podstawą jest tytuł rezerwy, a rejestr wskazuje partnera i konta, na których spółka ujmuje i rozwiązuje rezerwę.
Kapitały spółek zagranicznych: kursy historyczne i CTA
Zgodnie z MSR 21 aktywa i zobowiązania jednostki zagranicznej przelicza się kursem zamknięcia, a przychody i koszty kursem z dnia transakcji lub kursem średnim. Kapitały pozostają po kursach historycznych: kapitał spółki zależnej musi zostać po kursie z dnia nabycia, inaczej eliminacja udziałów się nie zgodzi. Różnica wynikająca z zastosowania różnych kursów trafia do pozycji różnic kursowych z przeliczenia.
W arkuszach Excel kłopotem jest jednak historia, bo kapitał zmienia się latami: założenie spółki, kolejne wkłady, wypłaty dywidendy, wyniki kolejnych lat. Każda zmiana ma swój kurs, a po kilku latach trudno odtworzyć, skąd wzięła się kwota różnic z przeliczenia w bilansie.
Rejestr zmian kapitału i korekta CTA we FlexiEPM
Obrotówkę spółki zagranicznej i korekty lokalne system przelicza kursem na dzień bilansowy, łącznie z liniami kapitałów. Wynik bieżący system też najpierw przelicza kursem zamknięcia, tak jak cały bilans.
Centrala prowadzi dla każdej spółki zagranicznej rejestr zmian kapitału: okres, kwotę w walucie lokalnej, kurs historyczny i opis transakcji, na przykład założenie spółki albo wniesienie nowych wkładów. Kursy wpisuje centrala, bo mogą być specyficzne dla transakcji, a waluta grupy lub subkonsolidacji może być różna. Kontrola w rejestrze pokazuje, czy suma zmian zgadza się z kapitałem w bilansie spółki.
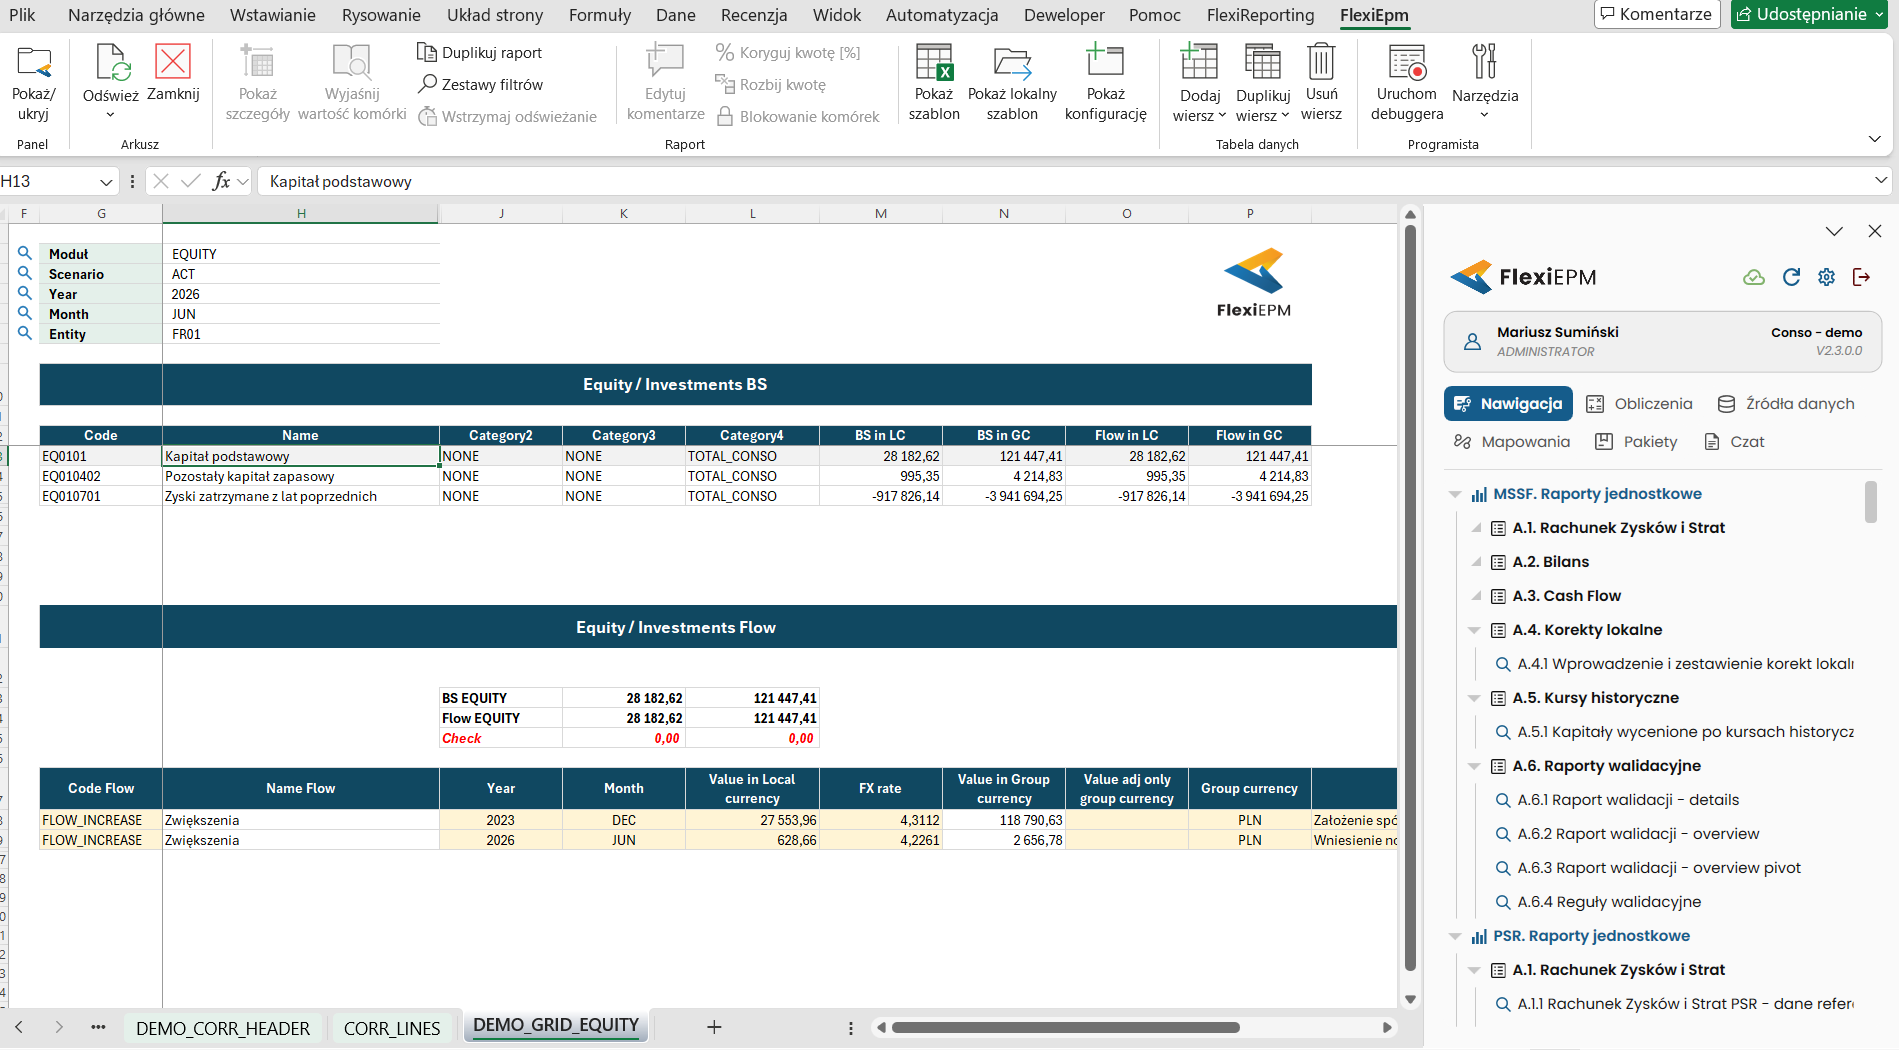
Na tej podstawie procedura wylicza korektę: dla każdego składnika kapitału różnicę między kursem zamknięcia a kursem historycznym, pomnożoną przez kwotę w walucie lokalnej. Dla wyniku bieżącego system sam stosuje kurs średni, więc nikt nie musi go wpisywać. Przeciwstawna strona korekty trafia do różnic kursowych z przeliczenia, osobno dla bieżącego roku i lat ubiegłych. Opis każdej linii zawiera wzór, na przykład: założenie spółki 27 553,96 EUR × (4,2963 − 4,3112).
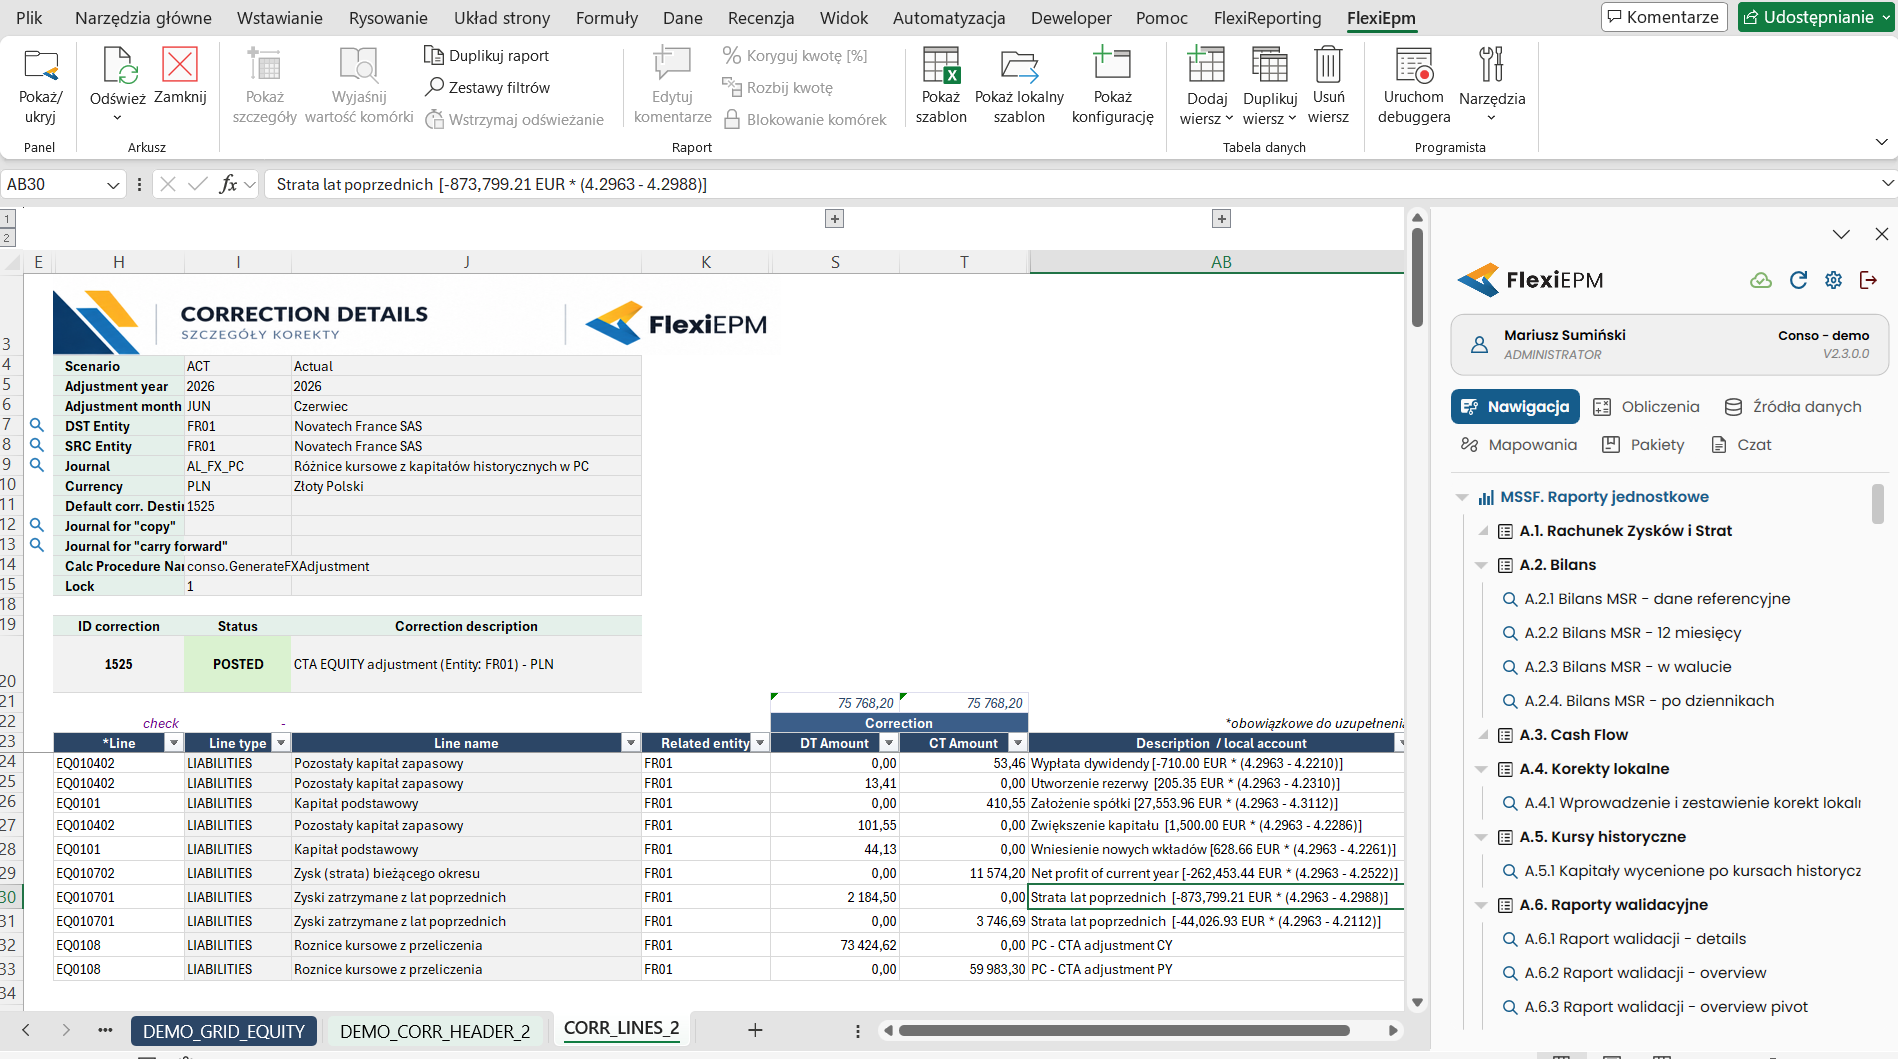
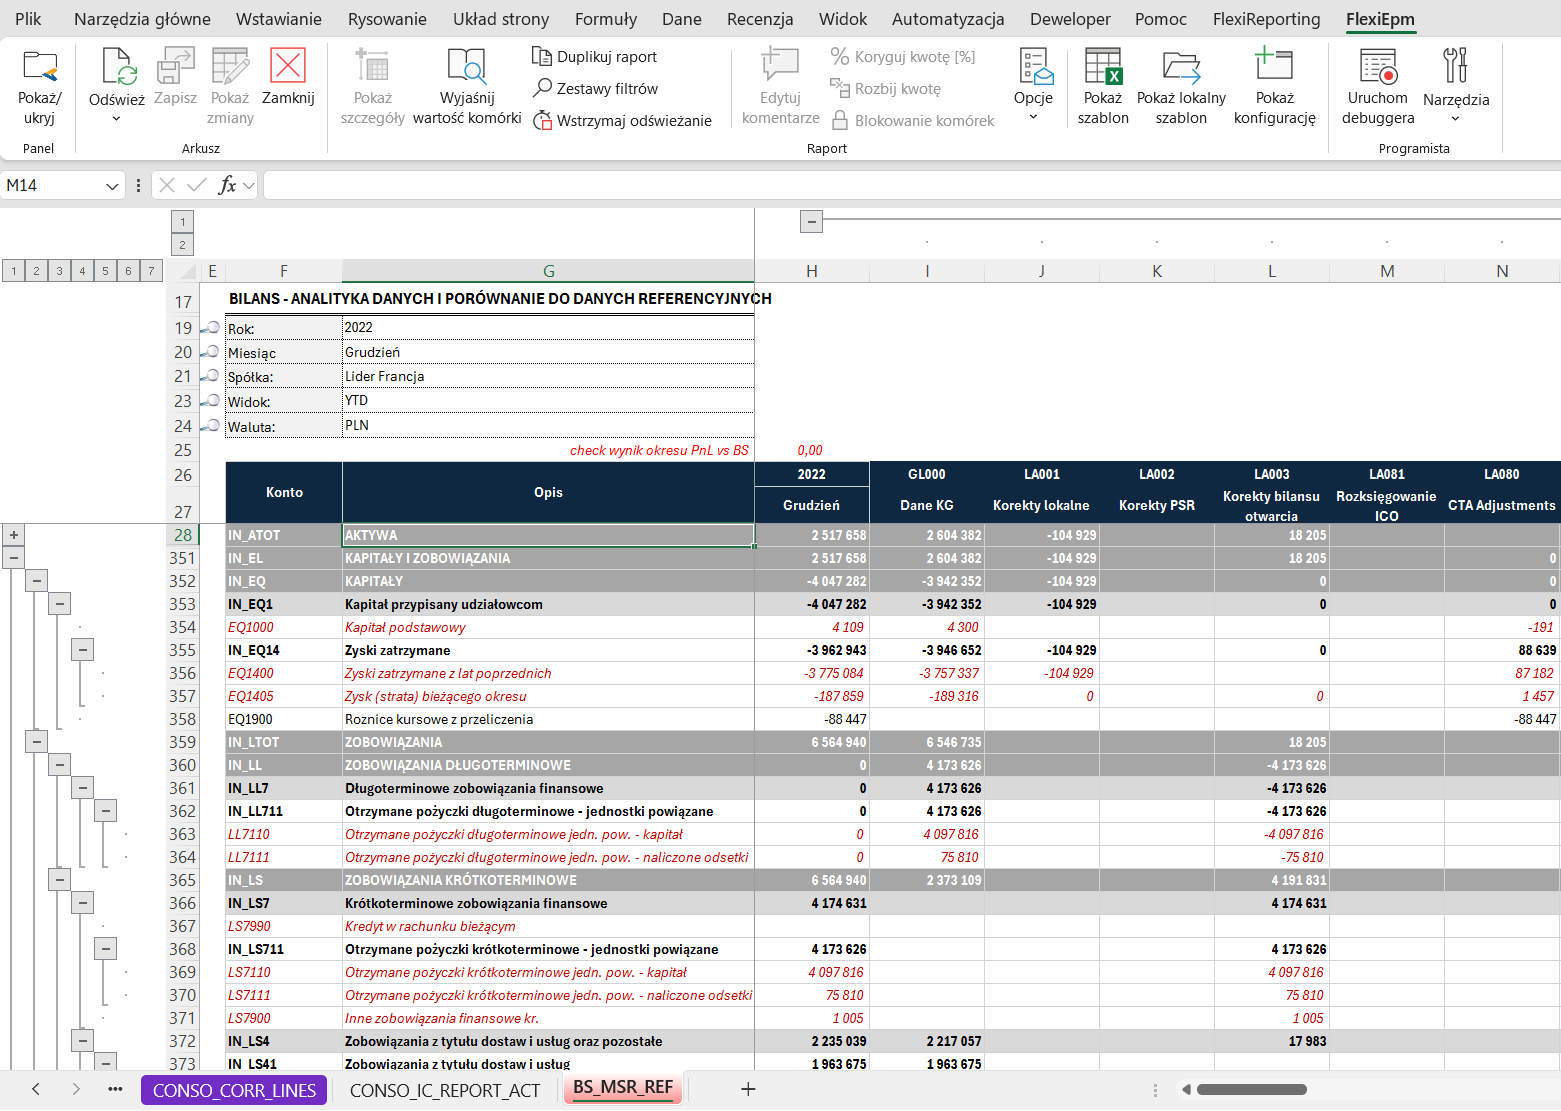
Korekty trafiają do dziennika różnic kursowych z kapitałów historycznych, jedna dla każdej spółki zagranicznej. W bilansie widać je jako osobną kolumnę dziennika obok danych z księgi głównej i korekt lokalnych.
Co to zmienia w procesie?
- System przechowuje historię transakcji na środkach trwałych, faktur RMK i zmian kapitału, więc korekty nie zależą od pamięci jednej osoby ani od arkuszy prowadzonych latami.
- Jedna korekta liczona od dnia transakcji nie przenosi błędów z poprzednich okresów.
- Dziesiątki składników, na przykład laptopów czy samochodów, nie oznaczają dodatkowej pracy przy zamknięciu.
- Różnicę między przychodem sprzedającego a kosztem kupującego system wyjaśnia transakcja po transakcji, zamiast zostawiać ją na linii plug.
- Na przełomie roku koszty schodzące z RMK uzgadniają się z wynikiem lat ubiegłych, bez ręcznych zestawień.
- Spółka nie musi zmieniać planu kont ani sposobu księgowania RMK w swoim systemie, bo FlexiEPM przypisuje partnera dopiero w konsolidacji.
- Kursy historyczne wpisuje się raz. Później system przelicza kapitały w każdym okresie, bez arkuszy pomocniczych.
- Kontrola rejestru pokazuje od razu, czy zmiany kapitału zgadzają się z bilansem spółki.
- Subkonsolidacje w walucie innej niż waluta grupy korzystają z tego samego mechanizmu.
- Od kwoty w sprawozdaniu skonsolidowanym można przejść do konkretnej faktury, bo identyfikator transakcji jest w opisie korekty środka trwałego, a fakturę i okres rozliczenia zawiera opis każdej korekty RMK. Kwoty korekty CTA mają w opisie wzór, więc wyliczenie można sprawdzić także po kilku latach.