Od 2027 roku spółki raportujące według Międzynarodowych Standardów Sprawozdawczości Finansowej zaczną raportować zgodnie z MSSF 18, który zastąpi dotychczas obowiązujący MSR 1.
Dwa kluczowe wyzwania wiążące się z tym tematem to:
- przestawienie się na raportowanie w nowym układzie,
- doprowadzenie danych porównawczych (dane 2026) do nowego układu.
W skrócie
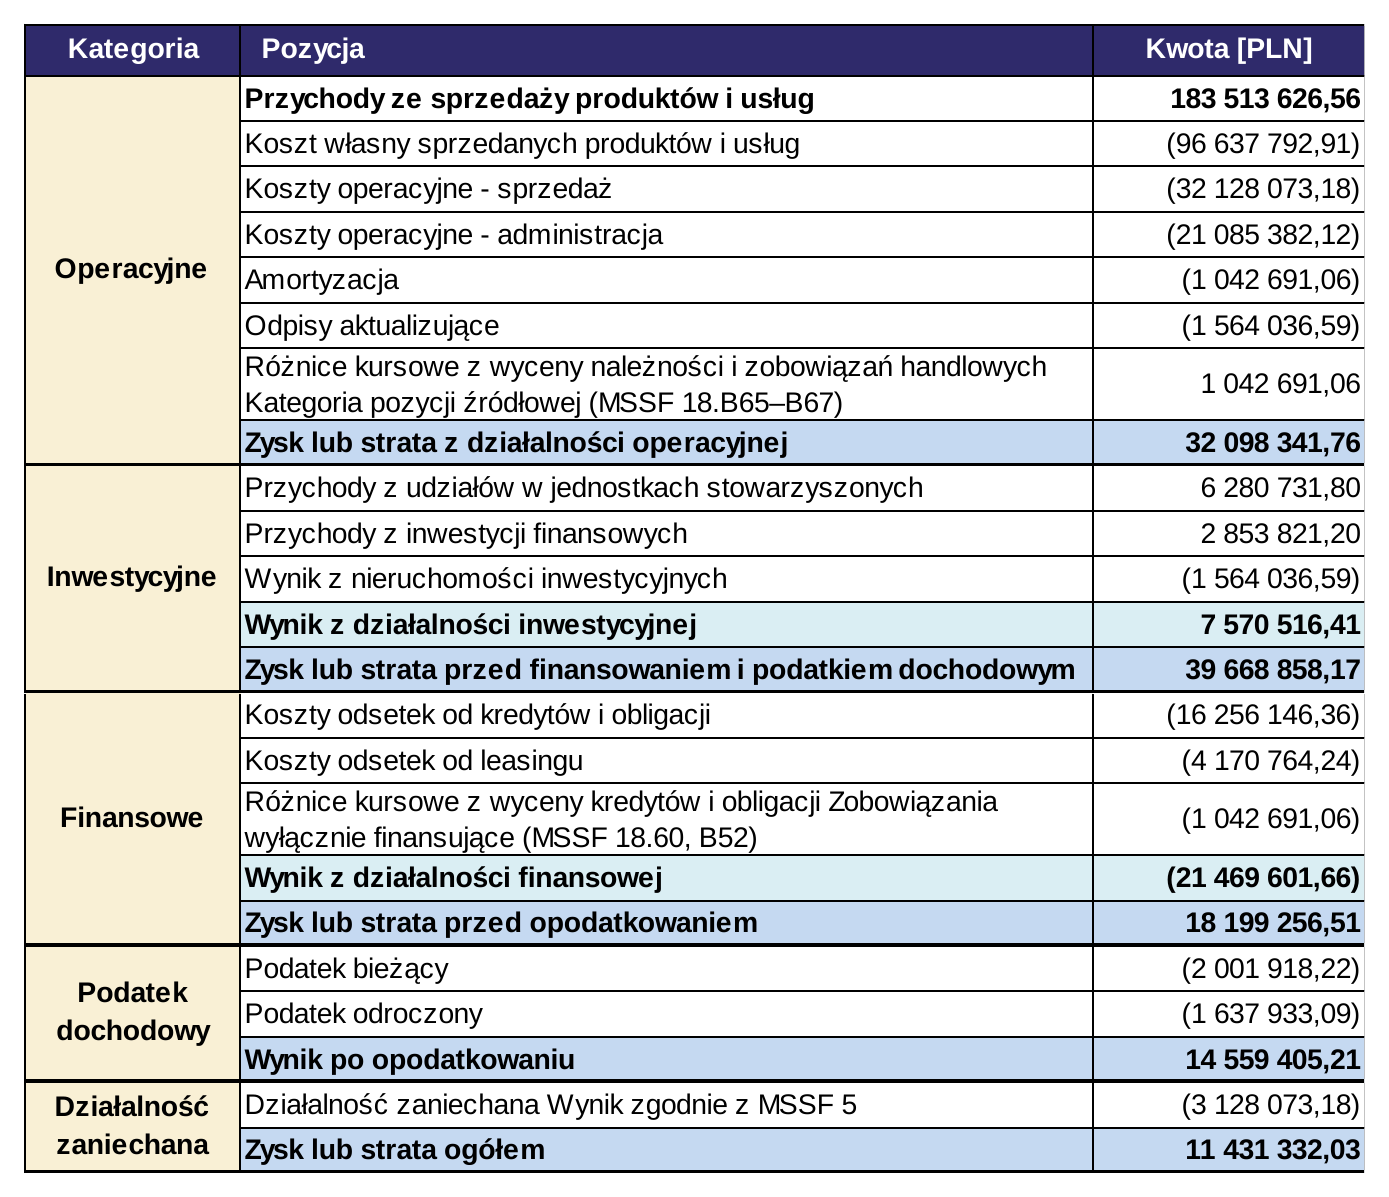
- MSSF 18 dzieli rachunek zysków i strat na pięć kategorii: operacyjną, inwestycyjną, finansowania, podatku dochodowego i działalności zaniechanej. Do kategorii operacyjnej trafiają wszystkie dochody i koszty, których nie zaklasyfikowano do pozostałych kategorii.
- Przygotowanie zaczyna się od weryfikacji polityki rachunkowości i wyodrębnienia kont, tak aby dane z systemu księgowego można było łatwo przypisać do właściwych kategorii.
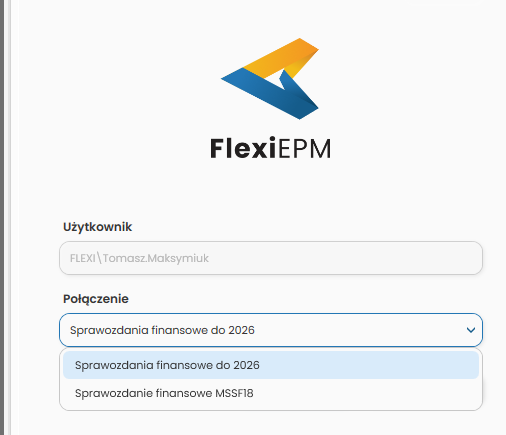
- We FlexiEPM dane można przygotować w dwóch wersjach: sprawozdania do 2026 roku i od 2027 roku. Organizacje, które już korzystają z FlexiEPM, mogą zduplikować system i przy logowaniu wybierać wersję sprawozdania.
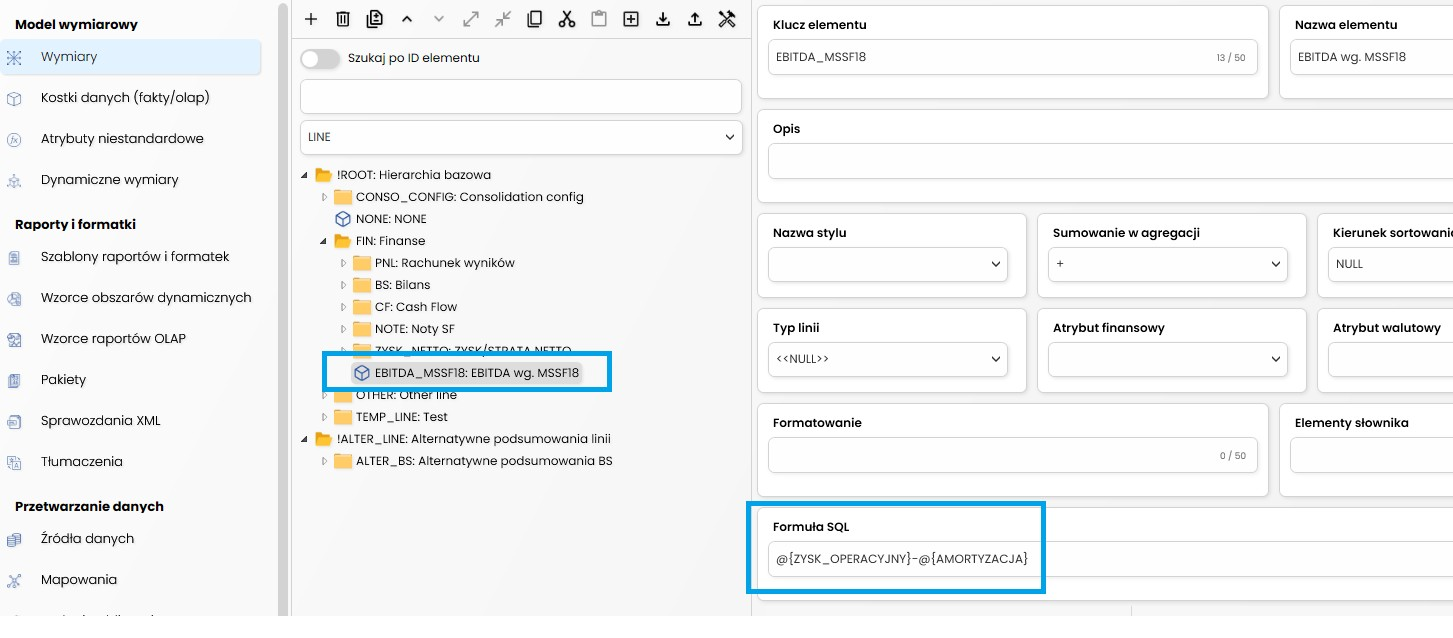
- Nowe miary i wskaźniki administrator biznesowy tworzy we FlexiEPM samodzielnie, prostą kalkulacją. System wylicza je we wszystkich przekrojach raportowania i pokazuje, skąd pochodzą dane.
Co warto wiedzieć o MSSF 18
Trzy ważne rzeczy, które warto wiedzieć o MSSF 18:
- MSSF 18 wprowadza zmiany w prezentacji sprawozdania finansowego, w szczególności polegające na podziale rachunku wyników na kategorie: operacyjną, inwestycyjną, finansowania, podatku dochodowego i działalności zaniechanej.
- Rozporządzenie Komisji (UE) 2026/338 z dnia 13 lutego 2026 r. określa, jakie dochody i koszty kwalifikowane są do poszczególnych kategorii. W pkt 52 mamy też istotną wskazówkę, że „jednostka klasyfikuje do kategorii operacyjnej wszystkie dochody i koszty ujęte w sprawozdaniu z zysków lub strat, które nie zostały zaklasyfikowane do: kategorii inwestycyjnej, kategorii finansowania, kategorii podatku dochodowego lub kategorii działalności zaniechanej”.
- Standard narzuca też obowiązek prezentacji wskaźników tzw. MPMs (Management-defined Performance Measures).
Sposób prezentacji danych w poszczególnych kategoriach będzie wpływał na wartość wyliczanych później wskaźników.
Mamy dużo wytycznych, jak może wyglądać prezentacja wyników. Na podstawie pierwszych informacji możemy naszkicować sobie nasz przykładowy rachunek zysków i strat.
Jak podejść do przygotowania rachunku wyników według MSSF 18?
Krok pierwszy i chyba najważniejszy to weryfikacja polityki rachunkowości i wyodrębnienie kont dla ewidencji transakcji związanych z różnym typem działalności, tak aby z systemu księgowego łatwo można było pobrać dane potrzebne do właściwej klasyfikacji i prezentacji, w szczególności kosztów i przychodów o charakterze opisywanym do tej pory jako „pozostała działalność operacyjna” lub „finansowa”.
Odpowiednie przygotowanie danych wejściowych pozwala w istotny sposób zautomatyzować proces przygotowania sprawozdania.
Kolejnym krokiem może być decyzja, czy proces automatyzujemy.
Znaczenie ma tu skala działalności i skomplikowanie sprawozdania. Dla większych organizacji sugerujemy pracę z systemem klasy EPM (Enterprise Performance Management).
Jak system klasy EPM, np. FlexiEPM, pomaga przejść na MSSF 18?
FlexiEPM łatwiej pozwoli nam przygotować dane w dwóch wersjach, np.:
- sprawozdania do 2026 roku,
- sprawozdania od 2027 roku.
Dla organizacji, które już użytkują system FlexiEPM, najszybszą ścieżką zmiany może być zduplikowanie systemu i pozostawienie w jednej części sprawozdań w układzie archiwalnym, a w drugiej części zaktualizowanie struktur raportowania na podstawie nowych wytycznych. Daje to użytkownikom komfort dostępu do starej wersji sprawozdania i pozwala na dostosowanie danych historycznych do nowego układu (dane dla okresu porównawczego sprawozdania przygotowywanego w 2027 roku). To tak jakby zjeść ciastko i mieć ciastko.
Całością zmian w nowej instancji systemu mogą zarządzać administrator biznesowy i użytkownicy systemu.
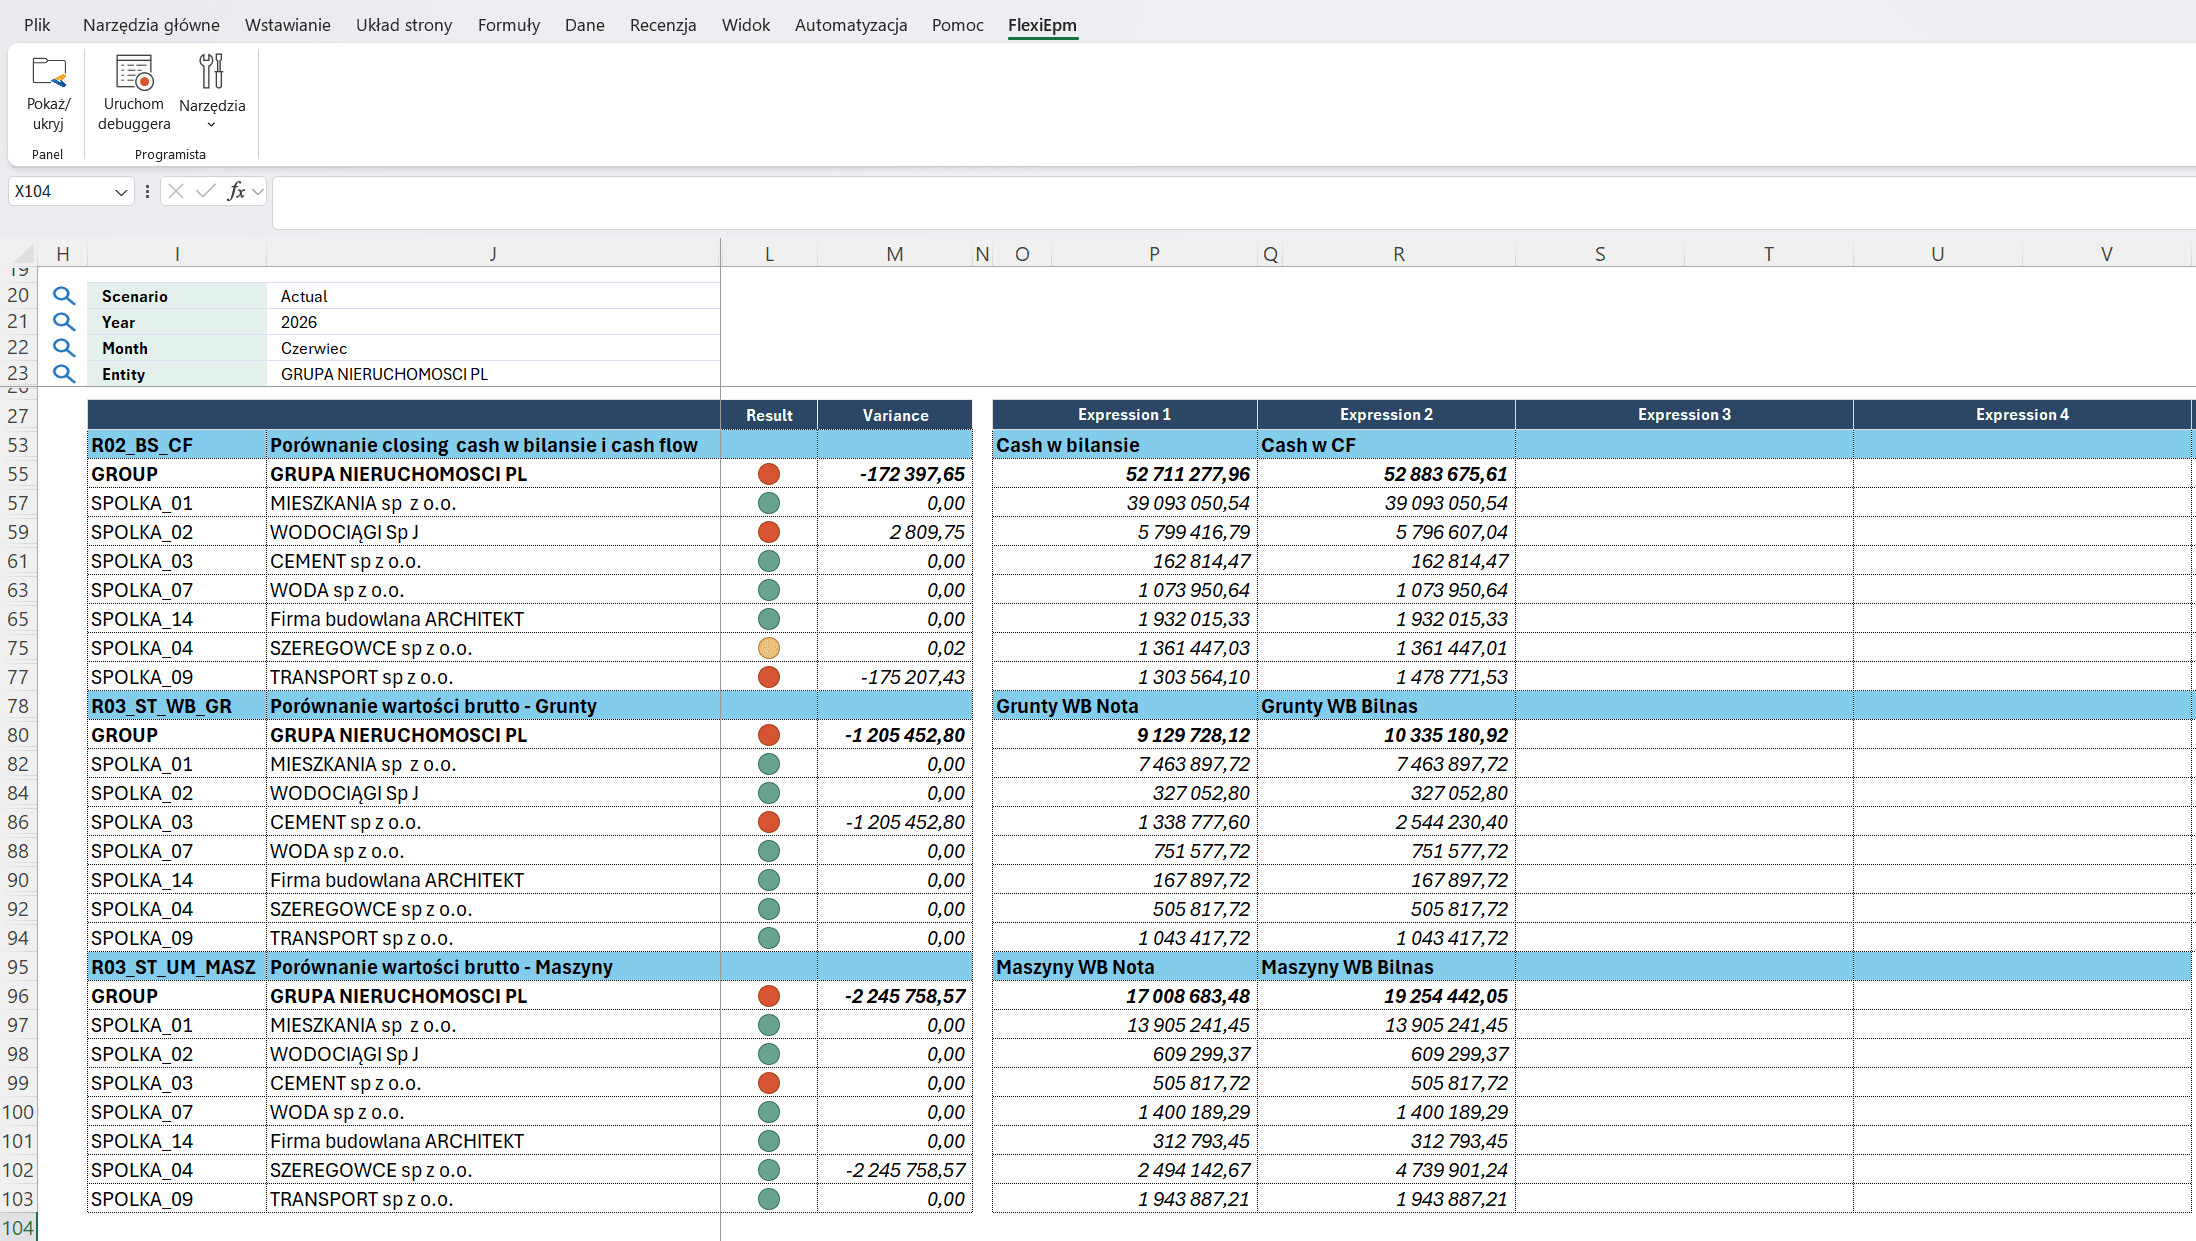
Podczas logowania możemy mieć do wyboru dwa lub więcej systemów sprawozdań.
Dane skonsolidowane według MSSF 18 a eliminacje transakcji wzajemnych
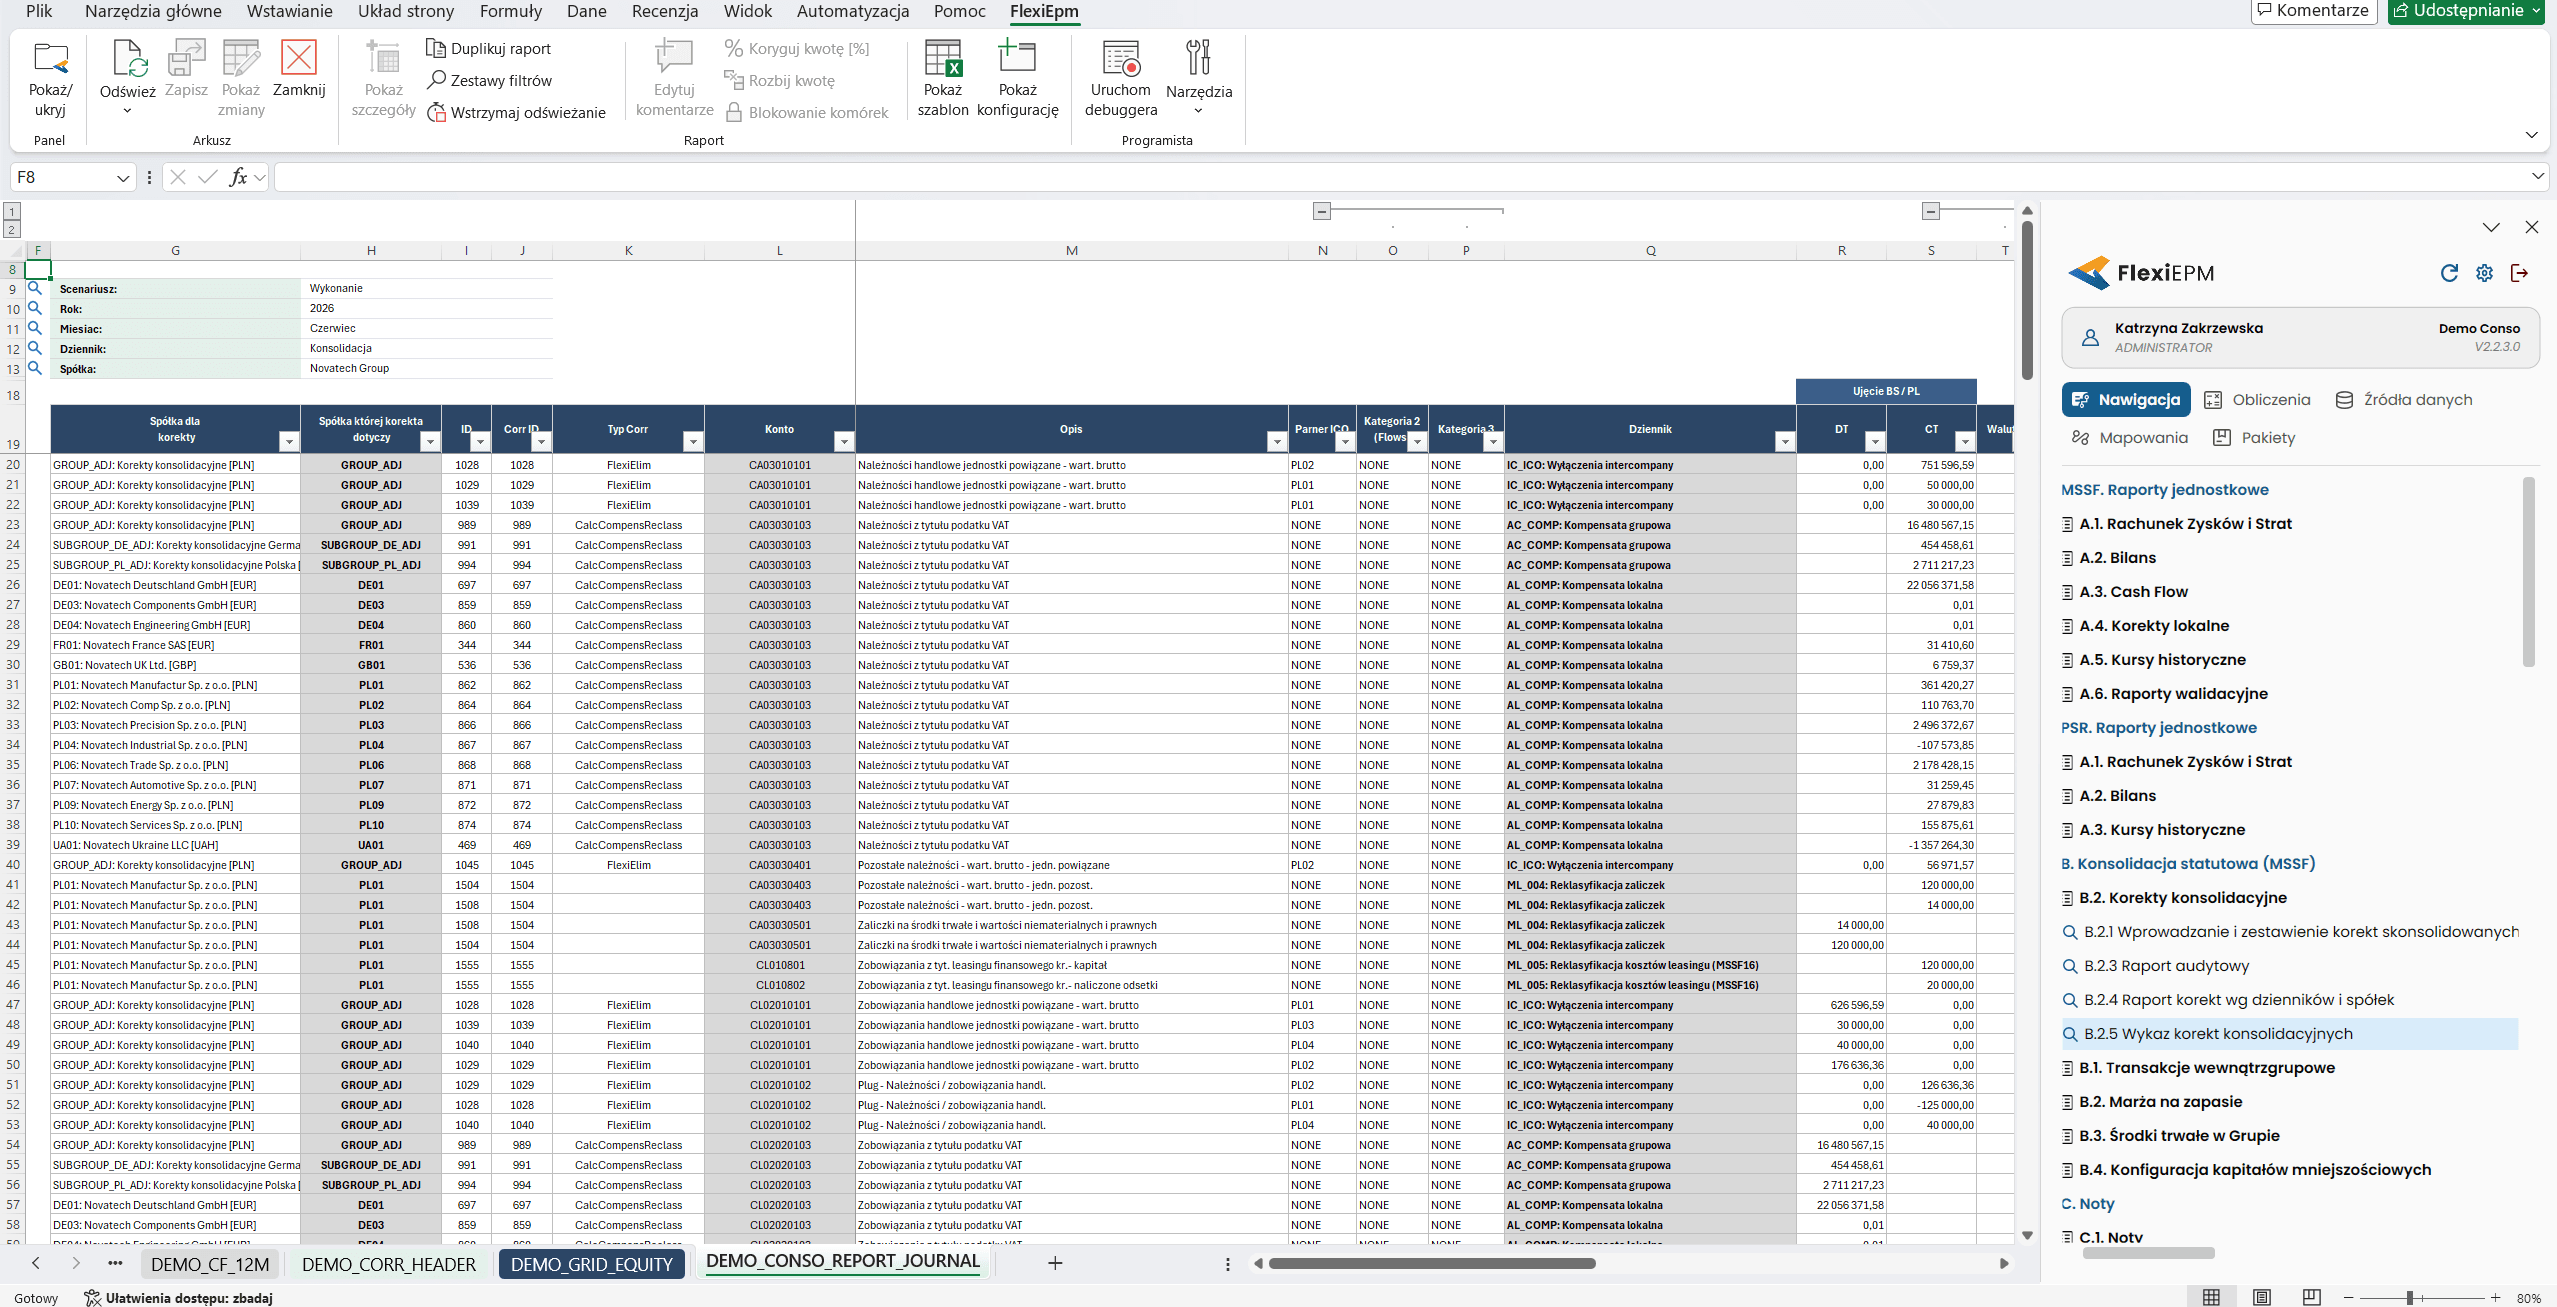
W przypadku transakcji generujących różnice kursowe możemy je skierować do wybranej kategorii rachunku wyników. Dla eliminacji tworzymy reguły eliminacyjne, w których możemy wskazać odpowiednią linię różnic kursowych (FX) dla uzgodnień intercompany. Wykorzystamy to w przypadkach, gdy transakcje wzajemne w walucie transakcji uzgodniły się, ale mamy różne wyceny w księgach lokalnych.
Jak przygotować wskaźniki MPM (Management-defined Performance Measures)?
Dane w sprawozdaniu powinny być przygotowane w sposób zapewniający ich zgodność z wytycznymi MSSF 18. Na ich podstawie możemy przygotować informacje i wskaźniki, które organizacje komunikują później publicznie. Jeżeli zarząd komunikuje je rynkowi, to powinny być przejrzyste i podlegać audytowi, bo finalnie inwestorzy mogą opierać na nich swoje decyzje.
Wielowymiarowy model danych systemu FlexiEPM pozwala na budowanie różnych poziomów informacji:
- dane z systemu księgowego,
- korekty prezentacyjne,
- korekty restrukturyzacyjne,
- wyniki finalne.
System FlexiEPM pozwala na przejrzyste oglądanie, skąd poszczególne dane się wzięły. Z użyciem prostych kalkulacji systemowych możemy też tworzyć dowolne miary i wskaźniki. Wyliczą się one automatycznie we wszystkich przekrojach raportowania. Nowe miary systemowe mogą być tworzone samodzielnie przez administratorów biznesowych danej organizacji.